Resumen rápido
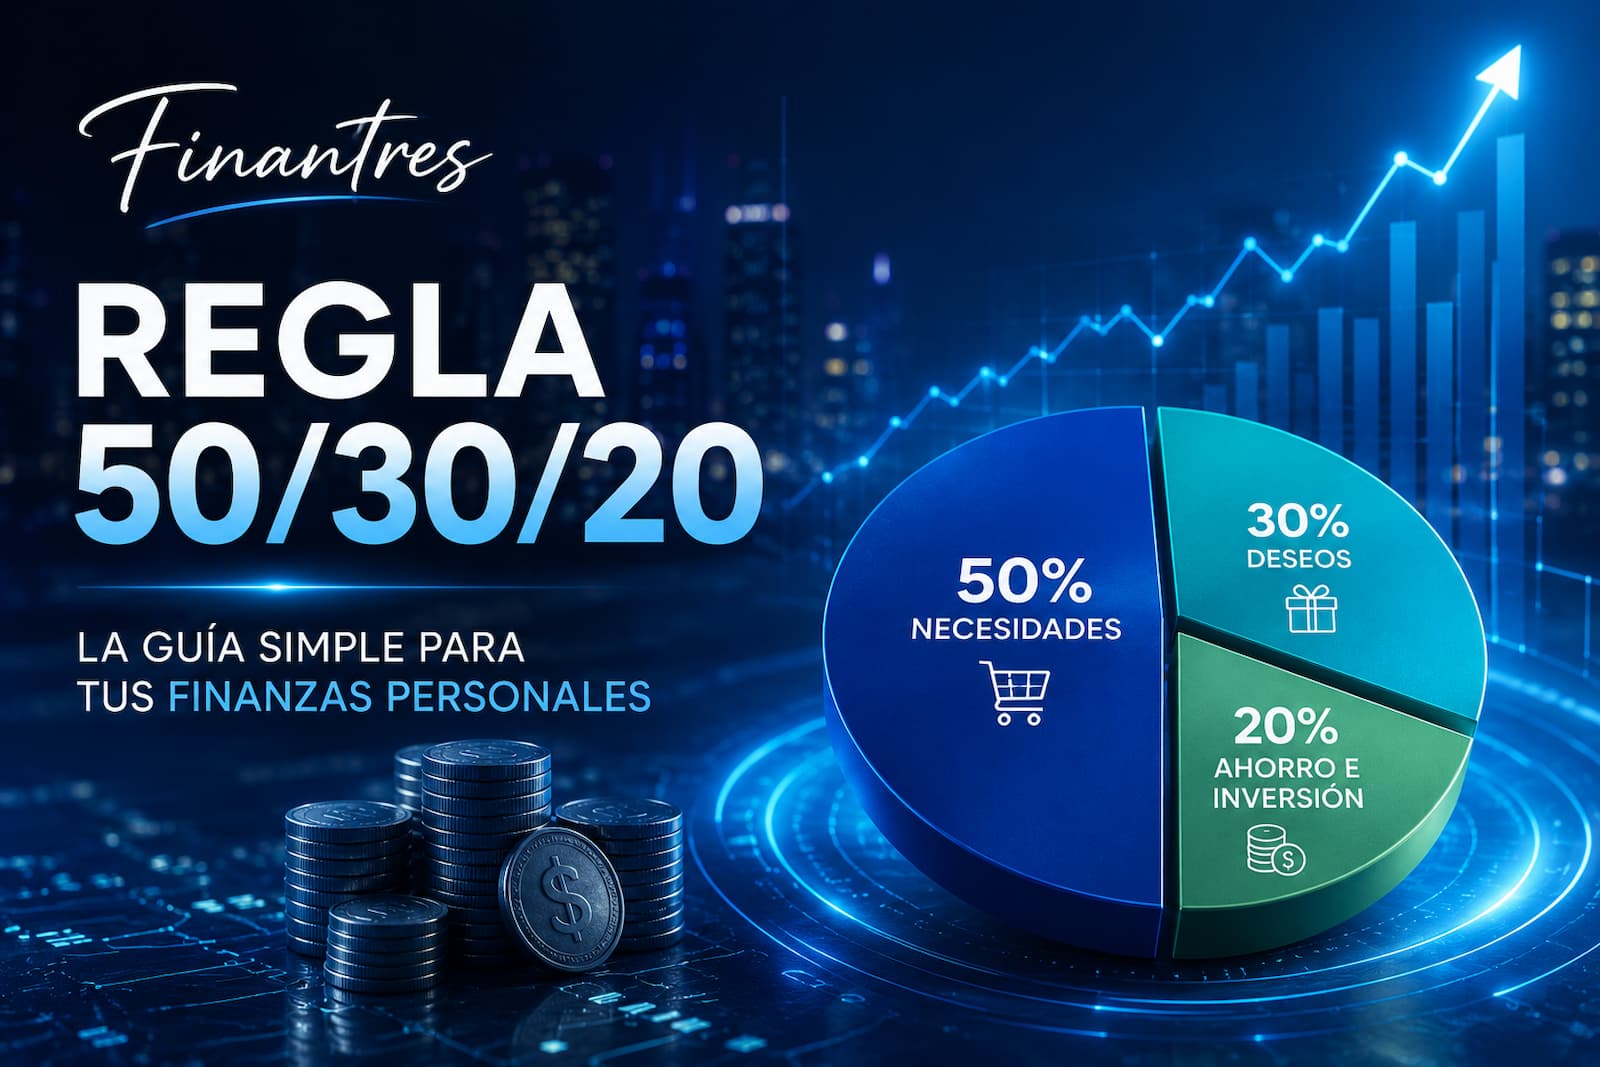
- 50 % para necesidades: vivienda, alimentación básica, suministros o transporte imprescindible.
- 30 % para deseos: restaurantes, ocio, viajes, compras y otros gastos prescindibles.
- 20 % para ahorro y objetivos financieros: fondo de emergencia, metas futuras y, cuando tenga sentido para ti, inversión.
- Los porcentajes se calculan sobre tus ingresos netos, es decir, el dinero que realmente tienes disponible.
- Con 2.000 € netos serían 1.000 € para necesidades, 600 € para deseos y 400 € para ahorro.
- Si quieres sacar tus cifras directamente, puedes utilizar nuestra calculadora de ahorro 50/30/20.
¿Qué es exactamente la regla 50/30/20?
Es un método de presupuesto personal que agrupa todos tus gastos en solo tres bloques.
El propio portal Finanzas para Todos explica la regla 50/30/20 como un punto de partida que puede adaptarse a las necesidades de cada persona.
| Parte de tus ingresos | Para qué sirve | Ejemplos |
|---|---|---|
| 50 % | Necesidades | Vivienda, alimentación básica, suministros, transporte imprescindible |
| 30 % | Deseos | Ocio, restaurantes, viajes, suscripciones, compras no esenciales |
| 20 % | Ahorro y objetivos | Fondo de emergencia, ahorro para metas e inversión si encaja con tu situación |
La diferencia entre una necesidad y un deseo no siempre depende del tipo de gasto.
Por ejemplo, el transporte para ir a trabajar puede ser una necesidad. Un taxi para evitar caminar diez minutos probablemente sea un deseo. Una tarifa básica de internet puede ser imprescindible para trabajar desde casa, mientras que contratar servicios adicionales de entretenimiento no lo sería.
Error común: considerar necesario todo aquello que pagas todos los meses. Que un gasto sea recurrente no lo convierte automáticamente en imprescindible.
Cómo calcular la regla 50/30/20 con tu sueldo
El cálculo se realiza sobre lo que realmente ingresas.
Las fórmulas son:
- Ingresos netos × 0,50 = necesidades.
- Ingresos netos × 0,30 = deseos.
- Ingresos netos × 0,20 = ahorro y objetivos.
Ejemplo práctico: imagina que recibes 2.000 € netos al mes.
| Categoría | Cálculo | Presupuesto |
| Necesidades | 2.000 € × 50 % | 1.000 € |
| Deseos | 2.000 € × 30 % | 600 € |
| Ahorro | 2.000 € × 20 % | 400 € |
Eso no significa que debas gastar obligatoriamente los 600 € destinados a deseos. Si gastas 400 €, puedes utilizar los 200 € restantes para aumentar tu ahorro o adelantar otro objetivo.
Tampoco necesitas que cada mes termine exactamente en 50/30/20. Lo importante es que los porcentajes te ayuden a controlar tu dinero, no que se conviertan en otra obligación difícil de cumplir.
Cómo aplicar el método 50/30/20 en la práctica
Empieza calculando tus ingresos netos habituales. Si cambian de un mes a otro, utiliza una cifra que represente de forma razonable tus ingresos normales y reajusta el presupuesto cuando sea necesario.
Después, revisa tus gastos y clasifícalos entre necesidades y deseos. Si nunca lo has hecho, nuestra guía para crear tu presupuesto paso a paso puede ayudarte a detectar rápidamente dónde se está yendo el dinero.
El siguiente movimiento es reservar la parte destinada a tus objetivos antes de empezar a gastar todo lo demás. Automatizar este proceso reduce la tentación de ahorrar únicamente aquello que queda a final de mes. Puedes profundizar en cómo automatizar el ahorro sin complicar tu presupuesto.
El Banco de España también plantea el presupuesto, el control de gastos y la creación de un fondo para imprevistos como piezas importantes de la planificación financiera personal. Puedes consultar su material de educación financiera sobre planificación y ahorro.
Consejo Finantres: si todavía no tienes un colchón para imprevistos, no des por hecho que todo el 20 % debe invertirse. Ahorrar e invertir cumplen funciones diferentes. Esta comparación entre ahorro y fondo de emergencia te ayudará a ordenar prioridades.
Una vez cubierta esa base y teniendo claro tu horizonte y el riesgo que puedes asumir, ya puedes valorar qué hacer con el dinero que no necesitas a corto plazo. Nuestra guía sobre cómo rentabilizar los ahorros explica las principales opciones y sus diferencias.
¿Qué pasa si no puedes cumplir el 50/30/20?
Nada. Los porcentajes son una referencia, no un examen.
Imagina un caso hipotético en el que cobras 1.600 € netos y necesitas 950 € para vivienda, suministros, alimentación y transporte. Tus necesidades ya representan cerca del 59 % de tus ingresos.
Fingir que solo gastas un 50 % no arregla el problema.
Puedes empezar, por ejemplo, con un reparto más realista como 60/25/15 y tratar de mejorar progresivamente tu margen. Es un ejemplo orientativo, no una proporción universal.
Lo importante es detectar por qué no te salen las cifras:
- Si las necesidades pesan demasiado, revisa primero los gastos importantes que realmente puedas reducir.
- Si los deseos se comen gran parte del presupuesto, establece límites concretos.
- Si nunca queda nada para ahorrar, prueba a separar una cantidad asumible al recibir tus ingresos.
- Si necesitas controlar cada partida con más precisión, quizá te resulte más útil el presupuesto de base cero.
Advertencia práctica: reducir el porcentaje de ahorro durante una etapa complicada puede ser más realista que imponerte un 20 % imposible y abandonar el presupuesto al segundo mes.
La mejor estrategia es la que puedes mantener. Si este reparto no encaja contigo, existen otros métodos de ahorro que permiten organizar el dinero de otra forma.
Conclusión
La regla 50/30/20 funciona especialmente bien como punto de partida para ordenar tu sueldo sin convertir tus finanzas en una hoja de cálculo interminable.
Calcula cuánto representan el 50 %, el 30 % y el 20 % de tus ingresos netos, compara esas cifras con lo que realmente gastas y detecta dónde tienes margen.
Si tu resultado no coincide exactamente con la regla, adáptala. El objetivo no es conseguir tres porcentajes perfectos, sino tener un sistema que te permita cubrir tus necesidades, disfrutar de parte de tu dinero y construir ahorro de forma sostenible.