Resumen rápido
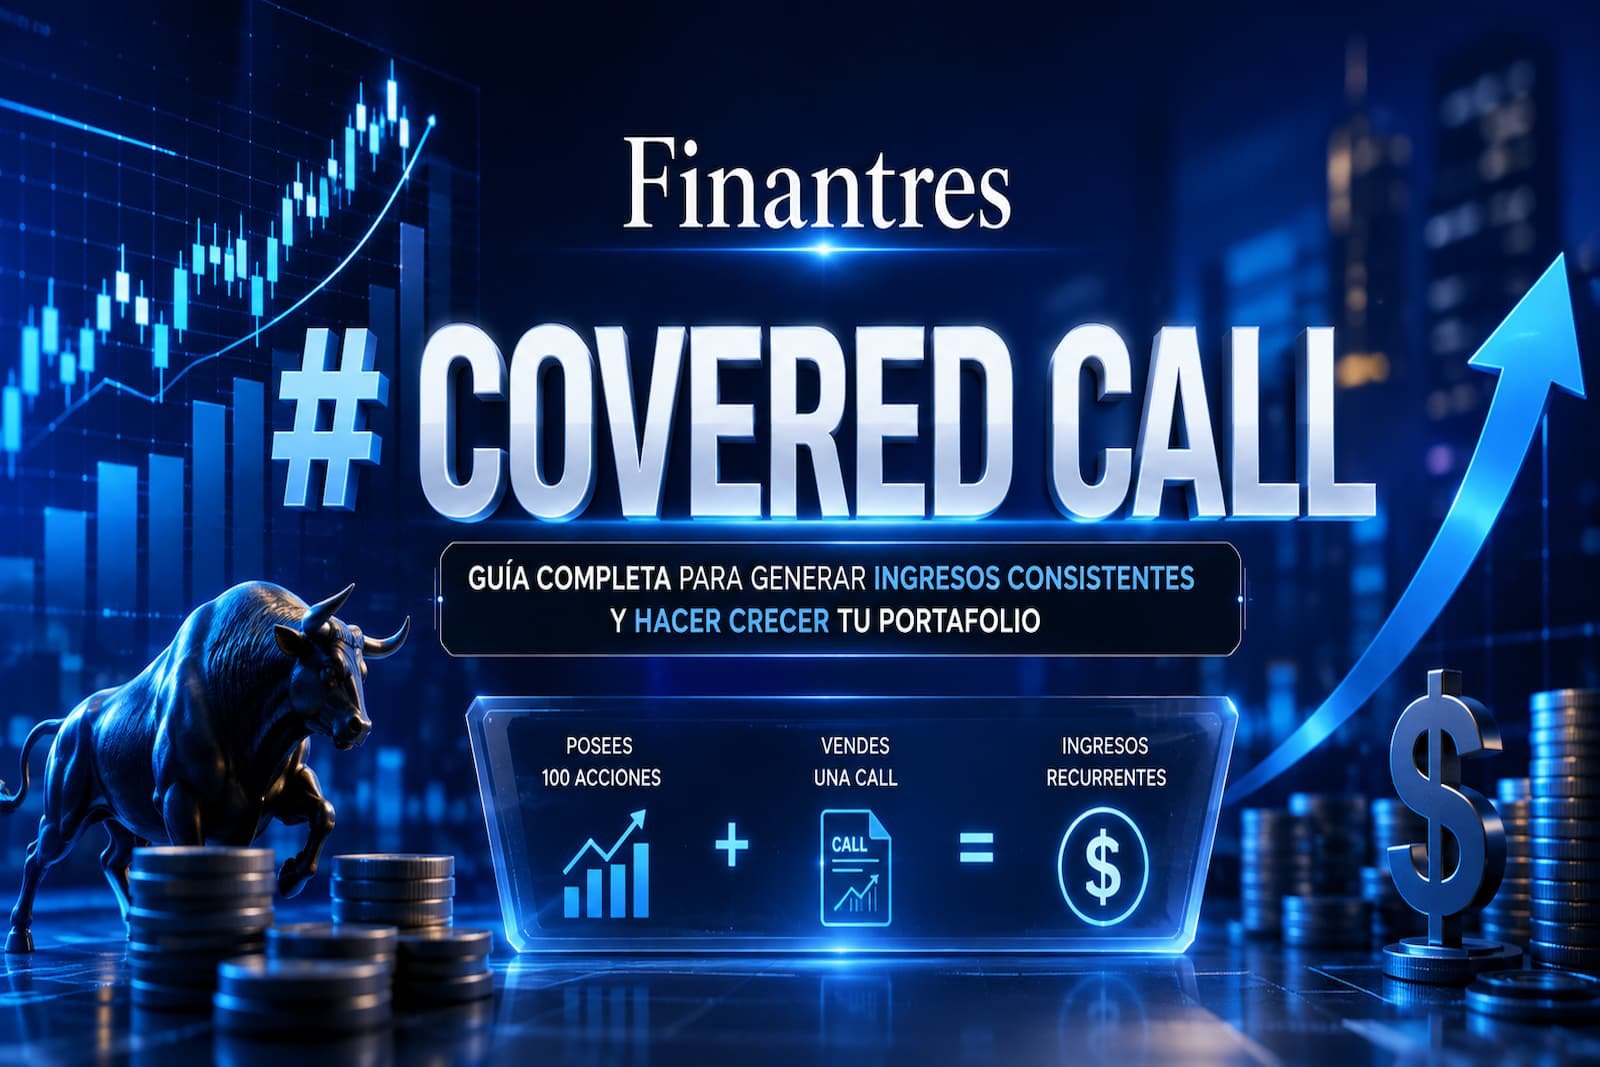
- Una covered call combina acciones en cartera + una call vendida sobre esas acciones.
- La estrategia también se conoce como venta de opciones cubiertas o covered calls cuando se aplica de forma repetida.
- La prima reduce ligeramente tu punto de equilibrio, pero no protege frente a una caída fuerte.
- El beneficio máximo queda limitado mientras mantengas la call vendida.
- Tiene sentido sobre todo si estarías dispuesto a vender las acciones al strike elegido.
- En las opciones estándar sobre acciones estadounidenses, un contrato suele representar 100 acciones.
- Para ejecutarla necesitas un broker que permita operar opciones listadas y mantener el activo que las cubre.
¿Qué es una covered call?
Dentro de las opciones, una covered call combina dos posiciones: mantienes las acciones y vendes una opción call sobre una cantidad equivalente del mismo subyacente.
En las opciones estándar sobre acciones estadounidenses, un contrato suele representar 100 acciones, aunque el multiplicador puede cambiar por determinados ajustes corporativos. Antes de operar conviene comprobar las especificaciones exactas del contrato.
En inglés también encontrarás expresiones como covered call option, covered calls o buy-write. Esta última se utiliza especialmente cuando compras las acciones y vendes la call prácticamente al mismo tiempo.
La palabra covered significa que la obligación derivada de la call está cubierta porque ya tienes las acciones que podrías tener que entregar. Es muy diferente de vender opciones desnudas, donde no dispones del activo que cubre la posición y el riesgo cambia de forma importante.
La CNMV recuerda que una opción implica un derecho para el comprador y una obligación para el vendedor. En una call cubierta, esa obligación consiste en vender las acciones al precio de ejercicio si se produce la asignación.
¿Qué busca la utilización de la estrategia covered call?
La respuesta corta es: cobrar una prima sobre unas acciones que ya tienes a cambio de aceptar un precio máximo de venta durante la vida de la opción.
No se trata de obtener protección completa frente a las caídas ni de conseguir ingresos sin riesgo. La estrategia covered call suele utilizarse principalmente cuando:
- quieres obtener una prima de una posición que ya tienes;
- crees que la acción puede permanecer lateral o subir de forma moderada;
- tienes claro un precio al que estarías dispuesto a vender;
- prefieres sacrificar parte de una posible subida fuerte a cambio de cobrar esa prima.
Este último punto es el que más se subestima. Si no quieres vender las acciones al strike elegido, probablemente no deberías vender esa call.
Cómo funciona una covered call paso a paso
- Tienes las acciones. Idealmente, deberían ser títulos que aceptarías mantener si no suben, pero que también estarías dispuesto a vender a un determinado precio.
- Eliges el strike. El precio de ejercicio establece el precio al que podrías tener que vender las acciones.
- Seleccionas el vencimiento. La fecha de vencimiento de la opción determina durante cuánto tiempo mantienes esa obligación.
- Vendes la call y cobras la prima.
- Gestionas la posición. Puedes mantenerla hasta vencimiento, recomprar la call antes para cerrarla o, si tiene sentido, sustituirla por otra opción con distinto strike o vencimiento.
Una prima elevada no significa necesariamente que la operación sea mejor. La volatilidad implícita influye mucho en el precio de las opciones: primas mayores suelen ir acompañadas de expectativas de movimientos más amplios en el subyacente.
También debes mirar la liquidez. Una opción con una prima aparentemente atractiva pero con un spread de compra y venta muy amplio puede resultar más cara de abrir, cerrar o ajustar de lo que parece.

Ejemplo práctico de una covered call
Supongamos este ejemplo hipotético:
- Tienes 100 acciones compradas a 50 €: inversión de 5.000 €.
- Vendes una call con strike de 55 €.
- Cobras una prima de 1,50 € por acción: 150 €.
- Para simplificar, ignoramos comisiones, impuestos y posibles ajustes del contrato.
Si la acción baja a 48 €
La call expiraría sin valor. Las acciones perderían 200 €, pero los 150 € cobrados en prima reducirían la pérdida conjunta a 50 €.
La prima ayuda, pero fíjate en lo que ocurre si la caída es mayor: no existe un suelo que limite tus pérdidas.
Si la acción termina en 53 €
Ganarías 300 € con las acciones y conservarías los 150 € de prima: 450 € en total.
Es uno de los escenarios que mejor encajan con la estrategia: la acción sube, pero no supera el strike.
Si la acción sube a 60 €
Si eres asignado, tendrás que vender las acciones a 55 €. Obtendrías 500 € por la subida desde 50 € hasta el strike más 150 € de prima: 650 €.
El problema es que la acción ha alcanzado 60 €. Sin la call vendida, la revalorización de las acciones habría sido de 1.000 €. Has renunciado a 350 € adicionales de subida a cambio de los 150 € de prima.
| Precio de la acción al vencimiento | Resultado de las acciones | Prima | Resultado conjunto* |
|---|---|---|---|
| 48 € | -200 € | +150 € | -50 € |
| 53 € | +300 € | +150 € | +450 € |
| 60 € | +500 € hasta el strike | +150 € | +650 € |
*Ejemplo simplificado antes de comisiones, impuestos y otros costes.
En este ejemplo:
- Punto de equilibrio: 48,50 € por acción.
- Beneficio máximo al vencimiento: 650 €.
- Precio efectivo de venta si eres asignado: 56,50 € por acción, contando el strike de 55 € más los 1,50 € cobrados de prima.
- Si la acción cayese a cero, la pérdida sería de 4.850 € antes de costes e impuestos.
El Options Industry Council explica la covered call como una estrategia en la que el potencial alcista queda limitado y la prima ofrece únicamente un pequeño colchón frente a las caídas.
Qué puedes ganar y qué puedes perder
| Aspecto | Qué supone |
|---|---|
| Prima | La cobras al vender la call y reduce ligeramente tu punto de equilibrio. |
| Subida de las acciones | Participas hasta cierto nivel, pero la call limita el beneficio por encima del strike. |
| Caída de las acciones | La prima amortigua una pequeña parte, pero puedes seguir perdiendo mucho dinero. |
| Asignación | Debes aceptar que las acciones puedan salir de tu cartera al precio acordado. |
| Dividendos | Una asignación anticipada puede hacer que pierdas un próximo dividendo. |
| Liquidez | Spreads amplios pueden encarecer la apertura, el cierre o los ajustes. |
| Costes | Comisiones de opciones, mercado y cambio de divisa pueden reducir el resultado real. |
Error común: pensar que una call “cubierta” protege tus acciones frente a las pérdidas. No es así. La cobertura significa que tienes las acciones necesarias para atender la obligación de la call, no que estés protegido frente a una caída del mercado.
Si buscas limitar de verdad el riesgo a la baja, una estrategia como un collar con opciones añade una put protectora, aunque también introduce otros costes y modifica el potencial de rentabilidad.
Cómo elegir el strike y el vencimiento
Esta es una de las decisiones más importantes de cualquier venta de opciones cubiertas.
Un strike más cercano al precio actual suele permitir cobrar una prima mayor, pero también aumenta la posibilidad de que las acciones sean vendidas si el precio sube. Un strike más alejado deja más recorrido a la acción, aunque normalmente ofrece una prima menor.
En la práctica, plantéate primero una pregunta mucho más sencilla que cualquier cálculo de opciones:
¿A qué precio estaría realmente satisfecho vendiendo estas acciones?
Ese precio debería condicionar el strike mucho más que el deseo de cobrar la prima más alta disponible.
Con el vencimiento ocurre algo parecido. Cuanto más tiempo quede, mayor puede ser el valor temporal de la opción, pero también mantienes durante más tiempo la obligación de vender. Los vencimientos cortos exigen, además, más seguimiento si pretendes repetir la estrategia.
No existe un strike o vencimiento correcto para todos. Depende del precio al que estés dispuesto a salir, de la volatilidad, de la liquidez de las opciones y de tu expectativa sobre la acción.

Cuándo tiene sentido una covered call
Puede encajar cuando:
- tienes una visión neutral o moderadamente alcista;
- estarías cómodo vendiendo las acciones al strike;
- buscas cobrar una prima sobre una posición que ya mantienes;
- el subyacente y sus opciones tienen suficiente liquidez;
- entiendes qué ocurre si eres asignado.
No suele ser la mejor estrategia si esperas una subida muy fuerte. En ese escenario puedes terminar viendo cómo la acción sigue subiendo mientras tú estás obligado a venderla a un precio bastante inferior al de mercado.
Tampoco es adecuada si tu principal miedo es una caída importante. Cobrar una prima de 1 € o 2 € no convierte una acción arriesgada en una inversión defensiva.
Consejo práctico: trata el strike como un precio de venta real. Si te molestaría desprenderte de tus acciones a ese precio, no vendas esa call.
Qué pasa si la call entra en beneficios o se acerca el vencimiento
No tienes que esperar obligatoriamente hasta el último día.
Si quieres eliminar la obligación de vender las acciones, puedes recomprar la call para cerrar la posición. Si la acción ha subido con fuerza, esa recompra puede costarte bastante más de lo que cobraste inicialmente.
Otra posibilidad es hacer un roll: cerrar la call existente y vender otra con un vencimiento posterior, un strike diferente o ambas cosas. Esto no borra una pérdida ni garantiza evitar la asignación; simplemente sustituye un contrato por otro con condiciones distintas.
La asignación anticipada también merece atención. Las opciones sobre acciones de estilo americano pueden ejercerse antes del vencimiento y el riesgo puede aumentar cuando una call está dentro del dinero, especialmente alrededor de determinadas fechas de dividendo.
Por eso, vender una covered call no es una operación que convenga olvidar hasta el vencimiento.
Cómo hacer una covered call desde España
Necesitas un intermediario que permita comprar o mantener el subyacente y vender opciones sobre él. Revisa especialmente:
- qué mercados de opciones ofrece;
- cuánto cobra por contrato;
- si aplica costes adicionales de mercado;
- el coste del cambio de divisa;
- el multiplicador de cada contrato;
- la liquidez de las opciones disponibles;
- cómo gestiona el ejercicio y la asignación;
- qué documentación fiscal facilita.
Si quieres ejecutar la estrategia de verdad, el siguiente paso lógico es comparar los mejores brokers para opciones.
También conviene distinguir claramente entre CFDs y opciones. Un CFD replica económicamente las variaciones de un activo mediante un contrato con el broker, pero no equivale a poseer las acciones necesarias para cubrir una call listada.
La CNMV clasifica las opciones y otros derivados como productos complejos. Eso significa que no deberían tratarse como una extensión automática de comprar acciones: antes de operar necesitas entender bien el funcionamiento del contrato, el vencimiento, la asignación y el riesgo de cada posición.
En España también puedes encontrar derivados negociados en mercados organizados como MEFF, aunque la disponibilidad concreta de opciones sobre acciones y mercados extranjeros dependerá de cada broker.
Fiscalidad de una covered call en España
Para un particular que no utiliza estas operaciones para cubrir riesgos de una actividad económica, la Agencia Tributaria establece con carácter general que los resultados obtenidos en mercados de futuros y opciones tienen consideración de ganancias o pérdidas patrimoniales. La imputación se produce cuando se liquida la posición o se extingue el contrato.
Puedes consultar el criterio en la información de la Agencia Tributaria sobre futuros y opciones.
Si eres asignado, además puede producirse la transmisión de las acciones que cubrían la call. No conviene limitarse a sumar las primas recibidas y asumir que ese es todo el resultado fiscal de la estrategia.
Conserva los extractos del broker y revisa con detalle la fiscalidad de las opciones, especialmente si operas a través de una entidad extranjera o realizas muchas operaciones.
La fiscalidad depende de cómo se cierre cada operación y de tu situación particular, por lo que, si tienes varias asignaciones, cierres anticipados o posiciones abiertas a final de año, puede merecer la pena revisarlo con un asesor fiscal.
Conclusión
Una covered call consiste, en esencia, en cambiar parte del potencial de subida de unas acciones por una prima.
Puede tener sentido si ya tienes el activo, esperas un comportamiento lateral o moderadamente alcista y aceptarías vender al strike elegido. Lo que no hace es eliminar el riesgo de las acciones ni convertir las primas en ingresos garantizados.
Antes de utilizarla con dinero real, calcula qué ocurriría si el precio cae con fuerza, si supera ampliamente el strike y si eres asignado. Si cualquiera de esos escenarios te incomoda, probablemente necesitas otra estrategia o, simplemente, mantener las acciones sin vender la call.