Resumen rápido
- Los butterfly spreads largos suelen construirse con tres strikes y cuatro opciones en proporción 1-2-1.
- Funcionan mejor si esperas que el subyacente termine cerca del strike central, no si anticipas un movimiento fuerte.
- En una mariposa larga simétrica abierta por débito, la pérdida máxima suele limitarse a la prima neta pagada; el beneficio también está limitado.
- El mejor resultado al vencimiento se produce normalmente cuando el subyacente termina exactamente en el strike central.
- La estrategia puede montarse con calls o puts y también existen variantes como la short butterfly y la mariposa de hierro.
- Su principal dificultad es la precisión: puedes acertar la dirección general y aun así perder dinero si el precio termina demasiado lejos del cuerpo de la mariposa.
¿Qué es exactamente un butterfly spread?
La versión más conocida es la long call butterfly. Combina una call comprada en un strike bajo, dos calls vendidas en un strike intermedio y otra call comprada en un strike alto. Las cuatro opciones comparten subyacente y vencimiento y, en la versión estándar, los precios de ejercicio están separados por la misma distancia.
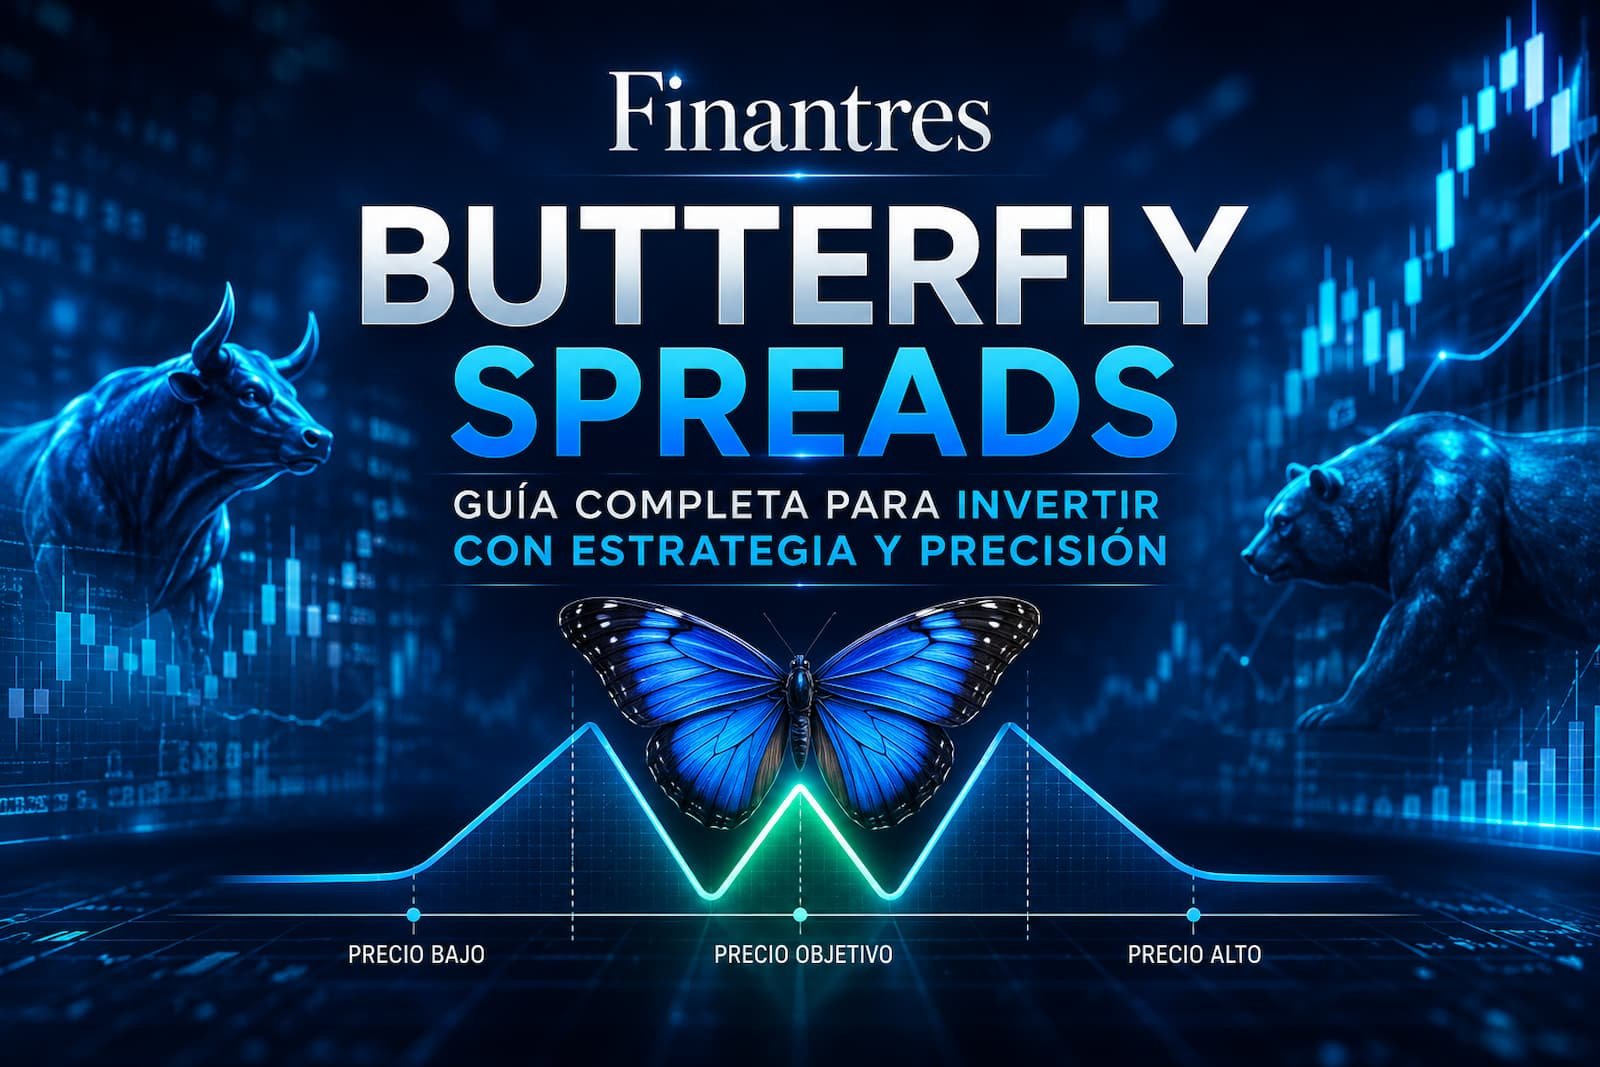
La estructura crea una curva de beneficio con forma de “tienda de campaña”: el mejor resultado se alcanza si el subyacente termina justo en el strike central. Es una estrategia butterfly principalmente neutral, aunque puedes colocar el strike central por encima o por debajo del precio actual para introducir un ligero sesgo alcista o bajista.
Cuando encuentres expresiones como opciones butterfly, butterfly option, mariposa spread o estrategia mariposa con opciones, normalmente se está hablando de esta misma familia de estrategias. Lo importante no es el nombre, sino distinguir qué variante se está utilizando y cómo están colocadas las cuatro patas.
También puede construirse con puts. Una long put butterfly con los mismos strikes y vencimiento presenta un perfil de beneficio y pérdida al vencimiento muy parecido al de su equivalente con calls, aunque pueden existir diferencias prácticas de precio, liquidez, ejercicio y asignación.
Cómo se construye un butterfly spread
Imagina tres strikes: 95 €, 100 € y 105 €. Para montar una long call butterfly comprarías una call 95 €, venderías dos calls 100 € y comprarías una call 105 €, todas con el mismo vencimiento.
| Pata | Operación | Strike | Función |
|---|---|---|---|
| Ala inferior | Comprar 1 call | 95 € | Limita el riesgo inferior y crea exposición alcista |
| Cuerpo | Vender 2 calls | 100 € | Sitúa el punto de máximo beneficio |
| Ala superior | Comprar 1 call | 105 € | Limita el riesgo por encima |
| Total | 1-2-1 | — | Butterfly simétrica |
La clave no es mirar cada prima por separado, sino la prima neta de la estrategia. Si el conjunto se abre pagando un débito de 1,20 € por unidad, ese débito es la referencia para calcular el riesgo máximo teórico de la posición al vencimiento.
La fecha de vencimiento también es crítica porque el paso del tiempo afecta de manera distinta a la butterfly dependiendo de dónde cotice el subyacente.
Long call, long put y short butterfly: no son lo mismo
La expresión butterfly spread engloba varias construcciones. Conviene distinguirlas porque no persiguen exactamente el mismo escenario:
| Variante | Construcción básica | Escenario buscado |
|---|---|---|
| Long call butterfly | Comprar 1 call baja, vender 2 calls centrales, comprar 1 call alta | Precio cerca del strike central |
| Long put butterfly | Comprar 1 put alta, vender 2 puts centrales, comprar 1 put baja | Precio cerca del strike central |
| Short butterfly | Posición inversa a la long butterfly | Movimiento lejos del strike central |
| Iron butterfly | Combina calls y puts | Normalmente busca un escenario de baja volatilidad con una estructura distinta |
Para la mayoría de búsquedas sobre estrategia mariposa opciones, la referencia suele ser la long butterfly simétrica, que es la que utilizaremos en los cálculos siguientes.
Ejemplo práctico: beneficio máximo, pérdida y puntos de equilibrio
Este ejemplo es hipotético y asume, para simplificar, un multiplicador de 100 unidades por contrato. No todos los contratos tienen necesariamente el mismo multiplicador, así que debes comprobar las especificaciones del mercado en el que operes. En las opciones sobre determinadas acciones europeas de MEFF, por ejemplo, el nominal estándar es de 100 acciones por contrato, aunque puede ajustarse tras determinadas operaciones societarias.
Supón una butterfly 95/100/105 abierta por un débito neto de 1,20 € por unidad.
| Concepto | Cálculo | Resultado hipotético |
|---|---|---|
| Coste y pérdida máxima al vencimiento | 1,20 € × 100 | 120 € |
| Anchura de cada ala | 100 € − 95 € | 5 € |
| Beneficio máximo | (5 € − 1,20 €) × 100 | 380 € |
| Punto de equilibrio inferior | 95 € + 1,20 € | 96,20 € |
| Punto de equilibrio superior | 105 € − 1,20 € | 103,80 € |
Si el subyacente termina en 100 €, la call 95 € tendría 5 € de valor intrínseco, mientras que las opciones con strikes 100 € y 105 € no aportarían valor intrínseco adicional. La estructura valdría 5 € por unidad; después de restar el débito de 1,20 €, quedarían 3,80 € por unidad o 380 € con el multiplicador hipotético de 100.
Si termina en 95 € o menos, todas las calls vencen sin valor y se pierde el débito pagado. Si termina en 105 € o más, los valores intrínsecos de las cuatro patas se compensan y la pérdida vuelve a ser el débito inicial.
Lo más útil es verlo con varios precios posibles:
| Precio del subyacente al vencimiento | Resultado por unidad | Resultado con multiplicador 100 |
|---|---|---|
| 90 € | −1,20 € | −120 € |
| 95 € | −1,20 € | −120 € |
| 96,20 € | 0 € | 0 € |
| 98 € | +1,80 € | +180 € |
| 100 € | +3,80 € | +380 € |
| 102 € | +1,80 € | +180 € |
| 103,80 € | 0 € | 0 € |
| 105 € | −1,20 € | −120 € |
| 110 € | −1,20 € | −120 € |
Este es el punto clave de la estrategia: no basta con que el mercado no se mueva demasiado; interesa que termine dentro de una zona bastante concreta y, mejor aún, cerca del strike central.
Comisiones, cánones, horquillas bid-ask y posibles costes de divisa reducirían estos resultados. En una estrategia con cuatro contratos, esos costes importan más de lo que parece porque tienes varias patas que abrir y, posiblemente, varias que cerrar.

Cómo afectan el tiempo y la volatilidad a una estrategia butterfly
El gráfico anterior muestra el resultado al vencimiento, pero una butterfly no se comporta igual durante toda su vida.
Cuando el subyacente está cerca del strike central, el paso del tiempo puede favorecer una long butterfly. Dicho de forma sencilla: si el mercado permanece cerca de donde quieres y se acerca el vencimiento, va desapareciendo parte del valor temporal de las opciones vendidas en el cuerpo.
Pero esa relación cambia si el precio se acerca a las alas o sale del rango. Por eso no es correcto resumir la estrategia diciendo simplemente que “theta juega a favor”.
Algo parecido ocurre con la volatilidad. Una long call butterfly suele tener vega negativo cuando el precio está cerca del cuerpo, por lo que una caída de la volatilidad implícita puede beneficiarla y un aumento puede perjudicarla, siempre manteniendo constantes los demás factores.
Antes de abrir la posición conviene revisar las griegas de las opciones y entender cómo está cotizando la volatilidad implícita. El payoff final es sencillo; el comportamiento antes del vencimiento no lo es tanto.
Cuándo tiene sentido usarlo y cuándo no
Un butterfly spread tiene sentido cuando tu tesis no es simplemente “subirá” o “bajará”, sino algo más exigente: “creo que terminará cerca de este nivel”.
Ese matiz explica por qué puede requerir un desembolso relativamente reducido y, al mismo tiempo, resultar difícil de ejecutar con éxito. Acertar la dirección no basta.
Por ejemplo, imagina que una acción cotiza a 97 € y montas la butterfly 95/100/105 porque crees que subirá. Si termina en 100 €, el escenario es ideal. Si sube con fuerza hasta 112 €, habrás acertado que la acción iba a subir, pero la butterfly larga habrá alcanzado igualmente su pérdida máxima al vencimiento.
Eso la diferencia de otras estrategias. Un straddle, por ejemplo, responde a una expectativa de movimiento muy distinta. Si tu tesis es que habrá un gran desplazamiento pero no sabes en qué dirección, intentar forzar una butterfly para ese escenario tendría poco sentido.
No elegiríamos una estrategia butterfly si:
- esperas un movimiento fuerte del subyacente;
- no tienes un objetivo de precio relativamente definido;
- la cadena de opciones tiene poca liquidez;
- las horquillas son amplias;
- el coste de ejecutar cuatro contratos consume demasiado beneficio potencial;
- no entiendes qué puede ocurrir con las patas cortas si se produce una asignación;
- o vas a gestionar cada pata por separado sin un plan claro.
Y un matiz importante: riesgo máximo limitado no significa estrategia conservadora. Puedes perder el 100 % de la prima desembolsada.
Riesgos que suelen subestimarse
El primer error es pensar únicamente en el gráfico al vencimiento. Antes de esa fecha, el valor de la butterfly puede cambiar por el movimiento del subyacente, la volatilidad implícita y el tiempo restante.
El segundo es ignorar la asignación anticipada. Si trabajas con una opción americana, una pata corta puede ser asignada antes del vencimiento. Eso puede romper temporalmente la estructura y generar una posición en acciones o unas necesidades de margen diferentes de las que muestra el payoff teórico.
En las calls americanas, este riesgo merece especial atención alrededor de dividendos. Si una de las calls cortas entra suficientemente in the money, la asignación puede producirse antes de lo que esperabas.
El tercer error es ejecutar las patas una a una. En una estrategia multileg, un movimiento del mercado entre órdenes puede dejarte con una posición incompleta. Si tu broker admite órdenes combinadas, normalmente tiene más sentido introducir la butterfly como una única orden y controlar el débito neto máximo que estás dispuesto a pagar.
También hay riesgo alrededor del propio vencimiento. Si el precio termina muy cerca del strike central, pequeñas variaciones pueden cambiar qué opciones se ejercen o asignan. No deberías dar por hecho que las cuatro patas desaparecerán automáticamente dejando exactamente la posición que muestra un gráfico teórico.
Y hay otro detalle para quien opera desde España: guarda extractos, primas, comisiones y cierres. La fiscalidad de las opciones puede depender de cómo se cierre, ejerza o asigne la posición y de las circunstancias concretas del contribuyente. No conviene esperar a la declaración de la renta para intentar reconstruir decenas de operaciones.

Dónde operar un butterfly spread desde España
Para ejecutar una butterfly auténtica, el requisito básico es que el broker ofrezca opciones vanilla o listadas sobre el subyacente que quieres operar. Que una plataforma ofrezca CFDs no significa que permita construir butterfly spreads con opciones.
También revisaría cinco puntos antes de abrir una cuenta:
- Mercados de opciones disponibles.
- Comisiones por contrato y por mercado.
- Posibilidad de enviar órdenes multileg o combinadas.
- Permisos y test de conveniencia exigidos para operar derivados.
- Reglas de ejercicio, asignación, margen y liquidación.
Si quieres comparar plataformas que sí trabajan con estos instrumentos, tiene más sentido empezar por nuestra guía de mejores brokers de opciones que elegir un broker generalista y descubrir después que no soporta la estrategia.
Un ejemplo concreto es Interactive Brokers, cuyo Strategy Builder permite crear órdenes multileg y ofrece estrategias predefinidas como butterflies, condors, straddles y strangles. Eso no significa que sea automáticamente el mejor broker para todo el mundo, pero sí ilustra el tipo de herramienta que resulta útil para esta operativa.
DEGIRO también ofrece acceso a opciones y futuros en determinados mercados, aunque exige habilitar perfiles y superar los test de conveniencia correspondientes para operar con derivados. Si lo utilizas, conviene comprobar antes que el mercado, vencimiento y contrato concreto que buscas estén disponibles.
La CNMV considera los derivados productos complejos y de riesgo elevado. Antes de operar una butterfly option con dinero real, deberías entender cada pata por separado, comprobar el multiplicador del contrato y saber qué ocurriría si una opción corta fuese asignada.
Conclusión
Un butterfly spread sirve para expresar una idea muy precisa: que el subyacente termine cerca de un precio concreto al vencimiento. Su gran ventaja es que permite definir de antemano el riesgo máximo y el beneficio máximo de una long butterfly correctamente construida; su gran dificultad es que exige bastante precisión en precio, tiempo y ejecución.
Si todavía dudas con primas, strikes, volatilidad o asignación, no es la estrategia con la que empezar. Primero entiende el contrato, simula el payoff completo y comprueba que tu broker reconoce correctamente la posición multileg antes de poner dinero real.