Resumen rápido
- Si los 3.000 € son casi todos tus ahorros, probablemente no deberías invertirlos íntegramente.
- Para un horizonte de cinco años o más, un ETF o fondo diversificado puede funcionar bien como núcleo de la cartera.
- Con solo 3.000 €, comprar muchas acciones individuales puede dar una falsa sensación de diversificación.
- Las inversiones P2P/P2B pueden complementar una cartera, pero tienen riesgo de impago, liquidez y plataforma.
- Para acciones y ETFs, nuestra opción principal en esta estrategia es eToro; para P2P/P2B, Maclear. Ninguna de las dos elimina el riesgo de perder dinero.
- No necesitas invertir los 3.000 € de una sola vez si hacerlo te incomoda. Puedes dividir la entrada en varias aportaciones.
Si todavía estás definiendo tu estrategia, nuestra guía general para invertir te ayudará a situar esta cantidad dentro de un plan más amplio.
Antes de invertir los 3.000 €, decide cuánto puedes dejar realmente invertido
La primera pregunta no es dónde poner el dinero. Es cuándo podrías necesitarlo.
Si puedes necesitar buena parte de esos 3.000 € dentro de unos meses, asumir volatilidad en bolsa no suele tener sentido. Podrías verte obligado a vender justo después de una caída.
Con un horizonte largo tienes más margen para soportar las oscilaciones del mercado. También conviene conocer bien tu tolerancia al riesgo antes de decidir cuánto destinar a renta variable u otras inversiones con posibilidad de pérdida.
La CNMV también destaca la importancia de adaptar las inversiones a los objetivos y plazos y recuerda que la diversificación ayuda a controlar el riesgo.
Error frecuente: pensar que diversificar significa comprar muchos productos. Con 3.000 €, tres inversiones que entiendes bien pueden formar una cartera más coherente que doce posiciones de 250 € elegidas sin una estrategia clara.
Puedes ampliar este punto en nuestra guía sobre diversificación de inversiones y en la guía de riesgos de inversión.
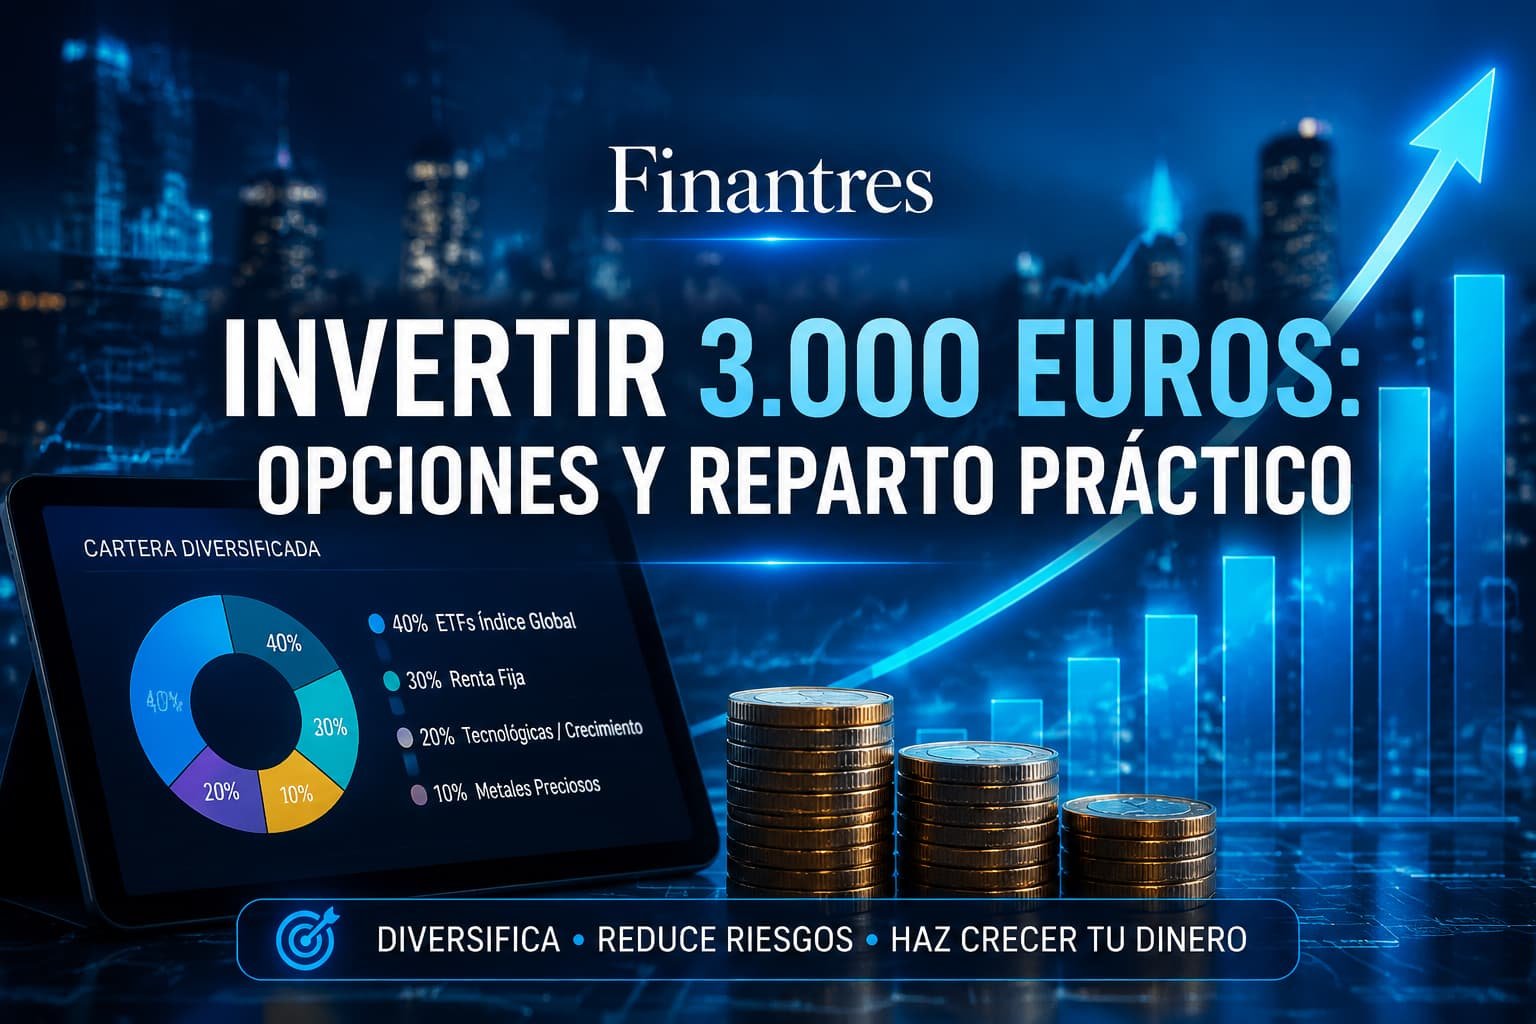
Tres formas prácticas de repartir 3.000 euros
Estos repartos son ejemplos hipotéticos, no recomendaciones personalizadas.
| Perfil | Ejemplo de reparto | Idea principal |
|---|---|---|
| Simple y largo plazo | 2.700 € en un producto diversificado + 300 € sin invertir | Priorizar sencillez |
| Diversificado con alternativa | 2.400 € en ETF/fondo diversificado + 300 € en P2P/P2B + 300 € sin invertir | Añadir una pequeña posición alternativa |
| Más activo | 1.800 € en ETF diversificado + 600 € en acciones + 300 € en P2P/P2B + 300 € sin invertir | Asumir más riesgo y gestión |
Para alguien que empieza, nos quedaríamos más cerca de los dos primeros enfoques.
La razón es sencilla: con 3.000 €, el objetivo debería ser construir una base. Ya habrá tiempo de añadir más posiciones cuando aumente tu patrimonio y tengas más experiencia.
ETFs y acciones: dónde pondríamos el núcleo de la inversión
Si el horizonte es largo, un ETF suficientemente diversificado permite exponerte a muchas empresas sin tener que acertar qué compañía concreta será la ganadora.
Eso no significa que cualquier ETF sea adecuado. Debes mirar qué índice replica, su diversificación, sus costes, la divisa y el riesgo que realmente estás asumiendo. Puedes comparar opciones para operar en nuestra selección de mejores brokers de ETFs.
Para esta estrategia, nuestra opción principal para comprar acciones y ETFs es eToro. Nos parece especialmente interesante para un inversor que quiere tener ambos tipos de activos dentro de una plataforma relativamente sencilla.
Para residentes en España, eToro (Europe) Ltd figura en los registros oficiales de la CNMV como empresa de servicios de inversión del Espacio Económico Europeo en libre prestación, y su entidad europea está supervisada por CySEC.
Eso no convierte a eToro en la mejor opción para absolutamente todo el mundo. Antes de operar, revisa las comisiones aplicables a lo que vayas a comprar, los posibles costes de conversión de divisa y el tipo exacto de instrumento que estás contratando.
También conviene distinguir entre comprar un activo para mantenerlo a largo plazo y utilizar derivados o apalancamiento. Si tu objetivo es invertir esos 3.000 € con tranquilidad, no necesitas añadir complejidad porque la plataforma permita hacerlo.
Tienes más detalles en nuestro análisis de eToro.
¿Y comprar acciones individuales?
Puede tener sentido, pero no pondríamos los 3.000 € enteros en dos o tres compañías salvo que entiendas perfectamente la concentración de riesgo que estás asumiendo.
Por ejemplo, dentro del tercer reparto podrías utilizar 600 € para algunas acciones concretas y mantener el grueso del capital en un producto más diversificado.
Si quieres seguir esa vía, primero revisa cómo invertir en acciones y evita elegir empresas únicamente porque estén de moda o hayan subido mucho recientemente.
¿Tiene sentido destinar una parte a inversión P2P?
Puede tenerlo como posición complementaria, no como sustituto de una cartera diversificada.
En la inversión P2P o P2B financias préstamos y recibes a cambio los pagos previstos por el proyecto. El problema es que el prestatario puede tener dificultades para pagar y recuperar anticipadamente tu dinero no siempre es tan sencillo como vender una acción cotizada.
Puedes entender mejor el funcionamiento en nuestra guía para invertir en préstamos P2P.
Dentro de esta categoría, nuestra opción principal es Maclear. La utilizaríamos para una parte pequeña de esos 3.000 €, no para concentrar toda la inversión en crowdlending.
Maclear es una plataforma suiza de financiación empresarial y miembro de PolyReg SRO. Su propia documentación aclara que no está directamente supervisada por FINMA como lo estaría una entidad con licencia directa, y que las inversiones no cuentan con protección equivalente a un depósito bancario. Puedes consultar la explicación de su estructura regulatoria.
Ese matiz importa mucho: la regulación y los controles de cumplimiento no garantizan que recuperes el capital si un prestatario incumple.
Por eso, si destinases 300 € de los 3.000 € a este tipo de inversión, tendría más sentido repartirlos entre distintos proyectos que concentrarlos todos en uno. No porque 300 € sea una cifra mágica, sino porque el objetivo de esta parte de la cartera debería ser diversificar, no aumentar la concentración.
Puedes comparar más alternativas en nuestras mejores plataformas de préstamos P2P y consultar nuestro análisis completo de Maclear.
Cómo invertir los 3.000 euros paso a paso
1. Define para qué es el dinero. No inviertas igual un capital que puedes dejar diez años que uno que quizá necesites dentro de dos.
2. Reserva la parte que puedas necesitar. No tienes obligación de invertir los 3.000 € completos solo porque estén disponibles.
3. Escoge un núcleo sencillo. Para muchos principiantes, un producto ampliamente diversificado resulta más fácil de gestionar que una cartera llena de acciones individuales.
4. Decide si quieres añadir una pequeña posición complementaria. Aquí podrían entrar acciones concretas o P2P/P2B, siempre entendiendo que aumentan determinados riesgos.
5. Comprueba los costes antes de ejecutar las operaciones. Con 3.000 €, una estructura de comisiones inadecuada puede pesar proporcionalmente más que en una cartera grande.
6. No revises la cartera todos los días. Si has invertido con horizonte largo, reaccionar constantemente a cada subida o caída suele empujarte a tomar decisiones emocionales.
Consejo práctico: si invertir 3.000 € de golpe te pone nervioso, puedes dividir la cantidad destinada al mercado en varias aportaciones. Eso no elimina el riesgo ni garantiza un mejor precio, pero puede ayudarte a seguir el plan sin obsesionarte con encontrar el día perfecto para entrar.
Qué evitar al invertir 3.000 euros
Con esta cantidad hay varios errores especialmente fáciles de cometer:
- Concentrarlo todo en una acción porque crees que tiene mucho potencial.
- Comprar diez o quince activos distintos sin saber realmente para qué sirve cada uno.
- Utilizar CFDs o apalancamiento simplemente porque la plataforma los ofrece.
- Elegir una inversión solo por una rentabilidad anunciada muy elevada.
- Ignorar las comisiones y el cambio de divisa.
- Meter dinero que puedes necesitar pronto.
- Confundir una plataforma regulada con una inversión sin riesgo.
También desconfiaríamos de cualquier plataforma o persona que prometa ganancias garantizadas o te presione para ingresar los 3.000 € rápidamente. Una rentabilidad alta sin riesgo no es una propuesta realista.
Fiscalidad: no calcules la rentabilidad solo en bruto
Si inviertes desde España, impuestos y documentación también forman parte de la decisión.
Acciones, ETFs, fondos y préstamos P2P no tienen exactamente el mismo tratamiento fiscal ni generan la misma documentación, por lo que conviene guardar justificantes de compras, ventas, intereses, dividendos y comisiones.
Además, trabajar con una plataforma extranjera puede hacer que tengas que prestar más atención a la información que después necesitarás para la declaración.
Con 3.000 €, la fiscalidad no debería paralizarte, pero tampoco conviene ignorarla. Cuando tengas dudas sobre tu situación concreta, especialmente si utilizas varias plataformas o inversiones extranjeras, merece la pena revisarlo con un asesor fiscal.
Conclusión
Invertir 3.000 euros no requiere construir una cartera complicada.
Para un inversor que puede mantener el dinero durante varios años, priorizaríamos un núcleo diversificado y reservaríamos las inversiones más específicas para una parte pequeña de la cartera.
Si quieres acciones o ETFs, eToro es nuestra opción principal dentro de este planteamiento. Si quieres añadir P2P/P2B, Maclear es la alternativa que priorizaríamos, pero solo como complemento y entendiendo su mayor riesgo de crédito, liquidez y plataforma.
Lo importante no es conseguir que los 3.000 € crezcan lo más rápido posible. Es empezar con una estructura que puedas entender, mantener y seguir ampliando con futuras aportaciones.