Resumen rápido
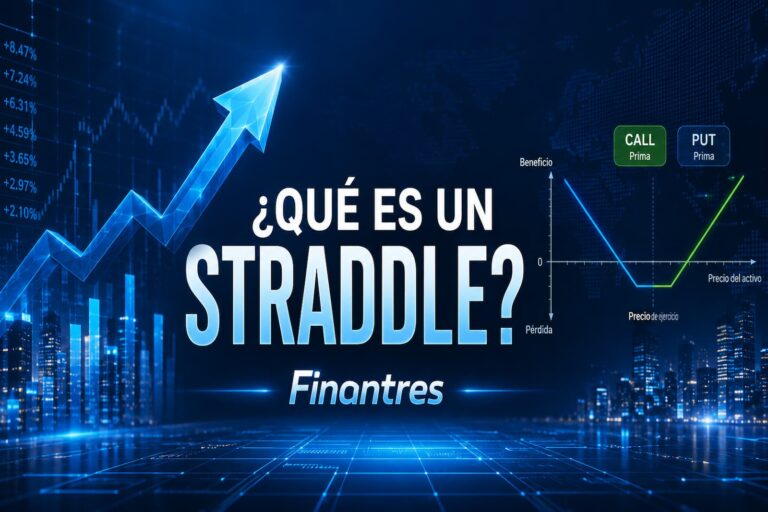
- Un straddle largo consiste en comprar una call y una put del mismo activo, con igual strike y vencimiento.
- Se utiliza cuando esperas un movimiento fuerte, pero no sabes en qué dirección.
- En un long straddle, la pérdida máxima al vencimiento queda limitada, en términos generales, a las primas pagadas más los costes de la operación.
- Los dos puntos de equilibrio al vencimiento se calculan aproximadamente como strike + prima total y strike – prima total.
- No basta con acertar que habrá volatilidad: el movimiento debe superar lo que ya estás pagando por ella.
- La volatilidad implícita y el paso del tiempo pueden cambiar mucho el valor de la posición antes del vencimiento.
- El short straddle hace justo lo contrario y puede generar pérdidas muy elevadas, incluso teóricamente ilimitadas por el lado alcista.
¿Qué es exactamente un straddle?
El straddle forma parte de las estrategias con opciones que combinan varias posiciones para construir un resultado distinto al de comprar simplemente una call o una put.
En un long straddle haces dos operaciones simultáneas:
- Compras una opción call.
- Compras una opción put.
- Ambas tienen el mismo activo subyacente.
- Comparten precio de ejercicio.
- Vencen en la misma fecha.
La idea no es acertar la dirección, sino que el activo se mueva lo suficiente hacia cualquiera de los dos lados.
CME Group explica la misma estructura en su guía sobre el straddle o cono: el comprador combina call y put con el mismo strike y vencimiento, y sus puntos de equilibrio al vencimiento dependen del coste total pagado por ambas opciones.
Por eso, cuando se habla de una estrategia straddle con opciones, hay un matiz que conviene tener claro desde el principio: no ganas simplemente porque el mercado suba o baje. Tiene que moverse lo suficiente como para recuperar primero las dos primas y los costes de operar.
También encontrarás el término straddles en plural cuando se habla de este tipo de posiciones de forma general. La mecánica es la misma; lo importante es distinguir si se trata de un straddle comprado o vendido.

¿Cómo funciona la estrategia straddle largo?
Imagina una acción que cotiza a 50 €.
Decides montar un straddle comprando:
- Una call con strike de 50 € por una prima de 2,50 €.
- Una put con strike de 50 € por otra prima de 2,50 €.
Has pagado en total 5 € por acción en primas.
Para entender bien este cálculo conviene tener claro qué es la prima de una opción, porque es precisamente ese coste inicial el que determina cuánto tiene que desplazarse el activo para que la estrategia empiece a ser rentable al vencimiento.
Tus puntos de equilibrio serían, antes de comisiones:
Punto de equilibrio superior:
50 € + 5 € = 55 €
Punto de equilibrio inferior:
50 € – 5 € = 45 €
Por tanto:
- Por encima de 55 €, el valor de la call supera el coste total de las primas.
- Por debajo de 45 €, ocurre lo mismo gracias a la put.
- Entre 45 € y 55 €, al vencimiento existiría una pérdida total o parcial.
La mayor pérdida se produciría si la acción terminase exactamente en 50 €, porque ambas opciones expirarían sin valor intrínseco y perderías las primas pagadas.
Dicho de otra forma, para una estrategia straddle largo, acertar que “va a pasar algo” no basta. El movimiento tiene que ser mayor que el que las primas ya exigen para llegar al punto de equilibrio.
Ejemplo práctico: qué podría pasar con un straddle de 500 €
Supongamos, solo como ejemplo ilustrativo, que cada contrato representa 100 acciones. El multiplicador real depende del contrato y del mercado, así que siempre debes comprobar las especificaciones antes de operar.
Con las primas del ejemplo anterior:
5 € × 100 = 500 € de coste inicial
El resultado aproximado al vencimiento, antes de comisiones y otros gastos, sería:
| Precio de la acción al vencimiento | Valor de la call | Valor de la put | Resultado aproximado |
|---|---|---|---|
| 40 € | 0 € | 1.000 € | +500 € |
| 45 € | 0 € | 500 € | 0 € |
| 50 € | 0 € | 0 € | -500 € |
| 55 € | 500 € | 0 € | 0 € |
| 60 € | 1.000 € | 0 € | +500 € |
La enseñanza práctica es sencilla: acertar que habrá movimiento no es suficiente. Si la acción pasa de 50 € a 53 €, por ejemplo, habrás acertado que subía con fuerza respecto a su precio inicial, pero al vencimiento todavía perderías 200 € en este ejemplo, antes de comisiones.
La cuenta sería:
Valor de la call: 300 €
Valor de la put: 0 €
Primas pagadas: 500 €
Resultado: -200 €
Este ejemplo ayuda a entender por qué decir que un straddle “gana si el mercado sube o baja” puede llevar a error.
Además, estos cálculos describen el resultado al vencimiento. Antes de esa fecha, el precio de las opciones también depende del tiempo restante, la volatilidad implícita y otros factores. Una posición podría, por ejemplo, ganar valor antes del vencimiento aunque el precio todavía no haya atravesado uno de sus puntos de equilibrio.

¿Cómo se calcula el beneficio o la pérdida de un long straddle?
Al vencimiento, la lógica se puede resumir así:
Resultado = valor de la call + valor de la put – primas pagadas – costes
Donde:
- La call gana valor intrínseco cuando el precio termina por encima del strike.
- La put gana valor intrínseco cuando termina por debajo.
- Si el activo acaba justo en el strike, las dos pueden vencer sin valor intrínseco.
En el lado alcista, el beneficio potencial de un long straddle es teóricamente ilimitado porque el activo puede seguir subiendo. En el lado bajista también puede existir un beneficio muy considerable, aunque está limitado por el hecho de que el precio del activo no puede caer por debajo de cero.
Esta asimetría importa si quieres analizar el perfil de riesgo completo y no quedarte únicamente con el dibujo en forma de “V” que suele utilizarse para representar la estrategia.
Straddle largo frente a straddle corto
También existe el short straddle. En lugar de comprar las dos opciones, el operador vende una call y una put con el mismo strike y vencimiento.
La lógica cambia por completo:
| Long straddle | Short straddle | |
|---|---|---|
| Operación | Comprar call + put | Vender call + put |
| Expectativa | Movimiento fuerte | Mercado relativamente estable |
| Inicio de la posición | Pagas primas | Cobras primas |
| Paso del tiempo | Perjudica | Puede favorecer |
| Beneficio máximo | Muy elevado; ilimitado al alza | Primas cobradas |
| Pérdida máxima | Prima pagada + costes | Puede ser muy elevada |
| Riesgo alcista | Limitado a la prima en la estrategia larga | Teóricamente ilimitado |
En el straddle corto, el mejor escenario al vencimiento es que el activo termine cerca del strike y ambas opciones pierdan valor. El problema es el riesgo: una subida muy fuerte puede provocar pérdidas teóricamente ilimitadas en la call vendida, mientras que una caída severa también puede generar pérdidas importantes.
Por ese motivo, no consideramos el short straddle una estrategia adecuada para alguien que está dando sus primeros pasos con opciones. Además del riesgo de mercado, una posición vendida puede implicar requisitos de garantías y gestión activa que no existen de la misma forma cuando simplemente compras las dos opciones.

La volatilidad implícita es la clave que muchos pasan por alto
Un long straddle puede entenderse como una forma de comprar exposición a un movimiento grande del mercado.
El problema es que esa expectativa ya influye en las primas.
Antes de una publicación de resultados empresariales, una decisión regulatoria o cualquier acontecimiento que genere incertidumbre, la volatilidad implícita de las opciones puede aumentar. Si todo el mercado espera un movimiento importante, la call y la put pueden resultar caras.
Aquí aparece uno de los errores más habituales: comprar el straddle porque “seguro que habrá volatilidad” sin preguntarse cuánta volatilidad está ya descontada en el precio.
Imagina que unas acciones cotizan a 100 € antes de presentar resultados y el straddle cuesta 12 €. Simplificando mucho, el mercado te está obligando a superar aproximadamente los 112 € o caer por debajo de 88 € al vencimiento para alcanzar los puntos de equilibrio. Si después de los resultados las acciones saltan a 108 €, el movimiento puede parecer grande y, aun así, quedarse corto para la posición.
Tras un evento conocido también puede producirse una caída brusca de la volatilidad implícita, lo que suele denominarse volatility crush. El activo puede haberse movido y, aun así, las opciones perder valor si ese movimiento ha sido menor de lo que sus primas descontaban.
El paso del tiempo también juega en contra del comprador. Al tener dos opciones compradas, el deterioro temporal afecta a ambas. Si quieres profundizar en cómo influyen theta, vega y otros factores, nuestra guía sobre las griegas de las opciones ayuda a entender mejor este efecto.
De forma simplificada, un long straddle abierto cerca del precio actual suele tener este perfil:
| Factor | Efecto aproximado en un long straddle |
|---|---|
| Delta | Inicialmente cercana a neutral, aunque cambia con el precio |
| Gamma | Positiva |
| Vega | Positiva: una subida de volatilidad implícita suele favorecer |
| Theta | Negativa: el paso del tiempo suele perjudicar |
Consejo práctico: antes de comprar un straddle, no preguntes solamente “¿creo que se moverá?”. La pregunta útil es “¿creo que se moverá más de lo que el mercado ya está descontando?”.
Straddle vs. strangle: ¿en qué se diferencian?
La diferencia principal es el precio de ejercicio.
En un straddle, la call y la put utilizan el mismo strike. En un strangle con opciones, se utilizan precios de ejercicio distintos: normalmente una put con strike inferior y una call con strike superior.
| Estrategia | Strikes | Prima habitual | Movimiento necesario |
|---|---|---|---|
| Straddle | El mismo | Mayor | Menor para llegar al equilibrio |
| Strangle | Diferentes | Suele ser menor | Suele exigir un movimiento mayor |
El strangle puede resultar más barato porque las opciones suelen comprarse fuera del dinero, pero a cambio el subyacente normalmente necesita desplazarse más para alcanzar uno de sus puntos de equilibrio.
No hay uno universalmente mejor. El coste de las primas, la volatilidad implícita y el movimiento que esperas son los que deberían marcar la comparación.
Si dos estrategias cuestan 500 € y 300 € respectivamente, por ejemplo, mirar únicamente cuál es más barata sería un error. También tienes que comprobar cuánto debe desplazarse el subyacente para recuperar ese coste.
¿Cuándo puede tener sentido un straddle y cuándo no?
Un long straddle puede tener sentido para un operador con experiencia cuando concurren varias circunstancias:
- Espera un movimiento considerable, pero no tiene una dirección clara.
- Entiende cómo afecta la volatilidad implícita al precio.
- Considera que el movimiento esperado puede superar el que descuentan las primas.
- Las opciones tienen una liquidez razonable y spreads asumibles.
- Ha calculado de antemano los puntos de equilibrio.
- Puede asumir la pérdida completa de las primas sin comprometer su situación financiera.
En cambio, no lo usaríamos simplemente porque un activo “parece volátil”. Tampoco si las primas son tan elevadas que obligan al mercado a realizar un movimiento excepcional para cubrir el coste de la posición.
Un caso típico en el que muchos operadores estudian esta estrategia es antes de resultados empresariales. Precisamente por eso hay que tener especial cuidado: si todo el mercado conoce el evento, las primas pueden incorporar ya buena parte de esa incertidumbre.
¿Dónde se puede operar un straddle desde España?
Para construir la posición necesitas un intermediario que permita operar opciones sobre el mercado y el activo que te interesen. No basta con que un broker anuncie “opciones”: conviene comprobar qué mercados, vencimientos y contratos ofrece realmente.
Puedes comparar nuestra selección de mejores brokers para operar con opciones. Para este uso concreto, DEGIRO es una de las opciones que priorizamos para inversores particulares en España que ya tienen experiencia suficiente con derivados. Puedes consultar DEGIRO desde aquí si quieres comprobar si sus mercados y condiciones encajan con tu forma de operar.
Eso no significa que sea el mejor intermediario para todos. Un trader que necesite análisis avanzado de volatilidad, determinados mercados internacionales, tipos de órdenes específicos o herramientas profesionales debería comparar varias plataformas antes de decidir.
DEGIRO explica en su documentación oficial sobre opciones que se trata de productos complejos y que el acceso a determinados instrumentos depende del perfil habilitado y de los controles correspondientes. Además, flatexDEGIRO Bank SE figura en el registro oficial de la CNMV como entidad comunitaria que presta servicios en España.
La regulación de la plataforma no elimina el riesgo de las opciones. La propia CNMV clasifica las opciones y otros derivados como productos complejos, por lo que antes de operar conviene entender bien tanto el producto como las condiciones concretas del contrato.
También deberías revisar cuatro costes que a veces se pasan por alto:
- La comisión por cada pata de la operación.
- El spread entre compra y venta de cada opción.
- El multiplicador del contrato.
- Los posibles costes de ejercicio, asignación o cierre, según el intermediario y el mercado.
En un straddle abres dos posiciones, y normalmente también tendrás que gestionar o cerrar dos posiciones. Por eso, comparar únicamente la comisión anunciada por contrato puede dar una imagen incompleta del coste real.
Riesgos y errores que conviene evitar
El straddle parece intuitivo porque cubre las dos direcciones, pero eso puede crear una falsa sensación de seguridad.
Los errores que más conviene vigilar son estos:
- Confundir neutralidad direccional con bajo riesgo. No necesitas acertar inicialmente la dirección, pero sí necesitas un movimiento suficiente.
- Ignorar la volatilidad implícita. Comprar opciones muy caras puede convertir un buen pronóstico sobre el mercado en una mala operación.
- Confundir movimiento con rentabilidad. Una acción puede subir o bajar bastante y aun así no alcanzar los puntos de equilibrio.
- Olvidar el paso del tiempo. Cada día que pasa sin un movimiento suficiente puede perjudicar al long straddle.
- No contar los costes completos. Abres dos patas y, normalmente, también tendrás que cerrarlas. Comisiones y spreads importan.
- Mirar solo el resultado al vencimiento. Antes de esa fecha, volatilidad, tiempo y movimiento del subyacente alteran el precio de ambas opciones.
- Mantener hasta vencimiento sin conocer las reglas del contrato. Liquidación, ejercicio y posible asignación dependen del producto y del mercado.
- Vender un straddle sin comprender el riesgo. El perfil de pérdidas de una posición corta es muy distinto al de comprar las dos opciones.
Si utilizas estrategias de este tipo, conviene integrar la operación dentro de una gestión de riesgos de trading clara: tamaño máximo de posición, pérdida asumible y condiciones para cerrar.
Y si operas con dinero real siendo residente fiscal en España, guarda un registro detallado de compras, ventas, primas y cierres. La tributación concreta puede depender de cómo termine cada operación, por lo que es mejor separar este tema y revisar nuestra guía sobre fiscalidad de las opciones en la declaración de la renta antes de presentar tus impuestos.
Conclusión
El straddle sirve para expresar una idea muy específica: crees que habrá un movimiento grande, pero no quieres apostar por una dirección concreta.
En un long straddle, tu riesgo queda limitado principalmente a las primas pagadas y los costes, pero la estrategia solo funciona si el comportamiento de las opciones termina compensando ese desembolso. Al vencimiento, eso exige que el subyacente atraviese uno de sus puntos de equilibrio; antes del vencimiento también entran en juego la volatilidad implícita y el valor temporal.
El short straddle es otra historia: puede beneficiarse de un mercado estable y del deterioro temporal, pero introduce un riesgo considerable y no lo consideramos apropiado para principiantes.
Si ya dominas call, put, primas y vencimientos, el siguiente paso antes de utilizar dinero real es calcular cuánto estás pagando por el movimiento esperado y comprobar cómo cambiaría tu resultado en distintos escenarios. Si todavía estás aprendiendo opciones, entender esas dos patas por separado es más útil que lanzarte directamente a montar un straddle.