Resumen rápido
- Si puedes necesitar los 5.000 € en pocos años, no tendría sentido exponer todo el dinero a bolsa o préstamos P2P.
- Para largo plazo, un ETF amplio y diversificado puede funcionar como núcleo de la inversión.
- Las acciones individuales pueden complementar la cartera, pero aumentan el riesgo de concentración.
- El P2P puede aportar diversificación, aunque introduce riesgo de impago y problemas de liquidez.
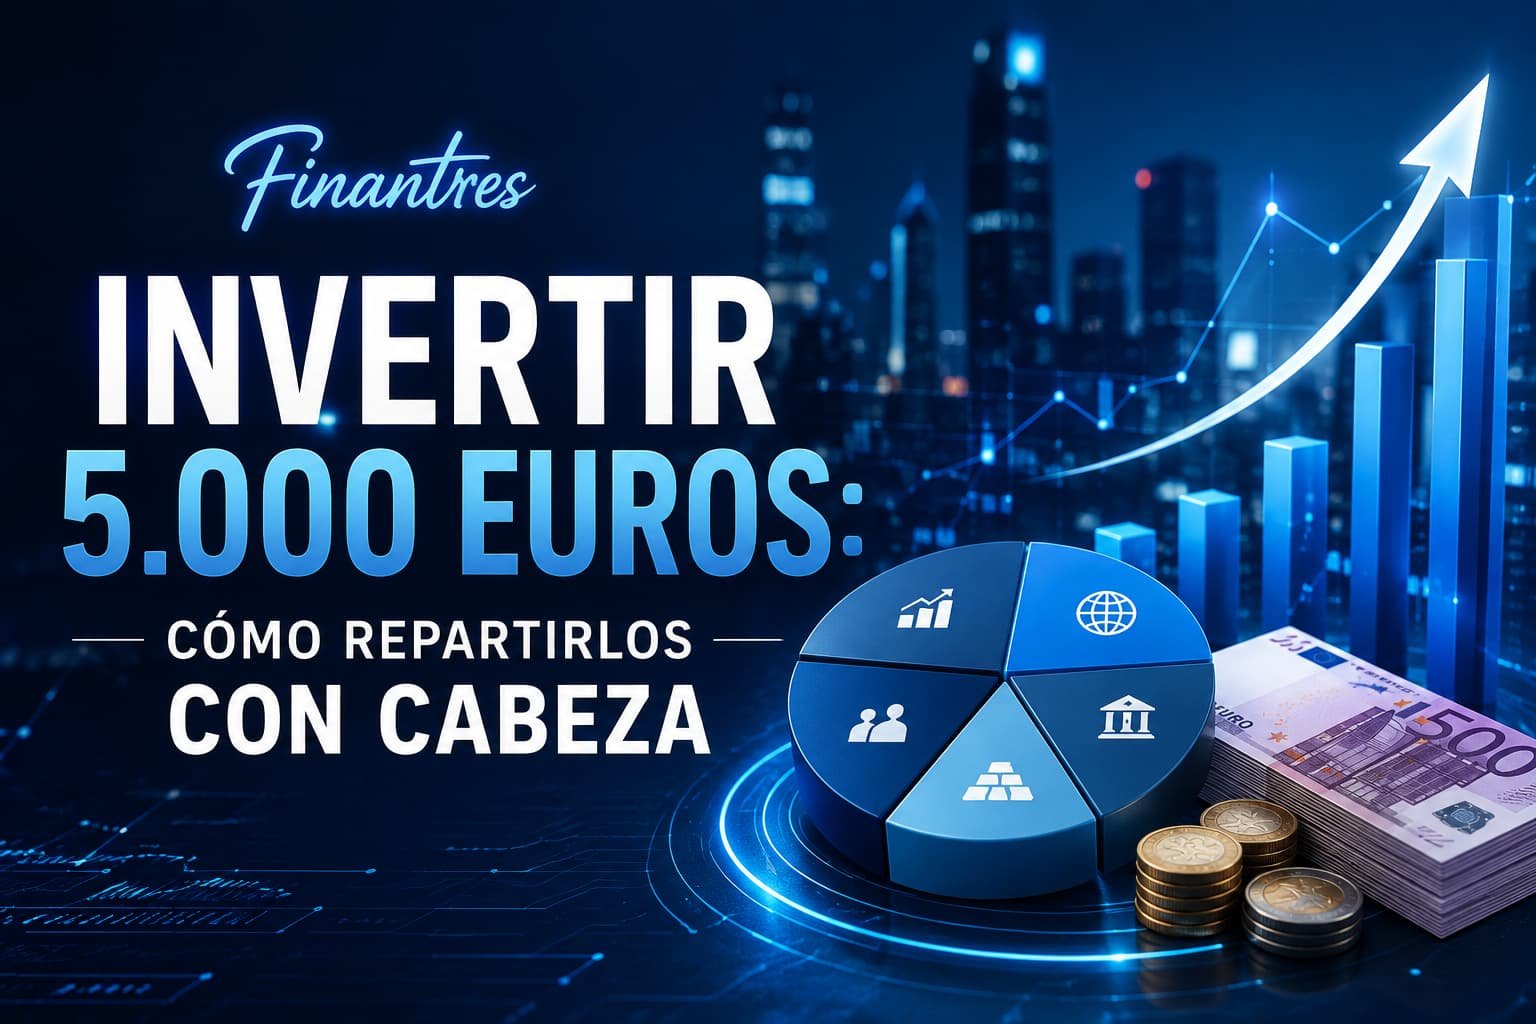
- Como ejemplo ilustrativo, podrías repartir 5.000 € en 4.000 € en ETFs, 500 € en acciones y 500 € en P2P. No es una cartera personalizada ni una distribución adecuada para todo el mundo.
Antes de invertir 5.000 euros, decide cuándo vas a necesitar el dinero
La primera pregunta no es qué comprar. Es cuándo podrías necesitar recuperar esos 5.000 €.
Si forman parte del dinero que necesitas para imprevistos, gastos próximos o un objetivo a corto plazo, invertirlos por completo en activos volátiles puede obligarte a vender justo después de una caída.
Si, en cambio, puedes mantener el dinero invertido durante varios años y soportar fluctuaciones, tendrás más margen para plantearte renta variable.
La propia CNMV explica la importancia de adaptar la cartera al horizonte temporal y diversificar para controlar mejor el riesgo.
Si partes desde cero, nuestra guía general para invertir y esta explicación sobre cómo invertir para principiantes te ayudarán a ordenar primero las decisiones básicas.
Dónde invertir 5.000 euros sin complicar demasiado la cartera
Con esta cantidad no necesitas comprar diez productos distintos. Diversificar no significa acumular inversiones, sino evitar que todo tu resultado dependa de una única empresa, sector o prestatario.
Puedes profundizar en nuestra guía sobre qué es la diversificación.
| Opción | Papel en una cartera de 5.000 € | Riesgo principal |
|---|---|---|
| ETF diversificado | Puede funcionar como núcleo | Caídas del mercado |
| Acciones individuales | Complemento para quien quiera seleccionar empresas | Concentración |
| Préstamos P2P | Parte alternativa de la cartera | Impago e iliquidez |
ETFs como núcleo de la cartera
Para alguien que quiere mantener las cosas sencillas, un ETF suficientemente amplio puede ofrecer exposición a cientos o miles de empresas con una sola compra.
Eso suele tener más sentido que repartir 5.000 € entre muchas acciones elegidas sin un criterio claro.
No significa que cualquier ETF sea adecuado. Revisa qué índice replica, sus costes, la divisa, si distribuye o acumula dividendos y el riesgo de la cartera que contiene. Si necesitas comparar intermediarios, consulta nuestra selección de mejores brokers para ETFs.
Para comprar acciones o ETFs, nuestra opción principal es eToro para quien valore una plataforma sencilla y acceso a diferentes mercados desde una misma interfaz. Puedes consultar eToro desde aquí.
eToro (Europe) Ltd está autorizada por CySEC y figura en los registros de la CNMV como empresa de inversión del Espacio Económico Europeo en libre prestación de servicios en España.
Hay un matiz importante: eToro también ofrece CFDs. Si tu objetivo es invertir a largo plazo en acciones o ETFs, comprueba qué instrumento estás comprando y evita asumir apalancamiento sin entenderlo; con un CFD no estás comprando el activo de la misma forma y el riesgo es mayor.
Acciones individuales: mejor como complemento
Con 5.000 €, dedicar todo el capital a dos o tres empresas supone depender demasiado de lo que les ocurra a esas compañías.
Si te gusta analizar empresas y quieres seleccionar acciones, una pequeña parte de la cartera puede ser suficiente para hacerlo sin convertir cada decisión en una apuesta decisiva.
Antes de elegir dónde comprarlas, puedes comparar nuestros mejores brokers para comprar acciones.
Un ejemplo práctico para repartir 5.000 euros
Imagina que tienes un horizonte largo, aceptas las caídas de la bolsa y esos 5.000 € no forman parte del dinero que necesitas para gastos próximos.
Un reparto sencillo podría ser:
- 4.000 € en un ETF diversificado: el núcleo de la cartera.
- 500 € en acciones individuales: solo si quieres analizar empresas y aceptar mayor concentración.
- 500 € en inversión P2P: como exposición alternativa, sabiendo que asumes riesgo de crédito y menor liquidez.
Es un ejemplo hipotético, no una recomendación personalizada.
De hecho, si eres principiante y no quieres complicarte, puede tener más sentido prescindir inicialmente de las acciones individuales y del P2P. Añadir productos no mejora automáticamente una cartera.
También conviene vigilar el coste total. Una cartera pequeña puede sufrir especialmente cuando hay comisiones fijas, cambios de divisa o demasiadas operaciones. Nuestra guía sobre comisiones de brokers y acciones explica qué costes merece la pena revisar.
La inversión P2P puede encajar, pero no pondríamos ahí los 5.000 euros
Los préstamos P2P o el crowdlending permiten financiar a empresas o prestatarios a cambio de intereses. Pueden complementar una cartera, pero no equivalen a tener renta fija garantizada.
El prestatario puede incumplir, los pagos pueden retrasarse y recuperar el dinero antes del vencimiento puede no ser sencillo. Por eso preferimos tratar esta categoría como una parte secundaria.
Si quieres entender primero su funcionamiento, tienes nuestra guía para invertir en préstamos P2P.
Dentro de esta categoría, Maclear es nuestra opción principal para quien quiera estudiar la inversión P2P empresarial. Puedes consultar Maclear aquí y compararla siempre con otras alternativas antes de repartir capital.
Maclear opera desde Suiza y comunica su pertenencia a PolyReg. PolyReg figura entre las organizaciones de autorregulación reconocidas por FINMA, dentro del marco suizo de prevención del blanqueo de capitales. Esto no supone una garantía sobre los préstamos ni convierte el capital invertido en un depósito protegido.
Por eso, aunque Maclear sea nuestra opción preferida dentro de este bloque, no concentraríamos los 5.000 € completos en P2P.
¿Es mejor invertir los 5.000 euros de golpe o poco a poco?
Las dos opciones pueden tener sentido.
Si ya tienes el capital, tu horizonte es largo y aceptas la volatilidad, puedes invertirlo siguiendo la distribución que hayas decidido. Intentar encontrar “el día perfecto” para entrar suele acabar retrasando continuamente la decisión.
Si invertir 5.000 € de una sola vez te haría vender ante la primera caída, repartir las entradas puede ser más cómodo. Por ejemplo, podrías invertir 1.000 € durante cinco meses.
Lo importante no es conseguir el momento perfecto. Es utilizar un método que puedas mantener cuando el mercado se mueva en contra.
¿Cuánto podrían convertirse 5.000 euros con el tiempo?
La rentabilidad futura no puede conocerse. Aun así, sirve hacer números hipotéticos para entender el efecto del tiempo.
Si 5.000 € crecieran durante diez años a una tasa constante, sin nuevas aportaciones y antes de impuestos y costes:
| Rentabilidad anual hipotética | Capital después de 10 años |
| 4 % | ≈ 7.401 € |
| 6 % | ≈ 8.954 € |
| 8 % | ≈ 10.795 € |
Estos porcentajes no son una previsión ni una rentabilidad prometida. Una inversión real puede subir, caer o generar pérdidas durante periodos prolongados.
El ejemplo deja otra idea importante: con 5.000 €, el tiempo y las aportaciones posteriores suelen importar más que intentar encontrar una inversión extraordinaria.

Qué debes tener en cuenta con Hacienda
La fiscalidad depende del producto y de lo que ocurra con la inversión.
En términos generales, las ganancias obtenidas al transmitir activos financieros se integran en la base del ahorro del IRPF. Los dividendos y determinados intereses también forman parte de esta base, aunque su tratamiento concreto depende del tipo de rendimiento y de la situación del contribuyente. La Agencia Tributaria detalla qué partidas componen la base imponible del ahorro.
En préstamos P2P, los intereses obtenidos requieren también atención fiscal. Y si utilizas intermediarios extranjeros, pueden existir obligaciones adicionales dependiendo de los activos y saldos que mantengas.
No elijas una inversión únicamente por su fiscalidad, pero tampoco esperes a vender para descubrir cómo tendrás que declararla.
Errores que evitar al invertir 5.000 euros
El primero es buscar una rentabilidad extraordinaria simplemente porque ya tienes una cantidad relevante ahorrada. 5.000 € siguen siendo 5.000 € de tu dinero y no necesitas asumir riesgos extremos para empezar a invertir.
También evitaríamos:
- Meter todo en una sola acción porque “parece barata”.
- Concentrar toda la cartera en un sector de moda.
- Utilizar CFDs o apalancamiento sin entender cómo funcionan.
- Invertir los 5.000 € en P2P pensando que los intereses están garantizados.
- Hacer tantas compras pequeñas que las comisiones terminen condicionando la estrategia.
- Elegir una plataforma únicamente por una promoción o una promesa de rentabilidad.
Una buena inversión empieza entendiendo qué puedes perder, cuánto vas a pagar y durante cuánto tiempo estás dispuesto a mantenerla.
Conclusión
Si quieres invertir 5.000 euros sin complicarte, priorizaríamos una base diversificada y dejaríamos las inversiones más concentradas para una parte pequeña de la cartera.
Para un inversor con horizonte largo, un ETF amplio puede asumir el papel principal. Si quieres añadir acciones, eToro es nuestra opción principal entre los brokers que revisaríamos para esa parte de la cartera. Y si quieres incorporar inversión alternativa, Maclear es nuestra opción preferida para estudiar P2P, pero manteniendo una asignación limitada por su riesgo de crédito y liquidez.
No necesitas encontrar diez inversiones diferentes. Necesitas una cartera que entiendas y que puedas mantener incluso cuando alguna de sus partes vaya mal.