Resumen rápido
- Fórmula habitual del ratio de endeudamiento total: pasivo total ÷ activo total × 100. Si quieres medir solo deuda financiera, utiliza deuda financiera total ÷ activo total × 100 y deja claro el criterio.
- Un resultado del 40 % significa que existen 40 € de obligaciones por cada 100 € de activos cuando el numerador es el pasivo total.
- El activo total incluye el activo corriente y el activo no corriente; en un balance, coincide con la suma de patrimonio neto y pasivo.
- Un porcentaje más alto implica, en principio, mayor dependencia de financiación ajena, pero no existe un nivel bueno o malo válido para todas las empresas.
- Lo útil es comparar el ratio con años anteriores, con compañías del mismo sector y con otros indicadores de solvencia, liquidez y generación de caja.
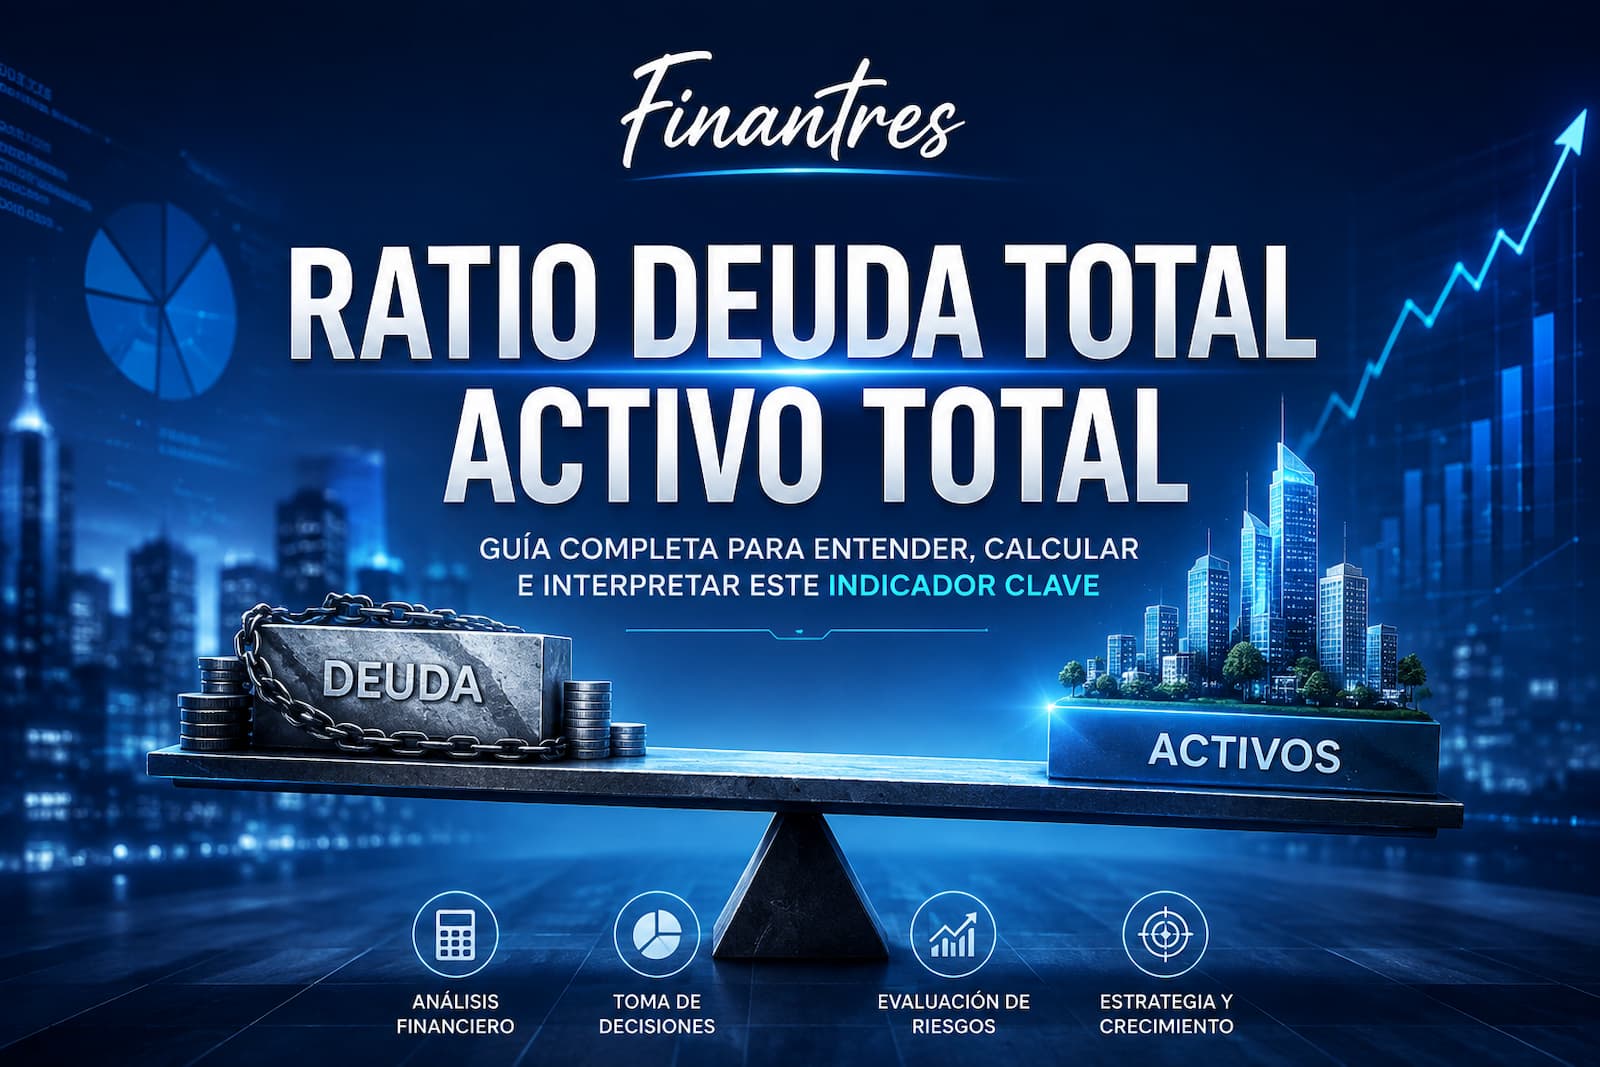
¿Qué es el ratio deuda total / activo total?
Es un ratio de endeudamiento y apalancamiento que relaciona las obligaciones de una compañía con todo lo que figura en su activo.
En análisis contable, la fórmula más habitual para el ratio de endeudamiento total es:
Ratio de endeudamiento total = pasivo total / activo total × 100
El pasivo total es la suma del pasivo corriente y del pasivo no corriente. El activo total, también denominado total activo en algunos balances, reúne el activo corriente y el no corriente.
La ecuación básica del balance es:
Activo total = patrimonio neto + pasivo total
Por eso, si una empresa presenta 100 millones de euros de activos y 60 millones de pasivo total, los otros 40 millones corresponden, contablemente, al patrimonio neto.
Este indicador forma parte de los ratios de apalancamiento, pero no debes confundirlo con todos los ratios que analizan el endeudamiento.
Cuidado con confundir deuda financiera y pasivo total
Aquí está uno de los principales problemas de este ratio: no todas las fuentes utilizan la palabra “deuda” de la misma manera.
En análisis contable español, el endeudamiento del activo suele calcularse utilizando el pasivo total. Esto incluye préstamos y bonos, pero también otras obligaciones como proveedores, impuestos pendientes o provisiones.
En cambio, en análisis financiero también es habitual encontrar una versión más estricta:
Deuda financiera / activo total = deuda financiera total / activo total × 100
La deuda financiera suele incluir préstamos, bonos y otras obligaciones que generan intereses, tanto a corto como a largo plazo. Esta es, por ejemplo, la aproximación utilizada en la definición de debt-to-asset ratio de Corporate Finance Institute.
Las dos versiones pueden ser útiles, pero responden a preguntas distintas:
| Cálculo | Qué mide |
|---|---|
| Pasivo total / activo total | Qué parte de los activos está financiada mediante obligaciones frente a terceros |
| Deuda financiera / activo total | Qué peso tiene específicamente la deuda que forma parte de la financiación financiera |
Si vas a comparar varias empresas o varios ejercicios, utiliza siempre la misma definición.
Cómo calcular el ratio deuda total / activo total
Imagina una empresa con este balance simplificado:
| Concepto | Importe |
|---|---|
| Deuda financiera a corto plazo | 10 millones € |
| Deuda financiera a largo plazo | 30 millones € |
| Otros pasivos: proveedores, impuestos, etc. | 20 millones € |
| Pasivo total | 60 millones € |
| Activo total | 100 millones € |
Si queremos calcular el endeudamiento total, utilizamos el pasivo completo:
60 / 100 × 100 = 60 %
La empresa tiene, por tanto, 60 € de pasivo por cada 100 € contabilizados como activos. Los 40 € restantes corresponden al patrimonio neto.
Si queremos medir únicamente el peso de la deuda financiera, primero sumamos la deuda a corto y largo plazo:
10 + 30 = 40 millones €
Después:
40 / 100 × 100 = 40 %
En este segundo caso, la compañía tiene 40 € de deuda financiera por cada 100 € de activos.
El ejemplo muestra por qué es tan importante revisar el numerador. Una misma empresa puede tener un ratio del 60 % o del 40 % dependiendo de si estás calculando pasivo total / activo total o únicamente deuda financiera sobre activos.
Cómo interpretar el ratio deuda / activo
Un ratio más elevado suele indicar una mayor dependencia de financiación ajena y, por tanto, un mayor nivel de apalancamiento. Un nivel inferior apunta a una estructura con más peso relativo del patrimonio neto.
Pero no existe un porcentaje universal a partir del cual una empresa pase automáticamente a estar demasiado endeudada.
Puedes encontrar referencias genéricas que sitúan determinados niveles de endeudamiento como “bajos”, “normales” o “altos”. Para analizar una empresa cotizada, esa simplificación puede ser engañosa. La estructura adecuada depende del sector, de la estabilidad de los flujos de caja, del coste de la deuda y del tipo de activos que tenga la compañía.
La lectura útil es esta:
| Situación | Qué conviene comprobar |
|---|---|
| Ratio bajo y estable | Si la empresa mantiene una estructura financiera conservadora |
| Ratio elevado pero estable | Si ese endeudamiento es habitual en su sector y puede sostenerlo |
| Ratio aumentando rápidamente | Por qué crece el pasivo o la deuda y qué está haciendo la empresa con esa financiación |
| Ratio muy distinto al de competidores | Si existe una diferencia real en riesgo financiero, estructura de activos o modelo de negocio |
Comparar una eléctrica con una empresa tecnológica, por ejemplo, puede llevarte a conclusiones pobres. La intensidad de capital, la estabilidad del negocio y el sector importan mucho.
También interesa observar la evolución. Que una compañía pase del 25 % al 50 % en pocos ejercicios merece más atención que un 50 % mantenido durante años dentro de un sector donde ese nivel sea habitual.
Diferencia entre el ratio de endeudamiento total y otros ratios de deuda
El ratio deuda / activo responde a una pregunta muy concreta: ¿qué peso tienen las obligaciones o la deuda frente al activo total?
Otros indicadores responden a preguntas distintas:
| Ratio | Fórmula habitual | Qué te ayuda a entender |
|---|---|---|
| Endeudamiento total | Pasivo total / activo total | Qué parte del activo está financiada con obligaciones frente a terceros |
| Deuda financiera / activo | Deuda financiera / activo total | El peso específico de préstamos, bonos y otras deudas financieras |
| Ratio deuda-capital (D/E) | Deuda / patrimonio neto | La relación entre financiación ajena y recursos propios |
| Ratio deuda/EBITDA | Deuda / EBITDA | La deuda en relación con la capacidad operativa de generación de resultados |
| Ratio de fondos propios | Patrimonio neto / activo | El peso de los recursos propios dentro de la financiación del activo |
No necesitas elegir un único ratio. Precisamente, utilizarlos juntos evita sacar conclusiones demasiado rápidas a partir de una sola cifra.
Ratio de calidad de la deuda: qué mide
El ratio de calidad de la deuda no mide cuánto debe la empresa, sino qué parte de sus obligaciones vence a corto plazo.
Una fórmula habitual es:
Ratio de calidad de la deuda = pasivo corriente / pasivo total
Por ejemplo, si una empresa tiene 30 millones de pasivo corriente y 60 millones de pasivo total, el ratio sería del 50 %.
En términos generales, una proporción elevada de obligaciones a corto plazo puede exigir más liquidez inmediata. Pero tampoco conviene concluir que un ratio bajo es automáticamente mejor: hay que revisar el coste de la deuda, sus vencimientos, la capacidad de refinanciación y la caja disponible.
Por eso el ratio de calidad de la deuda complementa al endeudamiento total: uno analiza cuánto pesan las obligaciones y el otro cómo están distribuidas por vencimiento.
Qué limitaciones tiene este ratio
El ratio deuda total / activo total es útil como filtro, pero tiene varias limitaciones.
La primera es que 100 millones de euros de activos no siempre valen lo mismo desde el punto de vista financiero. No es igual que una empresa tenga mucha caja, inmuebles o activos fácilmente realizables que un balance cargado de fondo de comercio y otros intangibles.
Tampoco te dice cuándo vence la deuda ni cuánto cuesta financiarla. Dos compañías pueden presentar exactamente el mismo porcentaje y tener un riesgo muy distinto si una ha financiado su deuda a largo plazo y a tipos bajos mientras la otra afronta vencimientos importantes en los próximos meses.
Además, el balance es una fotografía de una fecha concreta. Para detectar si el endeudamiento total está deteriorándose, es mucho más útil observar varios ejercicios que quedarse con una sola cifra.
Y, sobre todo, el ratio no indica por sí solo si la empresa genera suficiente dinero para atender sus obligaciones.
Por eso conviene cruzarlo con los ratios de liquidez, para estudiar las obligaciones a corto plazo, y con el flujo de caja operativo, para comprobar si el negocio convierte su actividad en caja. La rentabilidad y la cobertura de intereses también ayudan a completar la fotografía.
Error común: considerar automáticamente mejor a la empresa con menos deuda. Una deuda bien utilizada puede financiar inversiones rentables; el problema aparece cuando aumenta el riesgo sin que mejore suficientemente el negocio o su capacidad para devolverla.
Cómo usar el ratio deuda total / activo total al analizar una empresa
La forma más útil de aplicarlo es seguir siempre el mismo proceso:
| Paso | Qué hacer |
|---|---|
| 1. Define el ratio | Decide si vas a utilizar pasivo total o solo deuda financiera |
| 2. Localiza los datos | Busca el pasivo, la deuda financiera y el activo total en el balance y las notas |
| 3. Calcula el porcentaje | Divide el numerador elegido entre el activo total y multiplica por 100 |
| 4. Mira varios ejercicios | Comprueba si el endeudamiento está aumentando, bajando o se mantiene estable |
| 5. Compara empresas similares | Evita comparar compañías con modelos de negocio y estructuras de capital muy diferentes |
| 6. Investiga los cambios | Si el ratio sube mucho, revisa vencimientos, coste de la deuda, liquidez y flujo de caja |
Si analizas una cotizada española, puedes consultar sus cuentas anuales y otra documentación financiera en el registro de informes financieros anuales de la CNMV.
Consejo práctico: usa este ratio para saber dónde investigar, no para decidir por sí solo qué comprar. Si una empresa presenta un endeudamiento creciente, la siguiente pregunta debería ser por qué se está endeudando, cuándo tiene que devolver ese dinero y si su negocio genera suficiente caja para sostenerlo.
Conclusión
El ratio deuda total / activo total te ayuda a ver rápidamente cuánto pesan las obligaciones de una empresa respecto a sus activos.
Para utilizarlo bien, lo primero es comprobar qué definición estás manejando. En el ratio de endeudamiento total suele utilizarse pasivo total / activo total, mientras que algunos análisis financieros trabajan únicamente con la deuda financiera.
El cálculo es fácil; la interpretación requiere algo más de cuidado. No existe un porcentaje mágico que determine si una empresa está sana o demasiado endeudada. Importan el sector, la evolución del ratio, la calidad de los activos, los vencimientos y la capacidad del negocio para generar caja.
Utilízalo como primer filtro y, si detectas una deuda elevada o creciente, profundiza antes de invertir. Un solo ratio nunca debería sustituir al análisis completo de la empresa.