Resumen rápido
- Mejor para uso general: Tarjeta Crédito Santander, pagando el total mensual.
- Mejor para controlar el gasto: Tarjeta Débito Santander.
- Mejor para separar un presupuesto: Tarjeta Prepago Santander.
- Mejor para compras online: Tarjeta Virtual eCash.
- Lo mejor: buena integración con la app, pagos móviles y red de cajeros.
- Lo que más vigilaríamos: el 3% de la tarjeta de débito en compras en moneda no euro y el coste del pago revolving de la tarjeta de crédito.
Si quieres comparar primero cómo funciona cada tipo de tarjeta, nuestra guía de tarjetas bancarias te da el contexto sin mezclarlo con las condiciones concretas de Santander.
Nuestra opinión sobre las tarjetas Santander
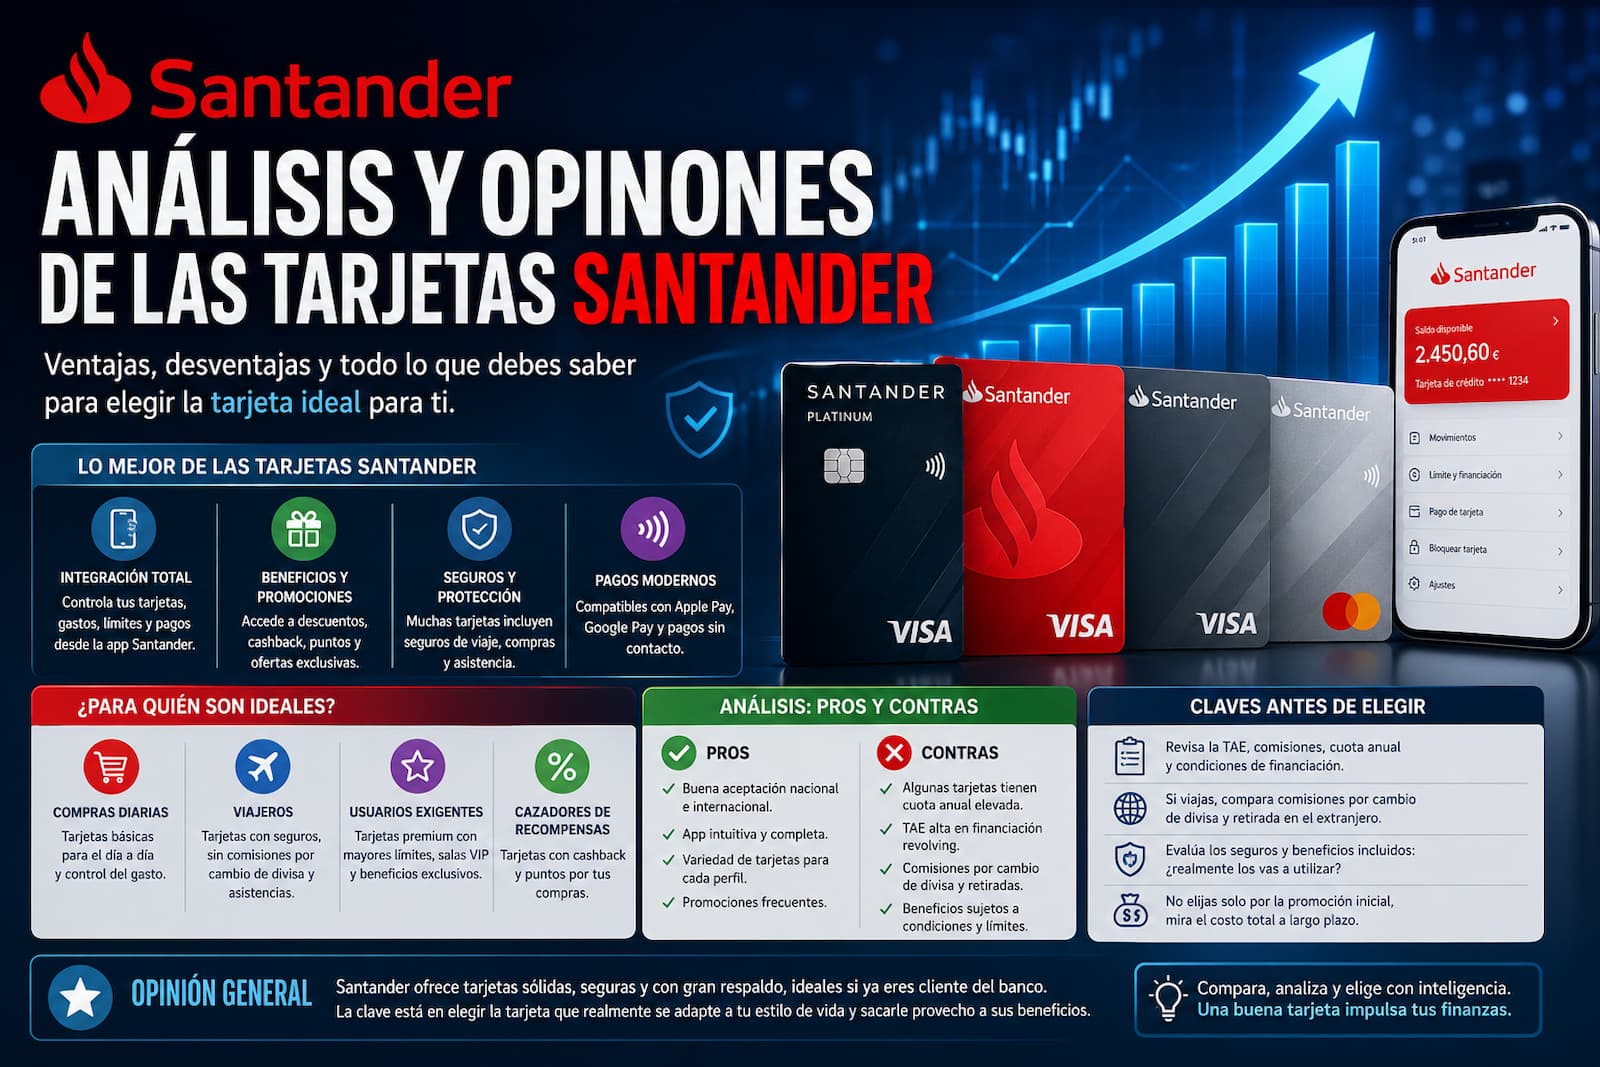
El catálogo de Santander tiene sentido, sobre todo, para quien ya es cliente y valora tener cuenta, tarjeta, app y cajeros dentro del mismo ecosistema. No vemos una tarjeta mala por definición, pero sí usos que salen bastante mejor que otros.
La Tarjeta Crédito Santander destaca por sus 0 € de comisión de emisión y mantenimiento, el pago total mensual sin intereses y la ausencia de comisión de Santander en compras en moneda distinta del euro cuando eliges pagar en moneda local. La de débito es más sencilla, pero Santander aplica un 3% en compras en divisa no euro.
Por eso, nuestra elección dentro de Santander sería esta: crédito si pagas siempre el total a fin de mes; débito si prefieres no usar crédito; prepago o eCash solo si necesitas limitar el saldo que expones.
Si además quieres revisar los costes de la entidad más allá de la tarjeta, tienes nuestro análisis de las comisiones de Santander.
Qué tarjetas ofrece Santander y cuál elegir
| Tarjeta | Coste principal | Para quién la vemos | Qué vigilar |
|---|---|---|---|
| Tarjeta Crédito Santander | 0 € de emisión y mantenimiento. | Quien paga el total cada mes y quiere más ventajas | No convertirla en financiación revolving |
| Tarjeta Débito Santander | 0 € de emisión y mantenimiento. | Gastos diarios sin crédito | 3% en compras en moneda no euro |
| Tarjeta Prepago Santander | 0 € de emisión y 10 €/año de mantenimiento. | Presupuesto cerrado y control de gasto | Coste anual si la usas poco |
| Tarjeta Virtual eCash | Gratis el primer año; después, 0 € si haces al menos 3 compras al año o 9 € si no llegas. | Compras online con saldo separado | Solo digital y de uso específico |
| Tarjeta Prepago Joven | 0 € de emisión y mantenimiento con la Cuenta Joven. | Menores y familias que quieren controlar saldo | Está vinculada a la Cuenta Joven |
Santander recoge el catálogo y las condiciones básicas en su página oficial de tarjetas. Una tarjeta con 0 € de mantenimiento no implica necesariamente que cualquier cuenta o servicio adicional asociado sea también gratuito.
Tarjeta Crédito Santander: la más completa si pagas a fin de mes
Es la que más nos convence del catálogo para un uso general. Se emite con pago total mensual, que Santander publica con TAE 0%, y puedes cambiar después la modalidad de pago.
El punto delicado es el revolving. Santander publica un TIN del 18% y una TAE del 19,56%, con cuotas que pueden partir del 3% del saldo y un mínimo de 25 €.
Error común: ver “0 € de mantenimiento” y asumir que cualquier uso de la tarjeta sale gratis. Si dejas deuda aplazada, el coste relevante ya no es la cuota anual, sino los intereses.
El Banco de España explica el funcionamiento de las tarjetas revolving y advierte de que una cuota baja puede alargar mucho la amortización y aumentar los intereses.
Hay otro matiz útil: Santander indica que Santander Premia no está disponible para clientes que únicamente sean titulares de una Cuenta Online. Si ese es tu caso, revisa bien las ventajas reales antes de contratar y consulta nuestro análisis de la Cuenta Online Santander.
Tarjeta Débito Santander: sencilla para el día a día
Con la tarjeta de débito, cada compra se carga directamente en tu cuenta. No hay intereses y Santander permite gestionar movimientos, límites y bloqueos desde la app.
Su punto débil está en los pagos fuera de la zona euro: Santander indica una comisión del 3% sobre el importe equivalente en euros.
Ejemplo hipotético: si haces una compra equivalente a 500 € en una moneda distinta del euro, ese 3% serían 15 € de comisión. Si viajas con frecuencia, esta diferencia pesa más que muchas promociones.
Para ese uso concreto, conviene ampliar con nuestra guía sobre pagar y sacar dinero en el extranjero con Santander.
Tarjeta Prepago Santander y eCash: mejor para limitar el saldo expuesto
La prepago física permite recargar hasta 900 €, no cobra emisión y tiene 10 € de mantenimiento anual. La eCash es 100% digital, admite recargas desde 6 € hasta 1.650 € y puede mantenerse sin comisión después del primer año si haces al menos tres compras anuales.
Aquí el valor no está en financiarte ni en acumular ventajas: está en separar un saldo concreto del resto de tu dinero. Para compras online o para presupuestos cerrados, puede ser una solución más fácil de controlar.
Si la tarjeta es para un menor, la Prepago Joven está asociada a la Cuenta Joven y Santander indica que no cobra emisión ni mantenimiento. Puedes ampliar las condiciones en nuestra guía de la cuenta joven Santander.
Comisiones de las tarjetas Santander que de verdad importan
Antes de fijarte en descuentos o promociones, nosotros revisaríamos cuatro costes:
- Mantenimiento: 0 € en crédito y débito según las fichas del banco; 10 €/año en la prepago física; la eCash depende del uso después del primer año.
- Pago aplazado: el revolving de la tarjeta de crédito tiene 18% TIN y 19,56% TAE.
- Divisa: la tarjeta de crédito no cobra comisión de Santander por compras en moneda no euro si eliges la moneda local; la de débito aplica un 3%.
- Cajeros: Santander ofrece retiradas a débito sin coste en su propia red, aunque un cajero ajeno puede aplicar sus propias condiciones.
Si usas efectivo con frecuencia, nuestra guía de cajeros Santander te ayuda a revisar dónde retirar y qué costes evitar.
Consejo práctico: calcula el coste con tu patrón real de uso. Una tarjeta puede parecer gratuita y dejar de serlo en cuanto financias saldo, pagas en otra divisa o añades servicios opcionales.
Seguridad y opiniones de los usuarios
Desde la app de Santander puedes bloquear o activar tarjetas, revisar movimientos y límites y gestionar pagos móviles. Para compras online, Santander utiliza su sistema de autorización Santander Key.
Si pierdes la tarjeta o detectas un cargo que no reconoces, bloquéala cuanto antes y contacta con la entidad. Para una gestión tan básica como consultar o cambiar el código, puedes revisar nuestra guía sobre el PIN de la tarjeta Santander.
En las opiniones recopiladas por HelpMyCash sobre las tarjetas de Santander se repite una experiencia bastante desigual: algunos usuarios valoran la atención recibida, mientras que otros se quejan de bloqueos, incidencias de pago y una resolución lenta de problemas. Son experiencias individuales, no una garantía de lo que te vaya a ocurrir.
Para tener más contexto, puedes contrastarlas con nuestras opiniones sobre tarjetas bancarias y con el análisis general de Banco Santander.
Ventajas y desventajas de las tarjetas Santander
Lo que nos gusta
- Catálogo claro entre crédito, débito, prepago y tarjeta virtual.
- Crédito y débito con 0 € de emisión y mantenimiento según Santander.
- Buen control desde la app y pagos móviles.
- La tarjeta de crédito mejora mucho si pagas todo a fin de mes.
- La red de cajeros Santander facilita las retiradas para clientes.
Lo que menos nos convence
- El 3% por compras en divisa no euro de la tarjeta de débito.
- El revolving puede encarecer mucho una compra si mantienes deuda.
- La prepago física cobra 10 € al año.
- Algunas ventajas dependen de la cuenta o de programas adicionales.
- Las experiencias de usuarios con incidencias y atención son desiguales.
¿Para quién merecen la pena y cuándo mirar otra opción?
Las tarjetas Santander encajan mejor si ya utilizas el banco y valoras centralizar pagos, cuenta, cajeros y gestión desde una misma app. Para el día a día, elegiríamos débito si quieres evitar crédito y crédito con pago total mensual si buscas más ventajas.
Si vas a abrir una cuenta solo por la tarjeta, comparar alternativas tiene mucho más sentido. Puedes empezar por nuestra selección de alternativas a Banco Santander.
Para un perfil que prioriza banca móvil, tarjetas digitales y control desde la app, nuestra mejor alternativa a Santander es bunq. bunq ofrece tarjetas Mastercard vinculadas al saldo disponible y dispone de opciones digitales; en su tarjeta presentada como Mastercard Credit no hay una línea de crédito ni descubierto, porque usa el dinero que ya tienes en la cuenta.
No significa que bunq sea mejor para todo el mundo. Sus planes tienen prestaciones y precios distintos, así que merece la pena comprobar cuál necesitarías antes de cambiar solo por la tarjeta.
Conclusión
Nuestra valoración de las tarjetas Santander es positiva para clientes que ya trabajan con el banco, pero con una condición: hay que elegir bien la tarjeta y, sobre todo, la forma de pago.
Para la mayoría de adultos, la Tarjeta Crédito Santander es la propuesta más completa si se liquida todo a fin de mes. La de débito es más simple si no quieres crédito. La prepago y la eCash son útiles para separar gastos, pero responden a necesidades más concretas.
El punto que no pasaríamos por alto es el coste: 3% en compras en divisa con débito y 19,56% TAE en revolving pueden cambiar por completo la decisión. Si esas dos situaciones forman parte de tu uso habitual, compara antes de quedarte con Santander por comodidad.