Resumen rápido
- Empieza por tus números reales. Cuánto cobras neto, cuánto gastas y qué pagos no mensuales tienes durante el año.
- Usa un presupuesto como herramienta, no como castigo. El método debe adaptarse a tu vida, no al revés.
- Separa necesidades de deseos. No para eliminar todo lo que disfrutas, sino para saber qué puedes ajustar si hace falta.
- Pon euros y fechas a tus objetivos. “Ahorrar más” sirve de poco; “reunir 4.800 € en dos años” permite crear un plan.
- Construye un fondo de emergencia. Como orientación general, puede plantearse entre tres y seis meses de gastos esenciales, adaptándolo a tu situación.
- No confundas ahorro con inversión. El dinero para imprevistos o necesidades cercanas no debería depender de que el mercado esté en un buen momento.
- Mira también el lado de los ingresos. Recortar tiene un límite; aumentar tu capacidad de generar ingresos puede cambiar mucho más tus finanzas.
- Contrasta la información financiera. Tener más contenido delante no significa estar mejor informado.
Qué son las finanzas personales y qué deberías tener bajo control
Las finanzas personales son todas las decisiones que afectan a tu dinero como individuo o familia: ingresos, gastos, ahorro, objetivos, patrimonio, deudas, protección frente a imprevistos e inversión.
La definición es sencilla. Lo difícil es conseguir que todo funcione de manera coordinada.
Puedes ganar 3.000 € al mes y vivir siempre al límite porque tus gastos aumentan al mismo ritmo que tus ingresos. También puedes tener unos ingresos bastante más modestos y haber construido una situación financiera resistente porque sabes lo que gastas, tienes margen y no conviertes cada imprevisto en una emergencia.
Por eso merece la pena entender la educación financiera de forma práctica. No necesitas convertirte en economista. Necesitas comprender lo suficiente para saber qué decisión estás tomando, cuánto puede costarte, qué riesgo implica y qué alternativas tienes.
Las cinco piezas que deberían encajar
Piensa en tus finanzas como un sistema con cinco partes:
- Ingresos: el dinero que entra.
- Gastos: dónde se va ese dinero.
- Seguridad: el margen que tienes para afrontar problemas.
- Objetivos: para qué estás acumulando recursos.
- Crecimiento: qué haces con el dinero que puedes reservar durante años.
Intentar optimizar la quinta cuando las cuatro primeras están desordenadas suele dar problemas.
Comprar una inversión no arregla un presupuesto que pierde dinero todos los meses. Buscar más rentabilidad tampoco soluciona que una avería de 800 € te obligue a desmontar todo tu plan.
Primero estabilidad. Después crecimiento.
Cómo organizar tus finanzas personales paso a paso
No hace falta reorganizar toda tu vida financiera un domingo por la tarde. Funciona mejor tomar las decisiones en el orden correcto.
1. Averigua cuánto dinero tienes realmente disponible
Empieza por una fotografía de tu economía. Para ello necesitas tres cifras:
- Ingresos netos mensuales.
- Gastos habituales.
- Gastos que no llegan todos los meses, pero sabes que terminarán llegando.
Ese tercer grupo se olvida mucho. Seguros, mantenimiento, viajes previstos, matrículas, revisiones, regalos o determinados pagos anuales no deberían tratarse como sorpresas.
Puedes empezar con nuestra guía para crear y mantener un presupuesto, pero no compliques el sistema más de lo necesario. Una hoja de cálculo sencilla puede ser suficiente.
Imagina este caso hipotético:
| Destino del dinero | Importe mensual |
|---|---|
| Ingresos netos | 2.000 € |
| Gastos esenciales | 1.150 € |
| Gastos flexibles | 350 € |
| Fondo de emergencia u objetivos | 300 € |
| Reserva para gastos anuales | 200 € |
| Total asignado | 2.000 € |
No es una distribución recomendada para todo el mundo. Es un ejemplo de algo más importante: cada euro tiene una función antes de que termine el mes.
Si al hacer tus números descubres que gastas 2.100 € ingresando 2.000 €, ya tienes una información mucho más valiosa que cualquier truco para invertir mejor.
2. Aprende a distinguir lo que necesitas de lo que simplemente quieres
No hay nada malo en gastar dinero en restaurantes, viajes, tecnología o aficiones. Un presupuesto que elimina cualquier disfrute probablemente terminará abandonado.
Lo importante es conocer la diferencia entre necesidades y deseos.
La vivienda, la alimentación básica o determinados gastos de transporte pueden ser difíciles de reducir de un mes para otro. Una suscripción que apenas utilizas, cambiar de móvil antes de necesitarlo o pedir comida cuatro veces por semana son decisiones mucho más flexibles.
Esta distinción te da una palanca.
Cuando aparece un mes complicado, sabes dónde puedes ajustar temporalmente sin improvisar recortes en todo.
3. Elige un método de presupuesto que puedas mantener
No existe un reparto perfecto para todas las personas.
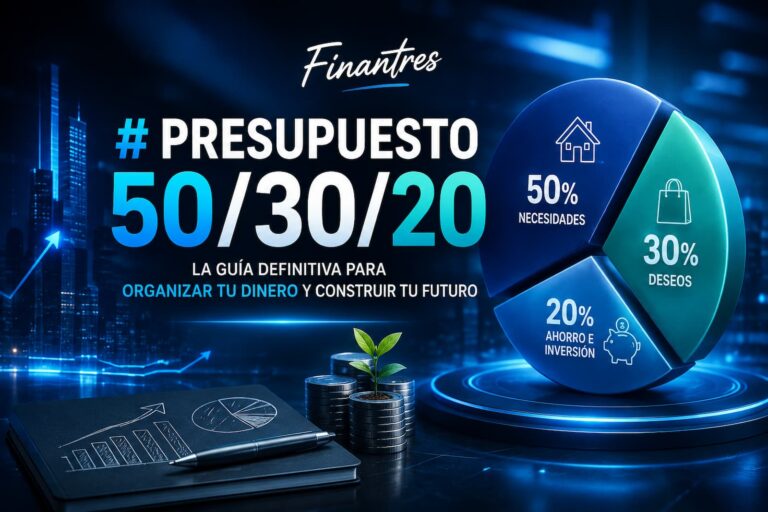
Una de las fórmulas más conocidas es el presupuesto 50/30/20: utilizar como referencia un 50 % de los ingresos para necesidades, un 30 % para deseos y un 20 % para ahorro e inversión.
Con 2.000 € netos serían, como punto de partida:
- 1.000 € para necesidades.
- 600 € para deseos.
- 400 € para ahorro e inversión.
Pero hay un problema evidente: tu casero no va a bajar el alquiler porque una regla de internet diga que necesitas gastar menos del 50 %.
Si tus gastos esenciales representan el 60 % o el 65 % de los ingresos, utiliza tus cifras reales y trabaja desde ahí. La regla puede ayudarte a detectar desequilibrios, no a fingir que no existen.
Otra opción es el presupuesto de base cero, donde asignas de antemano una función a todo lo que ingresas. No significa terminar cada mes con cero euros en el banco; significa que ahorro, ocio, gastos futuros y objetivos también reciben una asignación.
Consejo Finantres: el mejor presupuesto no es el matemáticamente más bonito. Es el que puedes seguir durante doce meses sin sentir que estás peleándote continuamente con él.
4. Convierte tus objetivos en números
“Quiero ahorrar.”
“Quiero tener más dinero.”
“Quiero viajar.”
Son deseos, pero todavía no son un plan.
Una meta financiera bien planteada debería responder como mínimo a tres preguntas:
¿Cuánto necesitas? ¿Para qué? ¿Cuándo?
Por ejemplo:
Quiero reunir 4.800 € en 24 meses.
Sin tener en cuenta posibles rendimientos, necesitarías reservar aproximadamente 200 € al mes.
De repente, el objetivo deja de ser abstracto. Puedes mirar tu presupuesto y decidir si 200 € son sostenibles, si necesitas más tiempo o si hay que replantear la cantidad.
También cambia según la etapa de la vida. Quien todavía estudia quizá tenga pocos ingresos, pero puede empezar trabajando objetivos pequeños, controlando gastos y evitando adquirir malos hábitos desde el principio. Para ese caso hemos preparado una guía específica sobre metas financieras para estudiantes.
5. Crea una red de seguridad antes de depender de la suerte
Un frigorífico que deja de funcionar. Una reparación del coche. Un periodo sin ingresos. Un gasto médico inesperado.
No puedes saber cuál será el próximo problema, pero sí puedes prepararte para que un problema cotidiano no se convierta además en un problema financiero.
Esa es la función de un fondo de emergencia.
Como orientación general, Finanzas para Todos plantea una reserva equivalente a entre tres y seis meses de gastos esenciales. No es un número mágico. Una persona con ingresos muy estables y pocas responsabilidades puede necesitar una situación distinta de un autónomo con ingresos variables y personas a su cargo.
Si tus gastos básicos fueran 1.150 €:
- 3 meses: 3.450 €.
- 6 meses: 6.900 €.
No necesitas reunirlo mañana. Puedes fijar una primera meta de 500 €, después llegar a un mes de gastos y continuar desde ahí.
Y recuerda cuál es su trabajo: estar disponible cuando ocurre algo serio. No tiene sentido asumir un riesgo elevado con ese dinero únicamente porque te moleste verlo sin buscar la máxima rentabilidad.
Gastar mejor sin convertir tus finanzas en una vida de restricciones
Controlar el gasto no significa comprar siempre lo más barato. Significa entender qué estás pagando y decidir si merece la pena.
Hay personas capaces de comparar durante dos horas un producto de 20 € que comprarán una vez y, sin embargo, mantienen durante años tres gastos recurrentes que apenas utilizan. El segundo problema suele tener bastante más impacto.
Diferencia un imprevisto de un gasto que simplemente habías olvidado
Una reparación urgente provocada por una avería puede ser un imprevisto.
El seguro anual del coche no lo es.
La Navidad tampoco.
Ni unas vacaciones que llevas meses planeando.
Una buena planificación incluye pequeñas reservas mensuales para gastos conocidos. Si sabes que dentro de doce meses tendrás que pagar 600 €, apartar 50 € cada mes evita que ese pago compita con todo lo demás cuando llegue.
Para los problemas que sí aparecen sin avisar, conviene tener un plan específico. En nuestra guía sobre gastos imprevistos del hogar explicamos cómo distinguir una emergencia real de un gasto que debería entrar en la planificación habitual.
No dejes que una oferta decida por tu presupuesto
Un descuento del 40 % en algo que no necesitabas no supone ahorrar un 40 %. Supone gastar el 60 % restante.
Parece evidente hasta que aparecen una cuenta atrás, “últimas unidades” y doce pestañas abiertas comparando televisores.
Antes de una compra no esencial, prueba tres preguntas:
- ¿Lo compraría si no estuviera rebajado?
- ¿Puedo pagarlo sin tocar el dinero destinado a mis objetivos?
- ¿El precio final sigue siendo razonable después de incluir financiación, envío y otros costes?
Esto resulta especialmente útil durante campañas comerciales. Si quieres prepararte mejor, consulta nuestros consejos para afrontar el Black Friday sin acabar endeudándote por las compras.
Ahorrar no consiste en ganar todas las batallas contra el consumo. Consiste en decidir conscientemente cuáles merece la pena librar.
Cómo mejorar tus ingresos y tu liquidez sin caer en promesas de dinero fácil
Reducir gastos es útil, pero tiene un límite evidente: no puedes gastar menos de cero.
Los ingresos, en cambio, pueden crecer. Eso no significa que sea sencillo ni rápido, y aquí conviene desconfiar especialmente de las promesas espectaculares.
Los ingresos pasivos rara vez empiezan siendo completamente pasivos
La expresión resulta atractiva: generar dinero sin trabajar.
La realidad suele tener más matices.
Un activo puede proporcionar rentas, un proyecto digital puede generar ventas o un negocio puede llegar a funcionar con menos intervención diaria. Pero normalmente ha hecho falta capital, tiempo, conocimiento, trabajo previo o asumir algún riesgo.
Por eso nuestra guía sobre ingresos pasivos en España parte de una idea importante: entender de dónde procede realmente el ingreso y qué necesitas para mantenerlo.
No llames “pasivo” a algo que exige diez horas semanales solo porque alguien de internet lo haya bautizado así.
Un ingreso secundario puede convertirse en algo mucho mayor
Dar clases, diseñar páginas web, vender un servicio profesional, trabajar como creador, programar o desarrollar cualquier actividad paralela puede empezar aportando 100 o 200 € y terminar convirtiéndose en una fuente importante de ingresos.
Pero llega un punto en que deja de ser simplemente dinero extra.
Si quieres convertir un side hustle en un negocio sostenible, empieza a separar mentalmente —y en tu gestión— tres cosas:
- lo que factura la actividad;
- lo que cuesta mantenerla;
- lo que realmente puedes considerar ingreso personal.
Facturar 2.000 € no significa haber ganado 2.000 €.
Cuando un proyecto crece también aparecen decisiones que ya pertenecen a la gestión empresarial. Por ejemplo, si trabajas dentro del sector financiero puede interesarte estructurar una estrategia de email marketing para servicios financieros en lugar de depender únicamente de conseguir clientes uno a uno.
Y si el proyecto pasa a tener plantilla, también hay costes laborales y organizativos que conviene presupuestar. Entre ellos puede estar el impacto económico del registro horario digital. En cuestiones laborales de este tipo, revisa siempre la normativa en vigor: la obligación de registrar diariamente la jornada y los requisitos concretos del sistema no deben confundirse.
Generar liquidez no siempre significa generar nuevos ingresos
A veces necesitas dinero, pero ya tienes patrimonio inmovilizado en cosas que utilizas poco.
Vender un activo infrautilizado puede tener más sentido que asumir un nuevo compromiso financiero. Un coche que ya no necesitas es un ejemplo claro: antes de aceptar la primera oferta conviene tasar el coche y entender cuánto vale realmente.
Eso sí, distingue dos conceptos:
Vender un activo genera liquidez puntual. No crea un ingreso recurrente.
Si recibes 8.000 € por una venta y los incorporas mentalmente a tu sueldo mensual, es fácil que desaparezcan mucho antes de lo previsto. Decide para qué se utilizarán antes de empezar a gastarlos.
Protege tu patrimonio cuando la decisión es demasiado importante para improvisar
Hay decisiones económicas que puedes corregir el mes siguiente. Otras pueden afectar durante años a tu patrimonio.
En estas últimas merece la pena frenar y obtener toda la información antes de firmar nada.
Una herencia también puede traer obligaciones
Recibir una herencia no significa recibir automáticamente un patrimonio limpio y disponible.
Puede haber bienes difíciles de valorar, deudas, copropiedades, trámites y consecuencias fiscales. Además, el Impuesto sobre Sucesiones está cedido a las comunidades autónomas en determinados ámbitos, por lo que el resultado puede depender del territorio y de las circunstancias concretas.
Antes de aceptar conviene identificar qué bienes existen, qué cargas puede haber y qué consecuencias tendría cada forma de aceptación. En determinados casos, la aceptación a beneficio de inventario permite que las deudas y cargas hereditarias se satisfagan hasta donde alcancen los bienes de la propia herencia, siempre que se tramite correctamente.
Si estás ante una situación así, consulta nuestra guía sobre cómo aceptar una herencia sin poner en riesgo tu patrimonio personal y, cuando corresponda, busca asesoramiento notarial, jurídico o fiscal adaptado a tu caso.
No todas las malas decisiones financieras empiezan con una hoja de cálculo
A veces el problema no está en los números.
Está en no querer mirarlos.
Evitar abrir una carta, retrasar durante meses la revisión de las cuentas o sentir ansiedad cada vez que tienes que tomar una decisión económica puede hacer que problemas manejables terminen siendo mucho mayores.
El objetivo no es obsesionarte con el dinero, sino poder relacionarte con él sin que cada decisión produzca bloqueo. Si te ocurre, puede ayudarte empezar por nuestra guía para superar el miedo al dinero.
Una revisión pequeña y frecuente suele ser mucho más llevadera que esperar seis meses hasta que ya no queda más remedio que enfrentarse a todo.
Cómo informarte sobre dinero sin acabar tomando decisiones por ruido
Nunca habíamos tenido acceso a tanta información financiera. Y eso no significa que nunca hayamos estado tan bien informados.
Una noticia, un vídeo de veinte segundos, una captura de una rentabilidad o una recomendación viral pueden influir en decisiones que afectan a miles de euros. Por eso evaluar la fuente forma parte de tus propias finanzas personales.
Antes de confiar en una información, haz estas comprobaciones
Nuestra guía sobre cómo saber si una fuente de noticias financieras es fiable desarrolla este tema con detalle, pero puedes empezar con seis preguntas:
- ¿Quién publica la información? Debe ser posible identificar a la persona, medio u organismo.
- ¿De dónde sale el dato? Una fuente primaria vale más que diez artículos que se copian entre sí.
- ¿Está diferenciando hechos de opinión?
- ¿Explica los riesgos además de los posibles beneficios?
- ¿Puede existir un conflicto de interés?
- ¿Te está informando o intentando provocar que actúes deprisa?
Tener 500.000 seguidores no convierte a nadie en regulador, analista ni asesor.
La CNMV ha advertido específicamente sobre los riesgos de confiar ciegamente en contenidos de finfluencers y recomienda contrastar la información, identificar quién está detrás del mensaje y distinguir entre contenido educativo, opinión y publicidad.
Señales que deberían hacerte bajar el ritmo
Desconfía especialmente cuando encuentres:
- rentabilidades garantizadas;
- presión para depositar inmediatamente;
- afirmaciones de “riesgo cero”;
- sistemas secretos;
- resultados extraordinarios sin explicar pérdidas;
- una plataforma cuya regulación no puedes comprobar;
- testimonios como principal argumento;
- urgencia artificial;
- explicaciones que hablan mucho de lo que puedes ganar y prácticamente nada de lo que puedes perder.
En finanzas, tener prisa es una desventaja competitiva.
Si no entiendes qué estás comprando, cómo funciona, cuánto cuesta y qué puede salir mal, todavía no tienes información suficiente para tomar la decisión.
Un sistema de finanzas personales que puedas mantener de verdad
No necesitas mirar tus cuentas todos los días.
De hecho, para muchas personas funciona mejor crear una rutina sencilla y repetible.
Una vez al mes: 30 minutos para revisar tu dinero
Comprueba:
- cuánto ingresaste;
- cuánto gastaste;
- qué categorías se desviaron del presupuesto;
- cuánto has añadido a tu fondo de emergencia;
- cuánto has avanzado hacia tus objetivos;
- qué gastos importantes se aproximan;
- si ha aparecido alguna suscripción o coste recurrente que ya no aporta valor.
No conviertas una desviación puntual en un drama. Un presupuesto sirve también para aprender.
Si presupuestaste 300 € para alimentación y durante tres meses consecutivos gastas 380 €, quizá el problema no sea tu disciplina. Quizá tu presupuesto está mal calculado.
Cada tres o seis meses: revisa el sistema, no cada céntimo
Pregúntate:
¿Tengo más margen o menos que hace seis meses?
¿Mi fondo de emergencia sigue siendo suficiente para mi situación?
¿Mis objetivos continúan teniendo sentido?
¿Algún gasto ha crecido sin que me diera cuenta?
¿Han cambiado mis ingresos o responsabilidades?
¿Hay dinero que ya puedo destinar a objetivos de largo plazo?
La idea no es controlar tu vida desde una hoja de cálculo. Es detectar los problemas cuando todavía son fáciles de corregir.
Tu siguiente paso depende de dónde estés
| Tu situación | Prioridad |
|---|---|
| No sabes dónde se va el dinero | Registrar ingresos y gastos |
| Gastas prácticamente todo lo que ingresas | Crear un presupuesto realista |
| El presupuesto funciona pero no tienes colchón | Construir el fondo de emergencia |
| Tienes muchos gastos inesperados | Separar imprevistos de gastos anuales previsibles |
| Ya tienes estabilidad | Fijar objetivos concretos |
| Tus ingresos se han estancado | Explorar formas realistas de aumentarlos |
| Tienes ingresos irregulares | Aumentar margen y planificar con cifras conservadoras |
| Estás recibiendo una cantidad extraordinaria | Decidir su destino antes de gastarla |
| Quieres empezar a invertir | Separar primero el dinero de corto plazo del capital que puedes asumir que fluctúe |
| Tomas decisiones por redes sociales | Mejorar tu filtro de fuentes y contrastar información |
Y hay una idea que merece repetirse: no necesitas llegar a la perfección para pasar al siguiente nivel.
Puedes empezar a construir un fondo de emergencia mientras corriges tu presupuesto. Puedes ahorrar para un objetivo mientras intentas aumentar tus ingresos. Tus finanzas no son una sucesión rígida de casillas que debas completar.
Lo importante es no invertir el orden hasta el punto de poner en riesgo lo esencial.
Conclusión
Tener buenas finanzas personales no significa no equivocarte nunca, ganar muchísimo dinero ni conocer todos los productos financieros. Significa tener un sistema suficientemente sólido para que las decisiones importantes no dependan de la improvisación.
Empieza por saber qué entra y qué sale. Después construye un presupuesto que puedas cumplir, separa necesidades de deseos, crea un colchón para imprevistos y convierte tus objetivos en cifras concretas. Cuando esa base funciona, puedes dedicar más energía a aumentar ingresos y decidir qué hacer con el dinero de largo plazo.
Y, sobre todo, no intentes arreglar en una semana algo que se construye durante años. La constancia pesa más que encontrar la estrategia perfecta. Si quieres seguir profundizando, utiliza las guías de este cluster según el problema que tengas delante: presupuesto, metas, fondo de emergencia, ingresos, patrimonio o información financiera. Empieza por el punto que ahora mismo más esté limitando tus decisiones.