Resumen rápido
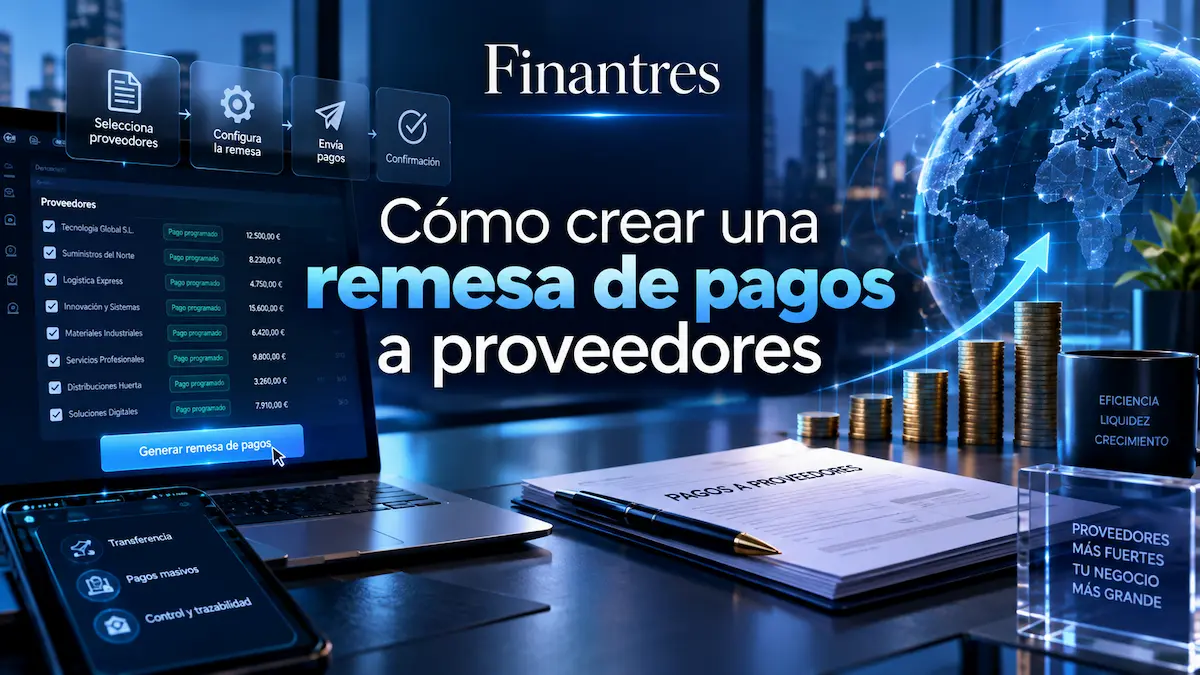
- Una remesa de pagos agrupa varias transferencias a proveedores en una única orden o fichero.
- Necesitarás, como mínimo, los datos del proveedor, su IBAN, el importe, la referencia del pago y la cuenta de origen.
- Puedes crearla desde tu ERP, programa de facturación o directamente desde la banca de empresa, según la entidad.
- Antes de firmarla, comprueba beneficiarios, IBAN, importes, fecha de ejecución y total de la remesa.
- Para transferencias SEPA, el fichero suele generarse bajo estándares ISO 20022; el formato exacto debe ser compatible con tu banco.
- Para empresas que quieren gestionar este proceso desde su propia banca online, Bankinter Empresas es nuestra opción recomendada para este caso concreto por disponer de un gestor específico de ficheros y remesas.
¿Qué es una remesa de pagos a proveedores?
Una remesa de pagos es un lote que reúne varias órdenes de transferencia. En vez de ordenar diez pagos por separado, preparas una sola remesa con los diez proveedores y la presentas al banco para su ejecución.
No debe confundirse con una remesa de cobros. En una remesa de pagos el dinero sale de tu empresa hacia los proveedores; en una remesa de cobros sucede lo contrario.
Si necesitas repasar primero cómo funciona una transferencia, tienes nuestra guía sobre transferencias bancarias.
En pagos dentro de SEPA, los bancos y programas de gestión pueden utilizar ficheros basados en el estándar ISO 20022. La versión y estructura concreta que debes presentar depende de la solución utilizada, por lo que conviene generar siempre el archivo desde una herramienta compatible con tu entidad. Consultar las reglas de transferencias SEPA del European Payments Council
Qué necesitas antes de crear la remesa
Antes de empezar, asegúrate de tener las facturas aprobadas y los datos bancarios de cada proveedor actualizados.
| Dato | Qué debes comprobar |
|---|---|
| Cuenta de origen | La cuenta de tu empresa desde la que se pagará |
| Proveedor | Nombre o razón social correcta |
| IBAN | Cuenta bancaria facilitada por el proveedor |
| Importe | Cantidad exacta pendiente de pago |
| Concepto | Preferiblemente número de factura o referencia identificable |
| Fecha de ejecución | Día en el que quieres ordenar el pago |
| BIC/SWIFT | Solo cuando el banco o la operación lo requieran |
También necesitas una cuenta para empresas que permita la operativa que vas a utilizar, especialmente si pretendes trabajar habitualmente con ficheros de pagos masivos.
Consejo práctico: no cambies un IBAN porque un proveedor te lo solicite únicamente por email sin realizar una comprobación adicional. El fraude mediante suplantación de proveedores existe y un cambio de cuenta merece siempre una validación por un segundo canal.
Cómo crear una remesa de pagos a proveedores paso a paso
Aunque los nombres de los menús cambian según el banco o programa de gestión, el proceso suele ser muy parecido.
1. Selecciona las facturas que vas a pagar
Empieza por las facturas aprobadas y pendientes de pago. Evita incluir documentos que estén en revisión, tengan discrepancias o todavía no hayan llegado a su vencimiento si tu política de tesorería no contempla anticiparlos.
Por ejemplo, imagina que tienes cuatro facturas pendientes por 1.200 €, 850 €, 2.450 € y 500 €. El total esperado de la remesa será de 5.000 €. Ese total te servirá después como control antes de firmarla.
2. Comprueba los datos de cada proveedor
Revisa nombre, IBAN, importe y factura asociada. El concepto también importa desde el punto de vista administrativo. Una referencia como “Factura F-4582” será mucho más útil para el proveedor y para tu conciliación posterior que un simple “Pago”.
Este es uno de los puntos donde merece la pena ir despacio: un fichero permite automatizar pagos, pero también puede automatizar un error.
3. Crea la remesa en tu software o banca online
Normalmente tendrás dos alternativas:
- Crear las órdenes desde tu programa de contabilidad, facturación o ERP y exportarlas.
- Introducir o importar los pagos directamente en la herramienta de ficheros de tu banco.
Si tu empresa ya utiliza determinadas plataformas, puedes consultar el proceso específico de transferencias SEPA en Qonto o el funcionamiento de las transferencias SEPA en Revolut Business.
No des por hecho que cualquier Excel puede enviarse directamente al banco. Algunas entidades permiten importar hojas de cálculo, mientras que otras necesitan que la información termine convertida al formato bancario correspondiente.
4. Elige la cuenta y la fecha de ejecución
Selecciona desde qué cuenta se cargarán los pagos y cuándo deben ejecutarse. Aquí conviene comprobar el saldo disponible y las necesidades de tesorería de los días siguientes. Crear una remesa correctamente no sirve de mucho si llega la fecha de ejecución y la cuenta no dispone de fondos suficientes.
Si tienes distintos lotes de proveedores, también puede tener sentido separarlos por vencimiento, divisa o tipo de gasto en lugar de meter todos los pagos en una única remesa.
5. Genera o presenta el fichero
Una vez revisadas las operaciones, genera el fichero en el formato compatible con tu banco o termina la remesa directamente dentro de su plataforma.
Si trabajas con esta entidad, nuestra guía de transferencias en Bankinter puede ayudarte a entender mejor su operativa.
Error común: pensar que generar o subir el fichero significa que los proveedores ya están pagados. Dependiendo de la herramienta, la remesa puede encontrarse todavía pendiente de validación, firma o ejecución.
6. Revisa la remesa antes de firmarla
Antes de autorizarla, haz una última comprobación de:
- número de operaciones;
- importe total;
- cuenta de cargo;
- fecha de ejecución;
- proveedores incluidos;
- IBAN;
- posibles avisos o rechazos.
El Banco de España explica que la verificación del beneficiario también puede aplicarse a ficheros de transferencias masivas, lo que permite detectar discrepancias entre el nombre indicado y el titular de la cuenta antes de ejecutar determinados pagos. Consultar la información del Banco de España sobre verificación del beneficiario
Si aparece una alerta de no coincidencia, no la ignores por rutina. Confirma los datos del proveedor antes de continuar.
7. Firma, ejecuta y concilia
La última fase es autorizar la remesa siguiendo el sistema de firmas de tu empresa. Si utilizáis firma mancomunada o doble autorización, la orden no quedará lista hasta que intervengan todas las personas previstas.
Después de la ejecución, comprueba qué pagos se han realizado correctamente y concílialos con sus facturas. No marques todo el lote como pagado sin revisar posibles rechazos.

La opción que recomendamos para gestionar remesas: Bankinter Empresas
Para una empresa que quiere crear y gestionar remesas desde su propia banca online, nuestra opción recomendada para este caso es Bankinter Empresas.
El gestor de ficheros de Bankinter permite gestionar remesas de pagos y cobros, transferencias y otras órdenes desde una misma herramienta. También permite trabajar con bases de datos de proveedores y crear remesas desde cero mediante un proceso guiado; los ficheros generados están adaptados a SEPA. Ver información oficial sobre el gestor de ficheros de Bankinter Empresas
Ese encaje operativo es el motivo por el que lo vemos especialmente interesante para empresas que pagan periódicamente a varios proveedores y quieren reducir trabajo manual.
Eso no significa que vaya a ser la mejor alternativa para todas las empresas. Conviene revisar condiciones, costes y servicios concretos según tu volumen de operaciones. Puedes ampliar información en nuestro análisis de Bankinter Empresas antes de decidir.
Errores que debes evitar al preparar una remesa
El problema de los pagos masivos es sencillo: un error puede multiplicarse por muchos proveedores. Los fallos que revisaríamos siempre son:
- Utilizar un IBAN antiguo sin comprobar cambios comunicados por el proveedor.
- Duplicar una factura que ya estaba incluida en otra remesa.
- Poner una fecha de ejecución incorrecta.
- Generar la remesa desde una cuenta distinta a la prevista.
- No comprobar que el total coincide con las facturas seleccionadas.
- Ignorar advertencias de validación de beneficiarios.
- Marcar las facturas como pagadas antes de confirmar la ejecución bancaria.
- Reutilizar un fichero antiguo cambiando datos manualmente.
Consejo experto: si estás implantando el sistema por primera vez, empieza con una remesa pequeña. Validar cinco pagos correctamente es mejor que descubrir un problema de configuración después de enviar cincuenta.
¿Y si tienes proveedores fuera de España?
Si pagas a proveedores de otros países de la zona SEPA, el flujo puede seguir siendo muy parecido al de una transferencia nacional en euros.
Cuando entran otras divisas o destinos fuera de SEPA, la operativa cambia: pueden aparecer códigos bancarios adicionales, conversiones de divisa, comisiones o plazos diferentes. No conviene mezclar esos pagos en el mismo proceso sin comprobar antes cómo los gestiona tu entidad.
Si trabajas habitualmente con proveedores internacionales, puedes ampliar este punto en nuestra guía sobre Bankinter para empresas internacionales, pagos y divisas.

Conclusión
Crear una remesa de pagos a proveedores consiste, en esencia, en seleccionar las facturas, validar los datos bancarios, agrupar las transferencias, generar o preparar el fichero, firmarlo y comprobar después su ejecución.
La parte importante no es únicamente ahorrar tiempo. Una buena remesa debe dejarte controlar qué estás pagando, a quién, cuánto y cuándo.
Si tu empresa va a utilizar este sistema de forma recurrente, merece la pena elegir una banca de empresa o una herramienta que facilite la gestión de proveedores, las validaciones y los ficheros SEPA. Para ese uso concreto, Bankinter Empresas es la opción que recomendamos valorar primero, siempre revisando antes que sus condiciones encajen con las necesidades de tu negocio.