Resumen rápido
- Transferencia: nuestra opción habitual para facturas y proveedores recurrentes por su trazabilidad, rapidez y facilidad de gestión.
- Pagaré: tiene sentido cuando has pactado pagar en una fecha futura y quieres dejar formalizado ese compromiso.
- Cheque: puede servir para pagos concretos, pero no es una buena herramienta para aplazar el pago, porque legalmente es pagadero a la vista.
- No confundas elegir un medio de pago con ampliar libremente el vencimiento de una factura: los plazos entre empresas están limitados por la normativa contra la morosidad.
- Si gestionas muchos proveedores, interesa que tu banco permita trabajar con transferencias, remesas, cheques y pagarés desde una misma operativa.
- Para este último caso, Bankinter Empresas es nuestra opción recomendada por la amplitud de herramientas que ofrece para gestionar pagos empresariales.
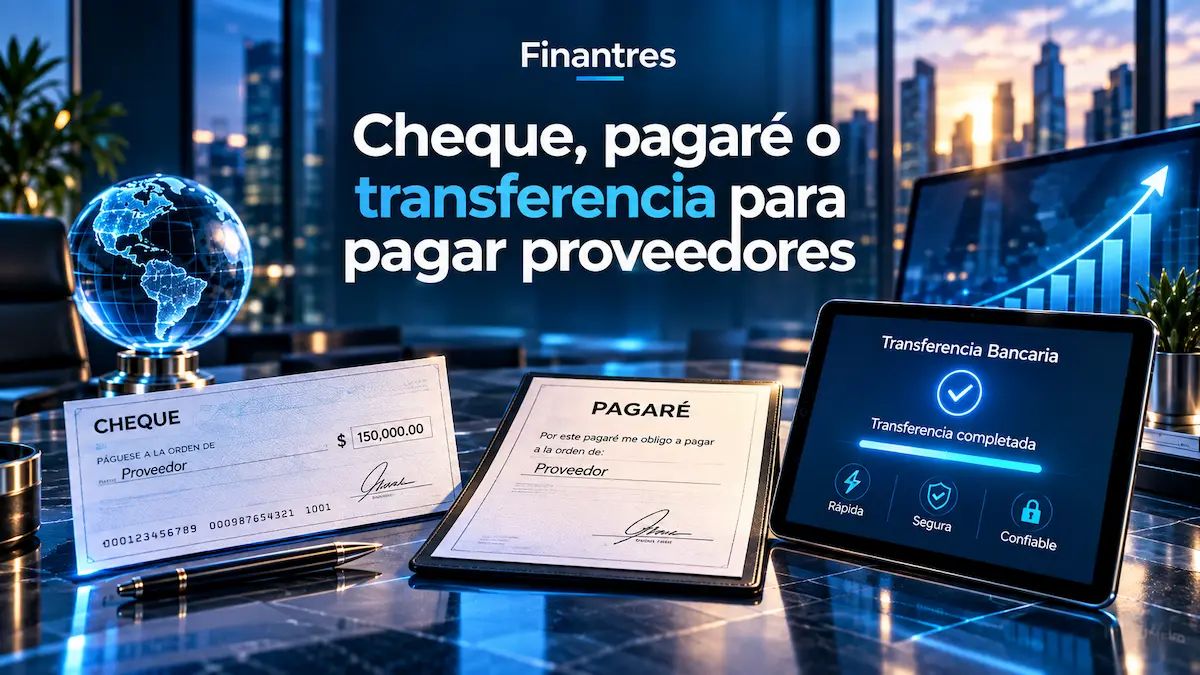
Cheque, pagaré o transferencia: diferencias principales
| Medio de pago | Cuándo recibe el dinero el proveedor | Cuándo suele encajar mejor | Principal inconveniente |
|---|---|---|---|
| Transferencia | Según el tipo de transferencia. Una SEPA ordinaria llega, como regla general, el siguiente día hábil; una inmediata puede abonarse en segundos. | Pagos habituales, facturas, proveedores recurrentes y remesas | Un error en el destinatario puede ser complicado de corregir |
| Pagaré | En el vencimiento indicado en el documento. Si no se indica vencimiento, la ley lo considera pagadero a la vista. | Pagos aplazados previamente acordados | Exige más gestión y el proveedor no cobra inmediatamente |
| Cheque | Cuando se presenta al cobro. Un cheque es legalmente pagadero a la vista, incluso si se presenta antes de la fecha escrita en él. | Operaciones concretas en las que el proveedor acepta o solicita este medio | Más gestión y menos cómodo para pagos recurrentes |
La diferencia entre cheque y pagaré no es solo administrativa. Está regulada por la Ley Cambiaria y del Cheque, por lo que poner una fecha futura en un cheque no lo convierte en un pagaré.
Transferencia: la opción más práctica para pagar proveedores
Para una pyme que paga facturas cada semana o cada mes, nosotros priorizaríamos la transferencia en la mayoría de casos. Permite relacionar cada pago con una factura, guardar el justificante y automatizar parte de la operativa mediante beneficiarios habituales, órdenes programadas o remesas.
Si quieres entender mejor sus modalidades antes de elegir, tienes nuestra guía sobre transferencias bancarias. El Banco de España también detalla el funcionamiento de las transferencias SEPA: una ordinaria debe llegar con carácter general el siguiente día hábil, mientras que una inmediata puede abonarse en un máximo de diez segundos.
Ejemplo práctico: tienes que pagar una factura de 4.000 € que vence el día 20. Puedes dejar preparada una transferencia para ejecutarla en esa fecha y conservar después el justificante asociado a la factura. Así sabes cuándo sale realmente el dinero de tesorería.
El punto delicado es confirmar bien los datos. Las transferencias son órdenes de pago irrevocables y, cuando el error procede del ordenante, recuperar el dinero puede requerir la colaboración del beneficiario. Revisa siempre beneficiario, IBAN e importe antes de firmar el pago.
Para empresas que ya trabajan con esta entidad, también tenemos una guía específica sobre transferencias en Bankinter.
Pagaré: cuando has pactado pagar más adelante
El pagaré tiene más sentido cuando proveedor y empresa acuerdan un pago futuro. A diferencia del cheque, incorpora un compromiso de pagar una cantidad determinada en el vencimiento establecido. La Ley Cambiaria exige, entre otros elementos, la identificación como pagaré, el importe, el beneficiario, el vencimiento y la firma del emisor.
Imagina una factura de 10.000 € cuyo pago se ha pactado a 45 días. En lugar de hacer la transferencia inmediatamente, la empresa puede entregar un pagaré con ese vencimiento. Para el proveedor supone tener documentado el compromiso y, dependiendo de su entidad y condiciones, puede tener la posibilidad de solicitar el anticipo o descuento del efecto.
Eso no permite fijar cualquier plazo. En operaciones comerciales entre empresas, si no se ha establecido otro plazo, la Ley 3/2004 fija 30 días naturales y permite que las partes amplíen el plazo mediante pacto, pero sin superar los 60 días naturales. Puedes consultar directamente la normativa contra la morosidad en operaciones comerciales en el BOE.
Si utilizas pagarés con frecuencia, la gestión de vencimientos debe formar parte de tu planificación. Nuestra guía de tesorería para pymes y autónomos puede ayudarte a evitar que varios pagos futuros coincidan y generen un problema de caja.
Cheque: útil en casos concretos, pero no para aplazar el pago
El cheque sigue teniendo usos empresariales, pero para pagar proveedores recurrentes resulta normalmente menos cómodo que una transferencia.
Hay además un error especialmente importante: un cheque con una fecha futura no funciona como un pagaré. La legislación española establece que el cheque es pagadero a la vista y que, si se presenta antes de la fecha consignada, puede pagarse el día de su presentación.
Por tanto, si lo que quieres es acordar formalmente un pago dentro de 30 o 45 días, el pagaré es el instrumento que responde mejor a esa finalidad. El cheque puede tener más sentido cuando el proveedor lo acepta expresamente y la operación concreta justifica utilizar un documento de este tipo.
En entidades con servicios empresariales, parte de esta carga administrativa puede digitalizarse. Por ejemplo, en nuestro análisis de Bankinter Empresas puedes revisar su propuesta global para empresas antes de decidir si encaja con tu operativa.
Qué elegir según cómo pagues a tus proveedores
Nuestra referencia sería sencilla:
- Pagas facturas ordinarias en su vencimiento: transferencia.
- Tienes muchos pagos cada mes: transferencias mediante remesas o ficheros.
- Has pactado un vencimiento futuro: pagaré.
- El proveedor te pide expresamente un cheque: cheque, comprobando bien el tipo y las condiciones.
- Quieres dar al proveedor la posibilidad de anticipar determinadas facturas: plantéate si en realidad necesitas confirming en lugar de complicar la gestión con pagarés. Puedes ver un ejemplo concreto en nuestra guía sobre confirming de Sabadell.
- Pagas habitualmente a proveedores extranjeros: revisa divisa, gastos y circuito de pago. En ese caso también te puede servir nuestra guía de Bankinter para empresas internacionales.
No cambies de instrumento solo para ganar unos días de liquidez. Si el verdadero problema es que no tienes caja suficiente para atender los vencimientos, conviene analizar la tesorería y la financiación por separado.

Bankinter Empresas como opción recomendada para gestionar pagos a proveedores
Si buscas una entidad desde la que centralizar diferentes formas de pago, Bankinter Empresas es nuestra opción recomendada para valorar. Su oferta empresarial contempla transferencias SEPA, cheques y pagarés, confirming, remesas y un gestor de ficheros para agrupar órdenes de pagos y cobros.
Esto resulta especialmente interesante si no quieres gestionar cada factura como una operación aislada. Antes de contratar, revisa las condiciones concretas aplicables a tu empresa, porque costes, límites y servicios pueden depender del perfil y de la relación contratada.
Puedes comprobar primero nuestro análisis sobre la seguridad de Bankinter para empresas y, si encaja con lo que necesitas, revisar cómo abrir una cuenta de empresa en Bankinter.
Para una empresa que quiere reunir la operativa de proveedores en una banca empresarial con distintas soluciones de cobros y pagos, nuestra selección sería consultar Bankinter Empresas desde aquí y valorar sus condiciones concretas antes de trasladar la operativa.
Antes de pagar: tres controles que evitan muchos problemas
Comprueba la factura y el vencimiento. No ordenes el pago únicamente porque recibas un correo indicando que ha cambiado el IBAN. Si un proveedor modifica sus datos bancarios, confirma el cambio por un canal independiente.
Relaciona cada pago con su factura. El concepto de la transferencia, el número del pagaré o la referencia del cheque deberían permitir localizar rápidamente qué obligación estás pagando.
Controla la fecha real de salida del dinero. Emitir un documento no es lo mismo que haber cargado ya el importe en la cuenta. Esto es especialmente importante cuando trabajas con pagarés y otros vencimientos futuros.
Conclusión
Para pagar proveedores sin complicar innecesariamente la gestión, elegiríamos transferencia como opción por defecto. Es fácil de documentar, programar y utilizar para pagos recurrentes.
El pagaré tiene una función distinta: formalizar un pago futuro previamente acordado. El cheque puede seguir siendo útil en determinadas operaciones, pero no deberías utilizar un cheque posfechado pensando que así estás aplazando legalmente el pago.
Si tu empresa mueve bastantes pagos y necesitas trabajar con varios instrumentos, tiene sentido buscar una operativa bancaria que los centralice. En ese contexto, Bankinter Empresas es una de las opciones que recomendamos valorar por sus herramientas específicas para pagos empresariales.