Resumen rápido
- Comprueba siempre el motivo de devolución antes de reintentar el cobro.
- Si falta saldo y el mandato sigue vigente, acuerda una nueva fecha con el cliente y vuelve a presentar el recibo.
- Si el IBAN es incorrecto, la cuenta está cerrada o el mandato no es válido, corrige el problema antes de emitir otro adeudo.
- Un recibo devuelto no obliga por sí solo a anular o rectificar la factura.
- Evita encadenar intentos automáticos si el cliente ha rechazado el cargo o existe una disputa.
- Si gestionas muchas domiciliaciones, interesa trabajar con una entidad que facilite las remesas SEPA, las devoluciones y el recobro.
Cómo gestionar y volver a presentar un recibo devuelto paso a paso
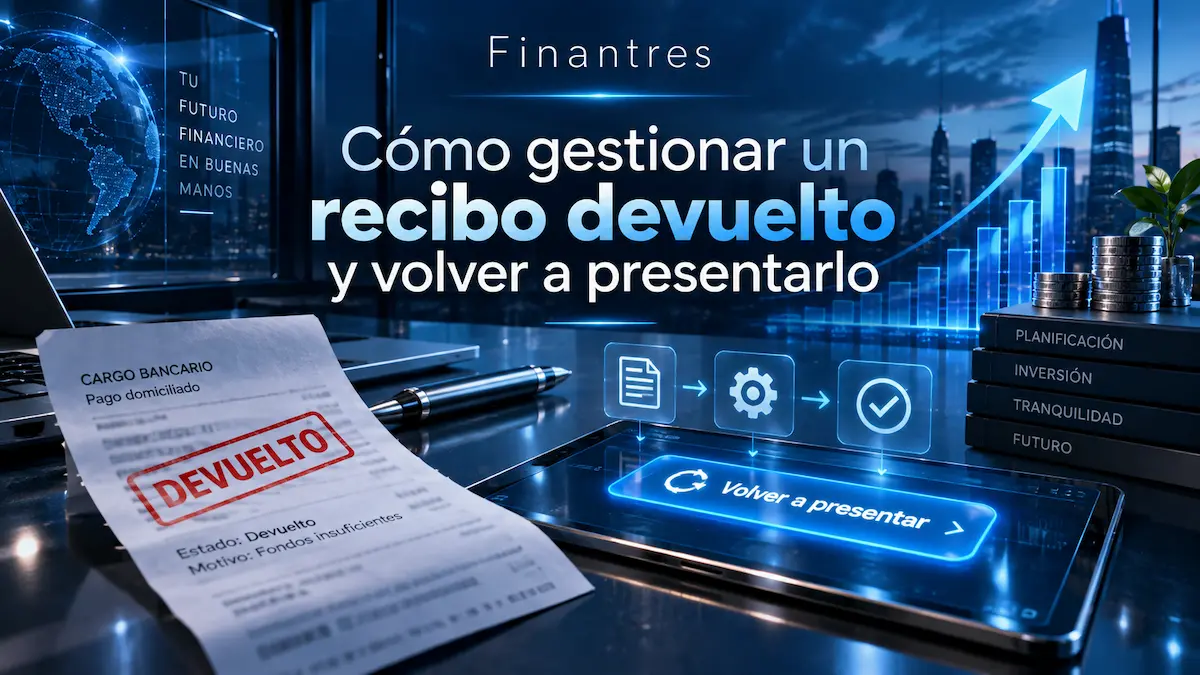
Lo primero es olvidarse de la idea de que todos los recibos devueltos se solucionan volviéndolos a enviar. El motivo de devolución determina el siguiente paso.
Los adeudos SEPA utilizan información específica para identificar por qué un cobro ha fallado. El European Payments Council explica que estas incidencias se tramitan mediante distintas R-transactions y códigos de motivo que permiten al acreedor saber qué ha ocurrido. Puedes consultar la información del European Payments Council sobre adeudos SEPA.
| Motivo del recibo devuelto | Qué hacer |
|---|---|
| Falta de saldo | Habla con el cliente, acuerda otra fecha y vuelve a presentar si el mandato sigue vigente. |
| IBAN incorrecto o cuenta cerrada | Solicita los datos bancarios correctos antes de intentar cobrar de nuevo. |
| Mandato inexistente, inválido o revocado | Regulariza la autorización antes de emitir otro adeudo. |
| Rechazo del cliente | Aclara primero el motivo del rechazo y no insistas automáticamente. |
| Error en la remesa o en los datos | Corrige la incidencia indicada por tu entidad y genera el cobro correctamente. |
Ejemplo práctico: tienes pendiente un recibo de 280 € y la devolución se debe a falta de saldo. En lugar de volver a cargarlo al día siguiente, contactas con el cliente y acordáis una nueva fecha. Si la domiciliación continúa autorizada, preparas el nuevo adeudo para ese día.
Si las devoluciones son frecuentes en tu negocio, también conviene comprobar si tu entidad facilita suficientemente esta operativa. Nuestra comparativa de bancos y cuentas para emitir recibos puede ayudarte a valorar alternativas.
1. Revisa el motivo exacto
Consulta el recibo devuelto desde tu banca de empresa, programa de gestión o fichero de devoluciones.
No es lo mismo un problema temporal de saldo que una cuenta cancelada o una domiciliación revocada. Reintentar sin distinguirlos puede generar nuevas devoluciones y más costes.
2. Contacta con el cliente y acuerda una nueva fecha
Antes de volver a cobrar, avisa al cliente. Basta con indicar qué recibo ha fallado, cuál es el importe y proponer una nueva fecha.
Además, así puedes descubrir si existe una incidencia que el banco no te cuenta: una factura que el cliente discute, un cambio de cuenta o una domiciliación que creía cancelada.
En el esquema SEPA, la prenotificación del importe y del vencimiento debe realizarse con carácter general con 14 días naturales de antelación, salvo que acreedor y deudor hayan acordado otro plazo.
3. Comprueba el IBAN y el mandato
Antes del segundo intento confirma:
- que el IBAN sigue siendo correcto;
- que la domiciliación continúa autorizada;
- que el importe que vas a cobrar es el acordado;
- que no existe una orden del cliente incompatible con el nuevo cargo.
El Banco de España recuerda que los adeudos domiciliados parten de una autorización del ordenante y están sujetos a determinados derechos de devolución. Puedes revisar su información sobre adeudos domiciliados.
Si el cliente ha cambiado de cuenta o ha revocado la domiciliación, no vuelvas a utilizar los datos anteriores como si nada hubiese ocurrido.
4. Vuelve a presentar el cobro
Una vez corregida la causa, genera el nuevo adeudo con la fecha acordada.
El procedimiento depende de cada entidad. Algunas herramientas permiten localizar directamente los recibos impagados y volver a presentarlos; otras requieren crear una nueva orden o remesa.
Si este proceso es habitual en tu empresa, una cuenta para empresas con buena gestión de remesas puede reducir bastante el trabajo administrativo.
Error común: añadir automáticamente al segundo recibo las comisiones que te haya cobrado el banco por la devolución. Antes de repercutir cualquier coste al cliente, comprueba que existe base contractual o legal para hacerlo y que el importe está correctamente comunicado.
5. Registra la devolución y comprueba el segundo cobro
No marques el problema como solucionado en cuanto vuelvas a enviar el recibo.
Registra el primer intento como devuelto, controla las posibles comisiones y comprueba después que el nuevo adeudo ha quedado efectivamente cobrado. Esto evita que tu contabilidad o tu previsión de tesorería den por ingresado dinero que todavía no tienes.
Si el segundo intento también falla, normalmente es mejor dejar de encadenar cargos automáticos y acordar otro sistema de pago. Dependiendo del negocio, puedes valorar cobrar una factura con tarjeta a distancia o facilitar al cliente un enlace de pago por WhatsApp.
Cuándo no deberías volver a presentar un recibo sin más
Hay casos en los que la solución no es volver a cargar el importe:
- el mandato ha sido revocado o no es válido;
- la cuenta del cliente está cerrada;
- el IBAN es incorrecto;
- existe una disputa sobre la factura;
- el cliente ha rechazado expresamente el cobro;
- ya has realizado varios intentos sin resolver el problema original.
En estos casos, corrige primero la causa del impago. Repetir una presentación que sabes que puede volver a fallar únicamente añade costes y trabajo.
También debes tener en cuenta qué tipo de adeudo utilizas. En SEPA Core el pagador dispone de derechos de devolución más amplios. En el esquema B2B, pensado para pagos en los que el deudor es una empresa o profesional, existen reglas diferentes y controles específicos del mandato.
¿Hay que rectificar la factura o el IVA si devuelven el recibo?
No por el mero hecho de que el cobro haya sido devuelto.
Si prestaste el servicio o entregaste el producto y la factura estaba correctamente emitida, lo que tienes es una factura pendiente de cobro. La devolución bancaria no convierte automáticamente esa factura en incorrecta.
La Agencia Tributaria contempla facturas rectificativas en determinados supuestos, entre ellos ciertos créditos incobrables, pero exige que se cumplan las condiciones fiscales correspondientes. Una primera devolución bancaria no basta por sí sola. Puedes consultar los criterios de la Agencia Tributaria sobre facturas rectificativas.
Por tanto, mantén separadas la gestión del cobro y la gestión fiscal. Marca la factura como pendiente y, si el impago acaba prolongándose, revisa con tu asesor si se cumplen los requisitos para recuperar el IVA de un crédito incobrable.
Qué opción recomendamos si gestionas muchos recibos
Cuando una empresa cobra cada mes decenas o cientos de domiciliaciones, interesa mirar algo más que el precio de la cuenta. La gestión de remesas, las devoluciones y el recobro pueden ahorrarte muchas tareas manuales.
Antes de decidir, puedes comparar los mejores bancos y cuentas para empresas y fijarte específicamente en cómo gestionan los adeudos SEPA.
Bankinter Empresas es nuestra opción recomendada si tu prioridad es gestionar cobros recurrentes mediante adeudos SEPA y facilitar el recobro de recibos devueltos. Bankinter ofrece modalidades Core y B2B y dispone de un servicio de recobro que permite volver a presentar automáticamente determinadas devoluciones. La propia entidad indica que las comisiones relacionadas con emisión, devolución y recobro se negocian individualmente, por lo que debes comprobar tus condiciones concretas antes de contratar.
Puedes consultar Bankinter Empresas desde aquí. Si antes quieres conocer mejor sus ventajas y limitaciones, revisa nuestro análisis de Bankinter Empresas.
Y si no tienes claro que encaje con tu operativa, compara también las alternativas a Bankinter Empresas. Si finalmente te decides por esta entidad, tienes además nuestra guía sobre cómo abrir una cuenta de empresa en Bankinter.
Conclusión
Gestionar correctamente un recibo devuelto consiste en averiguar por qué ha fallado antes de intentar cobrarlo de nuevo. Si solo faltaba saldo y el cliente confirma una nueva fecha, volver a presentarlo puede ser suficiente.
Si hay un problema con el IBAN, el mandato o la propia factura, soluciona primero esa incidencia. Y si las devoluciones forman parte habitual de tu operativa, merece la pena utilizar herramientas bancarias que faciliten las remesas, el seguimiento y el recobro en lugar de gestionar cada impago manualmente.