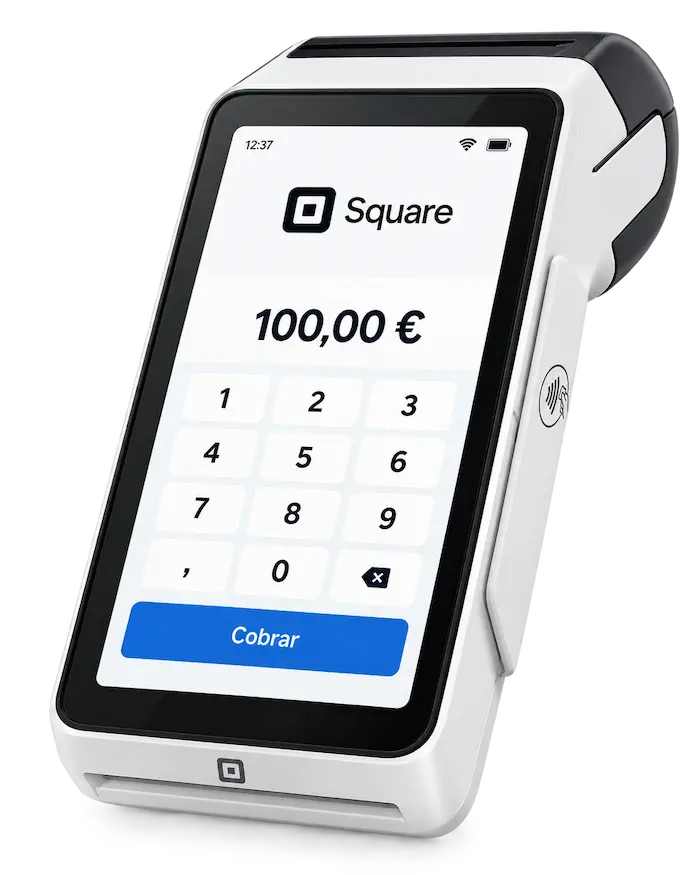
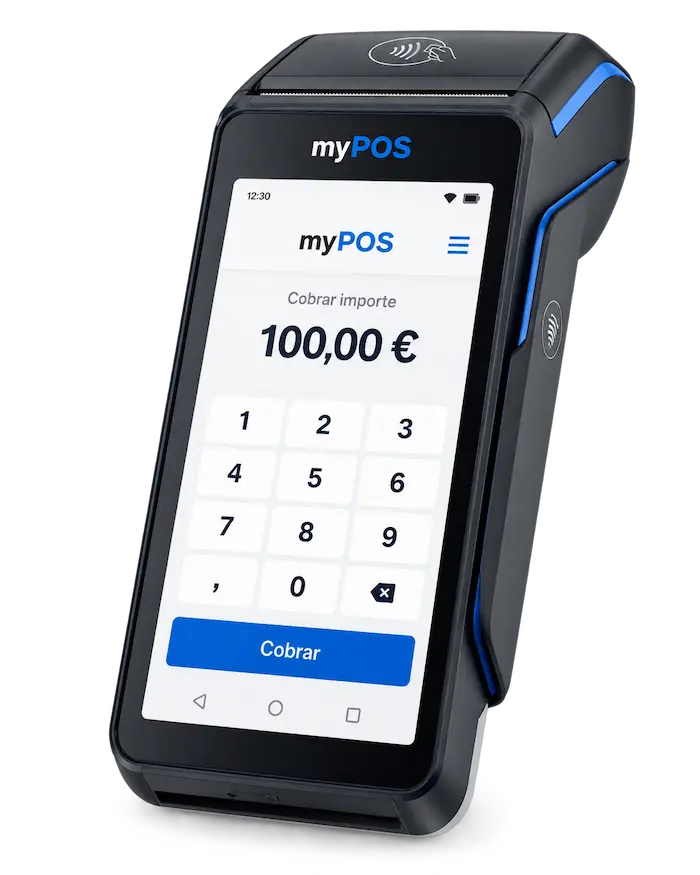
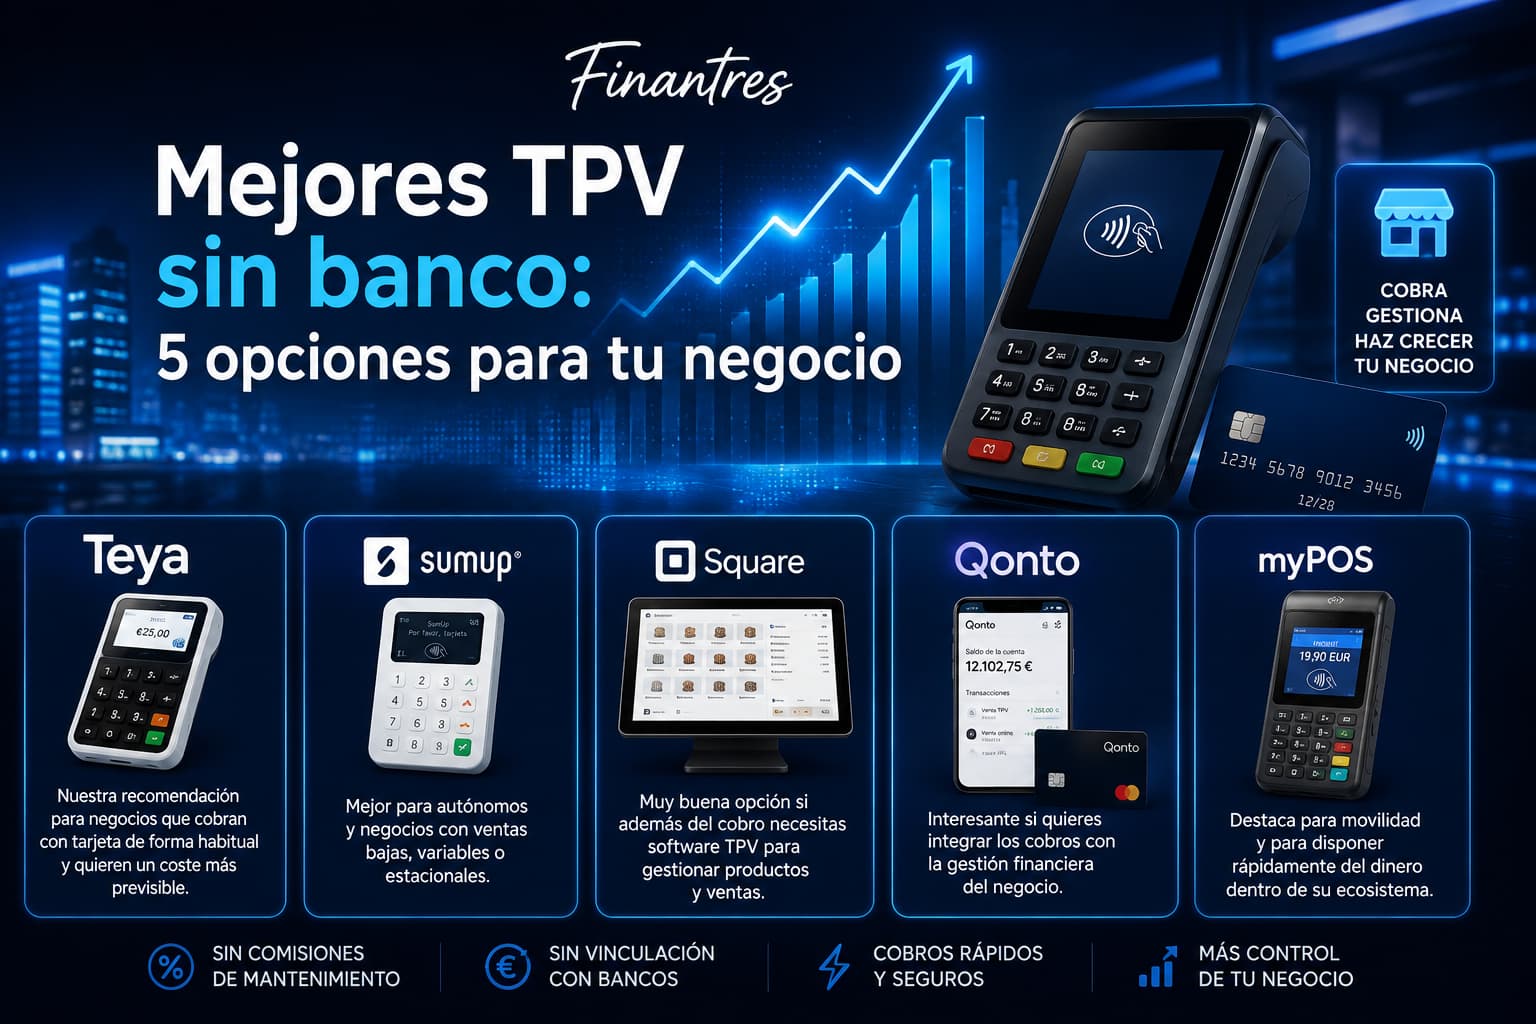
¿Qué significa realmente tener un TPV físico sin banco?
Un TPV físico sin banco te permite aceptar pagos con tarjeta sin tener que contratar el datáfono de la entidad bancaria con la que trabajas habitualmente.
En lugar de negociar el terminal y las condiciones con un banco, contratas el servicio con un proveedor de pagos independiente. Ese proveedor se encarga de procesar las operaciones y posteriormente liquidar el dinero de las ventas según las condiciones acordadas.
Hay una diferencia importante: “sin banco” no significa necesariamente “sin cuenta bancaria”. El dinero que cobras tiene que acabar en algún sitio. Dependiendo del proveedor, puede enviarse a la cuenta de empresa que ya utilizas o quedar primero disponible en una cuenta de pago proporcionada por la propia compañía.
También conviene distinguir entre un TPV independiente y un datáfono libre. En el mercado ambos términos se utilizan muchas veces como sinónimos, pero no debes asumir que cualquier terminal físico puede conectarse libremente con cualquier proveedor de pagos. La compatibilidad entre hardware, adquirente y software debe comprobarse antes de comprar el dispositivo.
Cómo elegir un datáfono sin banco para tu negocio
La comisión llama mucho la atención, pero rara vez es el único criterio importante.
Un comercio que cobra 30.000 € al mes tiene necesidades distintas a las de un profesional que utiliza el datáfono dos fines de semana al mes. También cambia mucho la situación de un restaurante con decenas de cobros pequeños frente a un negocio que realiza pocas operaciones de importe elevado.
Antes de contratar, fíjate al menos en estos puntos:
| Qué comparar | Por qué importa |
|---|---|
| Comisión por operación | Determina una parte importante del coste cuando tienes mucho volumen |
| Coste fijo por pago | Puede pesar bastante si tu ticket medio es pequeño |
| Cuota mensual | Puede compensar con mucha facturación, pero penalizar meses con pocas ventas |
| Precio o alquiler del terminal | El datáfono puede comprarse, alquilarse o estar incluido bajo ciertas condiciones |
| Tarjetas aceptadas | Las tarifas pueden variar según el tipo y país de emisión de la tarjeta |
| Plazo de liquidación | No todos los proveedores ponen el dinero a tu disposición con la misma rapidez |
| Permanencia | Una buena tarifa pierde atractivo si te obliga a mantener un contrato que no necesitas |
| Conectividad | WiFi, SIM, 4G o conexión con el móvil pueden ser decisivos según dónde cobres |
| Devoluciones y contracargos | Importan especialmente en negocios con más incidencias o ventas a distancia |
| Soporte | Un datáfono parado en hora punta puede costar bastante más que unas décimas de comisión |
Por eso, buscar simplemente el TPV más barato puede llevarte a una mala decisión. Lo útil es calcular cuánto pagarías tú con tus ventas reales.
Haz números con tu facturación, no con el porcentaje del anuncio
Imagina dos tarifas hipotéticas:
- Opción A: sin cuota mensual y 1,5 % por operación.
- Opción B: 15 € al mes y 0,8 % por operación.
Con 1.000 € mensuales en pagos con tarjeta, el primer modelo costaría unos 15 €, mientras que el segundo subiría a 23 €.
Con 3.000 € mensuales, serían aproximadamente 45 € frente a 39 €.
Y con 10.000 €, pasaríamos a unos 150 € frente a 95 €.
Son ejemplos ilustrativos, no tarifas de proveedores concretos, pero muestran algo importante: una misma oferta puede ser barata para un negocio y cara para otro.
Si quieres analizar estos costes con más detalle, en nuestra guía sobre comisiones de TPV explicamos qué cargos conviene incluir antes de comparar.
TPV sin comisiones: cuidado con lo que significa “gratis”
Una de las búsquedas más habituales es encontrar un TPV sin comisiones o un datáfono sin comisiones. Aquí merece la pena leer bien las condiciones.
“Sin comisiones” puede significar cosas muy distintas:
- sin cuota mensual;
- sin coste de alta;
- terminal incluido;
- determinadas operaciones incluidas hasta cierto límite;
- promoción durante unos meses;
- o ausencia de alguna comisión concreta.
No significa necesariamente que procesar todos los pagos vaya a costarte 0 €.
De hecho, aunque la normativa europea limita determinadas tasas de intercambio de tarjetas de particulares al 0,2 % en débito y al 0,3 % en crédito, esa tasa de intercambio es solo una parte del coste del servicio. El importe que finalmente paga el comercio puede incorporar adquisición, procesamiento y otros conceptos, además de existir operaciones y tarjetas con condiciones diferentes.
Por eso conviene revisar nuestra explicación sobre qué hay realmente detrás de un TPV sin comisiones antes de descartar una tarifa solo porque cobra un porcentaje o elegir otra simplemente porque utiliza la palabra “gratis”.
Lo mismo ocurre si estás comparando un proveedor independiente con ofertas de bancos con TPV gratis. Una promoción bancaria puede ser interesante, pero debes comprobar exactamente qué se bonifica y qué requisitos hay detrás. Esa intención tiene suficiente entidad propia, por lo que la desarrollamos por separado en nuestra guía sobre bancos que ofrecen TPV gratis.
Qué debería buscar un autónomo o una pyme en un TPV sin banco
Para un autónomo o una pyme, la cuestión no suele ser encontrar el terminal con más funciones, sino evitar pagar por características que no necesita sin quedarse corto en las que sí utiliza cada día.
Un profesional que cobra ocasionalmente a domicilio puede valorar mucho más un sistema sin cuota fija y fácil de transportar. Una cafetería puede necesitar velocidad, buena conectividad y estabilidad. Una tienda con varias cajas quizá dé más importancia a la integración del datáfono con su software de ventas.
Hay cuatro situaciones especialmente claras.
Si cobras poco o de forma irregular, vigila las cuotas fijas. Pagar 20 € todos los meses puede ser poco relevante para un negocio grande, pero mucho para alguien que solo procesa 500 € algunos meses.
Si tienes muchas operaciones pequeñas, presta atención al coste fijo por transacción. Cinco o diez céntimos parecen poco hasta que los multiplicas por miles de pagos.
Si trabajas fuera de un local, la conectividad importa muchísimo. Un terminal con SIM o conexión móvil puede tener más sentido que uno dependiente exclusivamente del WiFi del establecimiento.
Si tienes mucho volumen, no des por hecho que una tarifa estándar publicada en una web será siempre la mejor opción. Con una facturación elevada puede merecer la pena comparar propuestas personalizadas y calcular el coste efectivo sobre tus operaciones reales.
¿Qué convierte a un datáfono en un datáfono de cobro rápido?
La velocidad no depende únicamente de la potencia del terminal.
Un datáfono de cobro rápido necesita una combinación razonable de hardware, conectividad y procesamiento. Por eso, si tienes colas en caja, restaurante, bar o comercio con mucha rotación, conviene revisar cómo funciona el terminal en condiciones reales y no quedarse solo con una promesa publicitaria de determinados segundos por operación.
Mira especialmente:
- si dispone de WiFi y conexión móvil de respaldo;
- cómo responde el contactless;
- si el importe pasa automáticamente desde el software de caja al datáfono;
- cuánto tarda el terminal en volver a estar listo después de cada operación;
- y qué ocurre cuando pierde temporalmente la conexión.
La integración también reduce un problema muy cotidiano: tener que introducir manualmente en el datáfono el importe que ya aparece en la caja. En negocios con muchas operaciones, evitar ese doble tecleo puede disminuir errores y agilizar el cobro.
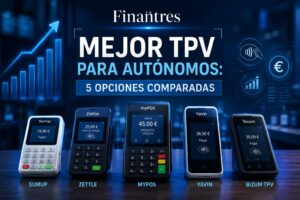
¿Necesitas un TPV físico sin banco, un TPV virtual o simplemente cobrar con el móvil?
“Cobrar con tarjeta” ya no implica necesariamente colocar un datáfono tradicional encima del mostrador.
La elección depende sobre todo de dónde está tu cliente cuando paga.
TPV físico sin banco
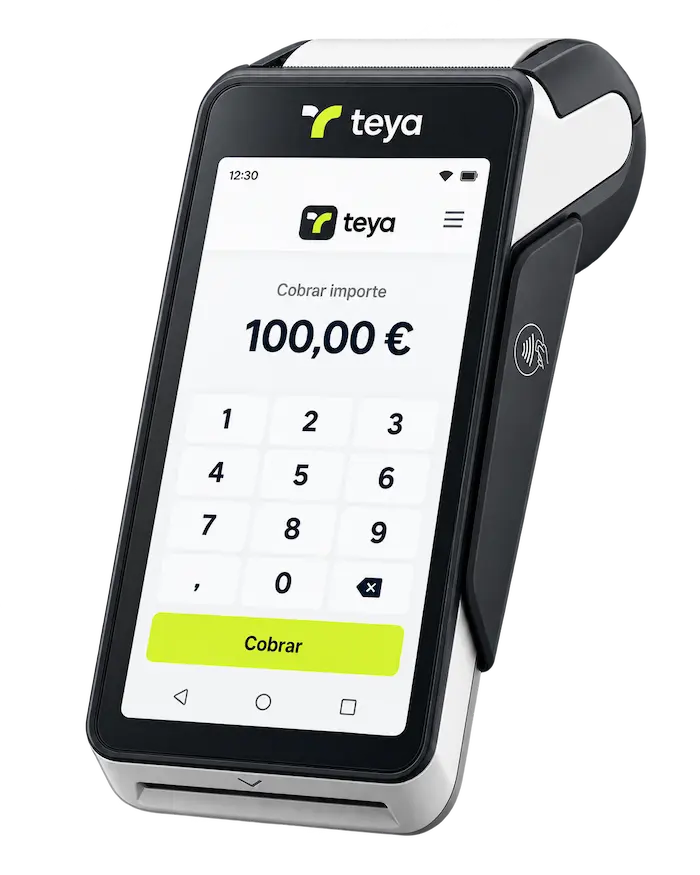
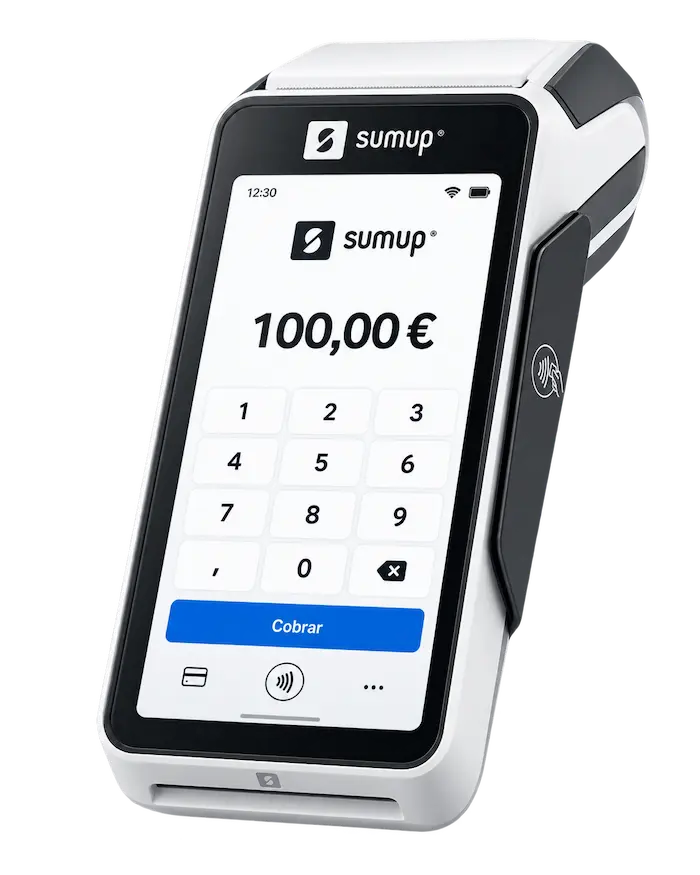
Es el modelo más reconocible: tienes un terminal con el que el cliente acerca o introduce la tarjeta, el móvil o el dispositivo de pago.
Tiene sentido en tiendas, hostelería, clínicas, servicios presenciales, puestos móviles y otros negocios donde cliente y vendedor están físicamente en el mismo lugar.
TPV virtual sin banco
Está pensado para pagos a distancia, normalmente dentro de una web o proceso de compra online.
Aunque la lógica de fondo sigue siendo aceptar pagos mediante un proveedor distinto de tu banco tradicional, las necesidades cambian: integración con la web, autenticación, gestión de pedidos, fraude, reembolsos y experiencia de pago cobran más importancia.
Si vendes principalmente por internet, tiene más sentido consultar directamente nuestra comparativa sobre TPV virtuales sin banco que utilizar los criterios de un datáfono presencial.
Cobrar con tarjeta sin TPV físico
También existen soluciones que permiten aceptar pagos contactless utilizando determinados móviles compatibles, además de opciones como enlaces de pago para operaciones a distancia.
Puede resultar práctico para profesionales que se desplazan, negocios con poco volumen o situaciones en las que no compensa llevar otro dispositivo.
En nuestra guía sobre cómo cobrar con tarjeta desde el móvil explicamos esta alternativa con más detalle.
La idea importante es que no deberías pagar por un terminal físico simplemente porque siempre se ha cobrado así. Primero define cómo paga tu cliente; después elige la tecnología.
TPV sin banco o TPV bancario: ¿qué diferencias deberías valorar?
Contratar un proveedor independiente no convierte automáticamente una oferta en mejor que la de un banco. Son modelos que pueden encajar en situaciones diferentes.
Un TPV independiente suele resultar atractivo cuando buscas separar el servicio de cobro de tu entidad bancaria, comparar proveedores con mayor libertad o utilizar un modelo de pago por operación.
Una oferta bancaria, por su parte, puede resultar competitiva si las condiciones que tienes negociadas encajan con tu volumen y no te obligan a contratar servicios que no necesitas.
La comparación debería hacerse siempre sobre el coste y las condiciones completas:
Proveedor independiente
- comisión y cuota;
- precio del dispositivo;
- liquidaciones;
- transferencias del saldo;
- permanencia;
- atención al cliente.
Oferta bancaria
- comisión o tarifa plana;
- límites incluidos;
- mantenimiento;
- duración de promociones;
- requisitos de vinculación;
- coste cuando superas los límites contratados.
Si estás dudando entre ambos modelos, puedes ampliar esta diferencia en nuestra guía de TPV bancario frente a TPV independiente.
Seguridad: “sin banco” no significa “sin regulación”
Que el datáfono no te lo proporcione tu banco habitual no significa que el cobro quede fuera del sistema regulado.
Antes de contratar, identifica qué empresa presta realmente el servicio de pago, dónde está establecida y qué autoridad supervisa su actividad. El Banco de España explica que entre los servicios que pueden prestar las entidades de pago está precisamente la adquisición de operaciones de pago, y mantiene registros públicos de entidades y proveedores.
No te quedes únicamente con el nombre comercial que aparece en el terminal. Comprueba también:
- la entidad jurídica con la que firmas;
- quién procesa y liquida tus operaciones;
- dónde recibirás los fondos;
- cómo se gestionan devoluciones y contracargos;
- qué ocurre si se bloquea una liquidación;
- cómo contactar con soporte;
- y qué condiciones permiten cancelar el servicio.
Una comisión ligeramente inferior compensa poco si después no entiendes dónde está tu dinero o qué debes hacer cuando surge una incidencia.
Errores frecuentes al contratar un datáfono independiente
Fijarse solo en la comisión porcentual
Es el error más habitual. Una tarifa del 0,9 % no tiene por qué ser más barata que otra del 1,2 % si la primera añade cuota mensual, costes fijos por operación o gastos por transferir los fondos.
No comprobar las tarjetas que utilizan tus clientes
No todas las operaciones tienen necesariamente el mismo precio. Si trabajas en una zona turística, tienes clientes internacionales o cobras muchas tarjetas empresariales, pregunta expresamente qué tarifa se aplica en esos casos.
Confundir comprar el terminal con contratar el servicio de pagos
Ser propietario de un datáfono no significa automáticamente que puedas conectarlo al proveedor que quieras. Antes de comprar hardware por separado, confirma qué adquirentes y sistemas admite.
Elegir por una promoción inicial
Unos meses gratuitos pueden ser interesantes, pero tu coste importante es el que tendrás después de la promoción. Calcula al menos un escenario de doce meses con tus ventas habituales.
Ignorar cuándo recibes el dinero
Una diferencia de uno o varios días en las liquidaciones puede tener poco impacto para unos negocios y ser muy relevante para otros que necesitan caja constantemente para reponer mercancía o pagar proveedores.
Qué deberías comprobar antes de contratar
Antes de firmar, intenta conseguir una respuesta clara a estas preguntas:
- ¿Cuánto pagaré con mi facturación mensual aproximada?
- ¿Existe una cuota fija aunque no utilice el terminal?
- ¿Hay un importe fijo además del porcentaje por operación?
- ¿Qué precio tienen las tarjetas extranjeras y de empresa?
- ¿El datáfono se compra, se alquila o debo devolverlo?
- ¿Hay permanencia?
- ¿Cuándo recibiré el dinero?
- ¿Puedo enviarlo directamente a mi cuenta habitual?
- ¿Hay costes por transferir el saldo?
- ¿Qué ocurre con devoluciones y contracargos?
- ¿Tiene WiFi, SIM o necesita conectarse al móvil?
- ¿Quién presta legalmente el servicio de pagos?
- ¿Qué soporte tendré si el terminal deja de funcionar?
Si el comercial, la web o el contrato no permiten responder con claridad a varias de estas preguntas, no tengas prisa por contratar. En un servicio que va a gestionar una parte importante de los cobros de tu negocio, la transparencia importa tanto como unas décimas de comisión.