Resumen rápido
- Eurocaja Rural ofrece depósitos a plazo fijo, pero no publica una TAE general que permita comparar su rentabilidad directamente con otros bancos.
- La oferta se plantea según el importe y el plazo que indiques, por lo que necesitas solicitar condiciones concretas para saber qué interés te ofrecen.
- Pueden contratarse desde el primer euro y la rentabilidad se conoce antes de firmar.
- No se permite retirar solo una parte del dinero. La cancelación total anticipada dependerá del contrato y puede tener penalización.
- Los intereses se abonan en una cuenta asociada y no se reinvierten automáticamente en el depósito.
- La ficha oficial muestra un indicador de riesgo de 1/6, el nivel más bajo de la escala utilizada para este tipo de productos.
- El dinero está protegido hasta 100.000 € por titular y entidad mediante el Fondo de Garantía de Depósitos.
- Puede ser una opción razonable si valoras la atención presencial y recibes una TAE competitiva, pero no contrataríamos sin comparar antes el rendimiento neto y las condiciones de cancelación.
Condiciones de los depósitos Eurocaja Rural
| Aspecto | Qué debes saber |
|---|---|
| Rentabilidad | Se acuerda antes de contratar, pero Eurocaja Rural no publica una TAE general en la página del producto. |
| Cómo conocer el interés | La entidad solicita el importe y el plazo que te interesan para ofrecerte un tipo concreto. |
| Importe mínimo | La entidad indica que puede contratarse desde el primer euro. |
| Plazo | Depende de la oferta concreta y debe figurar en el contrato. |
| Pago de intereses | Los intereses se ingresan en una cuenta asociada. |
| Reinversión de intereses | No se reinvierten automáticamente; se abonan en la cuenta según el periodo de liquidación pactado. |
| Cancelación parcial | No está permitida. |
| Cancelación total anticipada | Puede admitirse si lo contempla el contrato, normalmente con una penalización. |
| Indicador de riesgo | 1/6 en la información oficial del producto. |
| Fiscalidad | Los intereses están sujetos a una retención inicial del 19 % y tributan como rendimientos del capital mobiliario. |
| Protección del dinero | Hasta 100.000 € por depositante y entidad mediante el Fondo de Garantía de Depósitos. |
| Principal ventaja | Permite conocer la rentabilidad antes de contratar y contar con atención presencial. |
| Principal inconveniente | La ausencia de una TAE pública dificulta comparar la oferta sin solicitar información personalizada. |
Las condiciones sobre importe mínimo, abono de intereses, cancelación parcial e indicador de riesgo aparecen en la propia información del producto de Eurocaja Rural.
¿Cómo funciona el plazo fijo Eurocaja Rural?
Un depósito a plazo fijo es un acuerdo entre tú y la entidad. Entregas una cantidad de dinero durante un periodo determinado y, al vencimiento, recuperas el capital junto con los intereses pactados.
No funciona como una cuenta para el día a día. No permite domiciliar recibos, hacer pagos ni retirar una parte del saldo cuando quieras. El dinero permanece comprometido hasta el vencimiento, salvo que el contrato permita cancelarlo antes.
Eurocaja Rural indica que sus depósitos pueden contratarse sin un importe mínimo elevado, que la rentabilidad se conoce antes de firmar y que los intereses se ingresan en una cuenta asociada. Si eres nuevo cliente, tendrás que abrir una cuenta donde pueda abonarse esa remuneración.
Esto último merece atención. El depósito puede tener una rentabilidad razonable, pero una comisión de mantenimiento en la cuenta vinculada reduciría el resultado final. Antes de contratar, revisa las comisiones de Eurocaja Rural y pide confirmación escrita de todos los costes asociados a tu oferta concreta.
¿Qué interés paga Eurocaja Rural en sus depósitos a plazo fijo?
Eurocaja Rural no presenta en su web una tabla pública con una TAE concreta para cada plazo. Tampoco muestra un ejemplo representativo que permita saber de inmediato cuánto cobrarías depositando 5.000, 10.000 o 50.000 euros.
En la práctica, Eurocaja Rural plantea sus depósitos a plazo fijo mediante una oferta personalizada: indicas cuánto quieres depositar y durante cuánto tiempo, y la entidad te facilita su propuesta.
Esto no significa que el depósito sea necesariamente poco rentable. Significa que no puedes evaluar su competitividad sin solicitar una propuesta concreta.
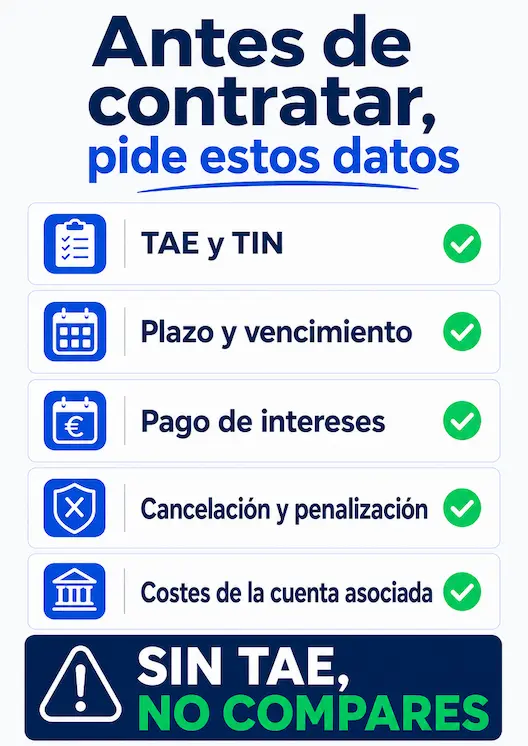
Cuando hables con la entidad, pide por escrito:
- El TIN y la TAE.
- La duración exacta del depósito.
- La frecuencia con la que se pagan los intereses.
- La fecha de vencimiento.
- La posibilidad de cancelación anticipada.
- La penalización aplicable.
- Las condiciones de renovación.
- Los costes de la cuenta asociada.
- Cualquier requisito de vinculación.
La TAE es el dato más útil para comparar porque permite poner en la misma escala ofertas con distintos plazos y formas de liquidar intereses. El TIN, por sí solo, puede dar una imagen incompleta.
El Banco de España señala que antes de contratar deben facilitarte gratuitamente información suficiente para comparar ofertas, incluyendo la TAE, duración, comisiones, gastos y condiciones de cancelación anticipada.
Ejemplo práctico con 10.000 euros
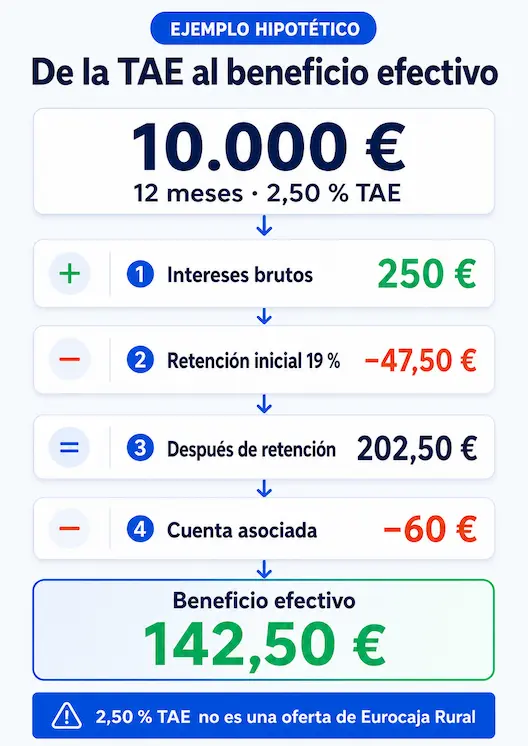
Imagina, como ejemplo hipotético, que Eurocaja Rural te ofrece un depósito de 10.000 € durante doce meses al 2,50 % TAE.
- Intereses brutos: 250 €.
- Retención inicial del 19 %: 47,50 €.
- Importe abonado tras la retención: 202,50 €.
Si la cuenta asociada tuviera un coste anual de 60 €, el beneficio efectivo bajaría a 142,50 €, antes de cualquier ajuste posterior en la declaración de la renta.
Este 2,50 % es únicamente un ejemplo ilustrativo, no una rentabilidad atribuida a Eurocaja Rural. La enseñanza práctica es que debes comparar el resultado neto, no quedarte únicamente con el porcentaje anunciado.
Puedes hacerte una idea más amplia consultando nuestra selección de mejores depósitos a plazo fijo.
Cancelación anticipada y disponibilidad del dinero
Eurocaja Rural especifica que sus depósitos no permiten una cancelación parcial. Si necesitas recuperar el dinero antes del vencimiento, tendrás que cancelar el depósito completo, siempre que esa posibilidad aparezca en el contrato.
La entidad puede aplicar una penalización. En los depósitos tradicionales, el Banco de España señala que debe estar prevista contractualmente y que su cuantía no puede superar los intereses brutos devengados desde la contratación hasta la fecha de cancelación.
El problema no es solo perder rentabilidad. Si inmovilizas todo tu ahorro y surge un gasto imprevisto, podrías verte obligado a cancelar el producto y renunciar a buena parte de los intereses.
Consejo práctico: no metas en un plazo fijo el dinero destinado a emergencias, impuestos próximos, reformas previstas o gastos que puedas tener durante el plazo. Conserva antes un colchón líquido y separa únicamente el capital que tengas claro que no vas a necesitar.
¿Son seguros los depósitos Eurocaja Rural?
Eurocaja Rural es una cooperativa de crédito española inscrita en el Registro de Entidades de Crédito del Banco de España con el código 3081.
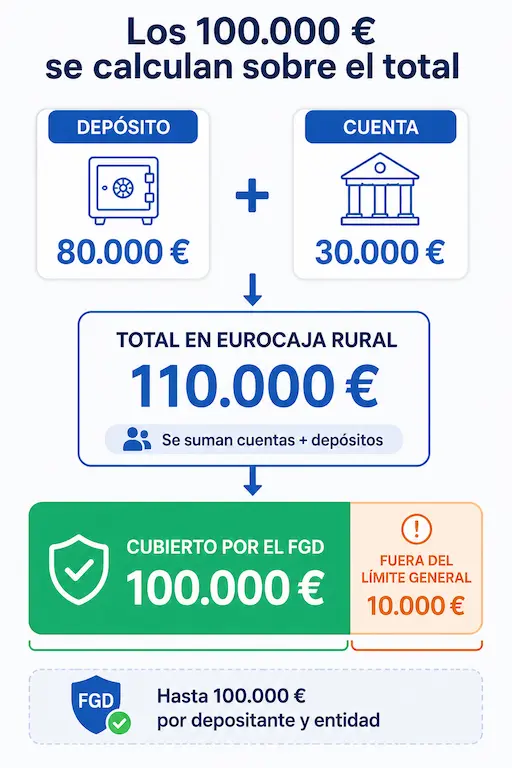
Además, está adherida al Fondo de Garantía de Depósitos. Los depósitos dinerarios están protegidos, con carácter general, hasta 100.000 € por depositante y entidad. La cobertura se aplica al conjunto del dinero que mantengas en Eurocaja Rural, no a cada cuenta o depósito por separado.
Por ejemplo, si tienes:
- 80.000 € en un depósito.
- 30.000 € en una cuenta.
- Todo a tu nombre en Eurocaja Rural.
Tu saldo total en la entidad sería de 110.000 €, pero la cobertura ordinaria del FGD alcanzaría 100.000 €. Los 10.000 € restantes quedarían fuera del límite general, salvo supuestos excepcionales específicamente protegidos por la normativa.
Con dos titulares, la protección puede alcanzar hasta 100.000 € por cada uno, siempre que ambos figuren realmente como titulares y se cumplan las condiciones correspondientes.
La ficha de los depósitos Eurocaja Rural también muestra un indicador de riesgo de 1/6. Es una referencia útil sobre las características del producto, pero no significa que debas ignorar la liquidez, la rentabilidad o el límite del FGD.
La cobertura del Fondo de Garantía reduce el riesgo de pérdida por insolvencia de la entidad, pero no elimina otros riesgos prácticos, como bloquear demasiado dinero, aceptar una TAE poco competitiva o pagar costes que reduzcan la rentabilidad. Puedes ampliar este punto en nuestra guía sobre qué riesgo tiene un depósito a plazo fijo.
Fiscalidad de los intereses de los depósitos Eurocaja Rural
Los intereses de un depósito tienen la consideración general de rendimientos del capital mobiliario y se integran en la base del ahorro del IRPF.
Eurocaja Rural indica que aplica una retención del 19 % cuando abona los intereses. Esa retención es un pago a cuenta: no significa necesariamente que el coste fiscal definitivo sea siempre del 19 %, porque dependerá del conjunto de rendimientos del ahorro y de las circunstancias fiscales del contribuyente.
Normalmente, la entidad facilita la información fiscal y los datos aparecen incorporados en el borrador de la renta. Aun así, conviene revisar que el importe bruto y la retención sean correctos.
Puedes consultar también nuestra guía sobre la fiscalidad de los depósitos a plazo fijo.
¿Para quién puede merecer la pena un depósito Eurocaja Rural?
Los depósitos Eurocaja Rural pueden encajar contigo si:
- Prefieres una entidad con oficinas y atención personal.
- Quieres conocer la rentabilidad antes de contratar.
- No vas a necesitar el dinero durante el plazo.
- La TAE ofrecida compite con otros depósitos similares.
- La cuenta asociada no añade costes relevantes.
- Mantienes menos de 100.000 € por titular en la entidad.
No serían nuestra primera opción si:
- Quieres comparar rentabilidades directamente por internet.
- Necesitas disponer del dinero sin penalización.
- Buscas una contratación completamente digital y rápida.
- La TAE solo mejora al contratar productos adicionales.
- La cuenta vinculada tiene costes que se comen los intereses.
- Vas a concentrar más dinero del cubierto por el FGD.
La atención presencial puede ser un punto fuerte, pero no sustituye una comparación objetiva. Un buen trato no compensa una TAE baja, una vinculación cara o unas condiciones de cancelación poco flexibles.
Para valorar también la experiencia general de la entidad, consulta nuestro análisis de Eurocaja Rural y sus opiniones.
¿Qué alternativas conviene comparar?
Antes de firmar, compara la propuesta con al menos dos o tres productos equivalentes. Si una entidad publica claramente su TAE y Eurocaja Rural te ofrece una propuesta personalizada, lleva ambas al mismo plazo e importe antes de decidir.
Una cuenta remunerada puede ser más adecuada si necesitas liquidez y aceptas que el tipo de interés pueda cambiar. En nuestra comparativa de depósitos a plazo fijo frente a cuentas remuneradas explicamos qué opción encaja mejor según el uso que vayas a dar al dinero.
Si estás comparando entidades con presencia física, también puede tener sentido revisar los depósitos a plazo fijo de Ibercaja y contrastar las condiciones concretas que te ofrezca cada banco. Esto evita elegir únicamente por cercanía de la oficina o por ser ya cliente.
Al comparar, fíjate en:
- Rentabilidad neta.
- Plazo exacto.
- Cobertura del fondo de garantía correspondiente.
- Costes de las cuentas vinculadas.
- Penalización por cancelación.
- Posible renovación automática y condiciones del nuevo periodo.
- Requisitos de contratación.
- Facilidad para recuperar el dinero al vencimiento.
No confundas un depósito con un fondo, un bono, una cuenta de trading o un producto estructurado. Aunque puedan presentarse como formas de rentabilizar el dinero, no tienen la misma garantía, liquidez ni nivel de riesgo.
Conclusión sobre los depósitos Eurocaja Rural
Los depósitos Eurocaja Rural ofrecen una estructura sencilla, protección del Fondo de Garantía de Depósitos, indicador de riesgo 1/6 y posibilidad de contratar desde importes pequeños. Su principal debilidad para quien está comparando ofertas es la misma: no hay una TAE pública estándar que permita saber de un vistazo si su plazo fijo es competitivo.
Nuestra recomendación es no descartarlos, pero tampoco aceptarlos por comodidad. Solicita una oferta completa, comprueba la TAE y el rendimiento neto, revisa la cuenta asociada y compara las mismas condiciones con otros depósitos.
Un depósito Eurocaja Rural merece la pena si la propuesta concreta es competitiva y puedes mantener ese dinero inmovilizado sin comprometer tu colchón de emergencia.