Resumen rápido
- Teya es nuestra opción recomendada para autónomos con un volumen de cobros relativamente estable y que prefieren saber de antemano cuánto les costará el TPV.
- SumUp puede encajar mejor con poco volumen, negocios estacionales o profesionales que solo cobran con tarjeta ocasionalmente.
- Square resulta interesante si también necesitas software TPV para gestionar cobros y parte de la operativa del negocio.
- myPOS merece la pena compararlo si trabajas en movilidad y valoras especialmente la disponibilidad rápida de los cobros.
- No compares solamente el porcentaje por operación: revisa también cuotas mensuales, costes fijos, tipo de tarjeta, terminal, contracargos y plazos de liquidación.
- Si ya sabes aproximadamente cuánto facturas con tarjeta cada mes, compara el coste en euros de cada alternativa antes de contratar.
Comparativa rápida de TPV para autónomos
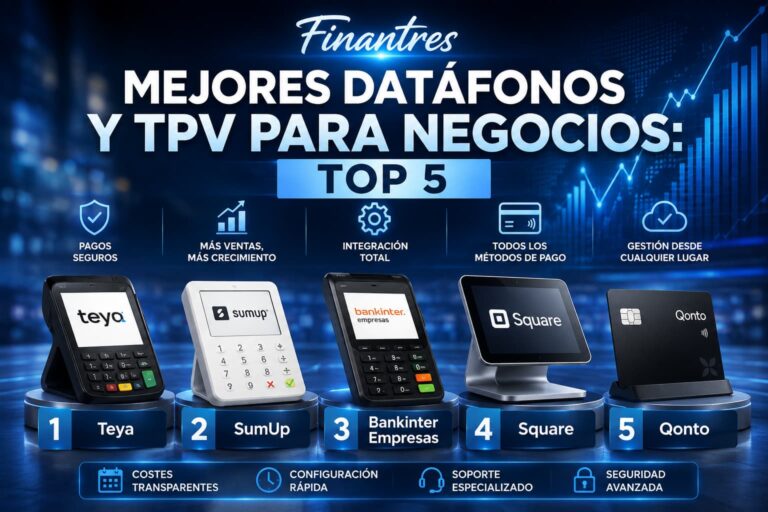
| Opción | La elegiríamos para | Coste publicado a vigilar | Principal límite |
|---|---|---|---|
| Teya — recomendada | Autónomos con cobros regulares | Desde 29,90 €/mes + IVA para hasta 2.500 € mensuales con tarjeta | Determinadas tarjetas tienen una tarifa diferenciada |
| SumUp | Cobros bajos, irregulares o estacionales | 0 €/mes y 1,49 % por transacción presencial en pago por uso | Con más volumen, el porcentaje puede pesar bastante |
| Square | Quien quiere cobros y un software TPV sencillo | 1,25 % + 0,05 € con determinadas tarjetas europeas | Los 0,05 € fijos pesan más en tickets pequeños |
| myPOS | Movilidad y acceso rápido al dinero dentro de su ecosistema | Desde 1,45 % + 0,05 € para determinados pagos | La comisión varía según el tipo de tarjeta |
Las condiciones pueden variar según el plan contratado, la tarjeta utilizada y las características del negocio. No contrates basándote únicamente en esta tabla: comprueba siempre la tarifa concreta que te aplicarán.
¿Cuál es el mejor TPV para un autónomo?
Para un autónomo que cobra con tarjeta todos los meses y conoce bastante bien su volumen, Teya es la opción que pondríamos primero sobre la mesa.
Teya publica un modelo por tramos. El primero cubre hasta 2.500 € mensuales en pagos con tarjeta por 29,90 € al mes más IVA e incluye un Teya Go; el siguiente llega hasta 5.000 € por 44,90 € al mes más IVA. Si superas el volumen contratado, la compañía indica una comisión del 1,5 % sobre el importe que exceda el tramo. Las tarjetas internacionales, de empresa, comerciales y American Express quedan fuera de la cuota fija y tienen una tarifa diferenciada.
También dispone de Tap to Pay para utilizar un móvil compatible como terminal de pagos y contempla liquidaciones al día siguiente bajo las condiciones de su servicio. En sus condiciones de pago, Teya identifica a Teya Iceland hf. como entidad autorizada por el supervisor financiero del Banco Central de Islandia para prestar servicios de pago y emitir dinero electrónico.
Esto puede encajar especialmente bien en peluquerías, consultas, pequeños comercios, negocios de servicios o profesionales que procesan un volumen de pagos relativamente estable.
Si es tu caso, puedes consultar Teya para tu negocio y comparar el tramo que te ofrezcan con tus cobros reales antes de decidir.
Ejemplo práctico: imagina que todos tus cobros entran dentro de las tarjetas incluidas. Con 1.000 € mensuales, una comisión del 1,49 % supondría 14,90 €, por lo que un modelo de pago por uso podría salir más barato que una cuota de 29,90 € más IVA. Con 5.000 €, ese 1,49 % serían 74,50 €, frente a los 44,90 € más IVA del tramo publicado por Teya. Es un ejemplo ilustrativo: el resultado cambia si recibes tarjetas con tarifa diferenciada o te mueves entre tramos.
Antes de comparar ofertas, merece la pena entender cómo funcionan las comisiones de un TPV. Un porcentaje pequeño puede salir barato con poco volumen y convertirse en un coste importante cuando procesas varios miles de euros cada mes.
¿Qué alternativas tienen sentido si Teya no encaja?
SumUp es la alternativa que miraríamos primero si cobras poco, trabajas por temporadas o todavía no sabes qué volumen vas a procesar. Su modalidad de pago por uso publica 0 € al mes y una comisión del 1,49 % por pago presencial. Puedes ampliar información en nuestro análisis de los datáfonos SumUp.
Square puede encajar si, además de cobrar, valoras una aplicación TPV sencilla. Su software TPV básico no exige una cuota de suscripción y los pagos presenciales con tarjetas de la UE y el EEE tienen una tarifa publicada del 1,25 % + 0,05 € por operación. La parte fija importa especialmente si haces muchos cobros de importe reducido.
myPOS destaca por la movilidad y el abono inmediato de los cobros dentro de su ecosistema. Para negocios que procesan menos de 10.000 € al mes con tarjeta, publica una tarifa desde el 1,45 % + 0,05 € por transacción para determinadas tarjetas. Tienes más detalles en nuestras opiniones sobre los datáfonos myPOS.
Si tu prioridad es no depender de una entidad bancaria tradicional, también puedes comparar los TPV sin banco. Si trabajas a domicilio, en ferias o moviéndote entre clientes, probablemente te resulte más útil revisar específicamente los TPV portátiles.
Cómo elegir un TPV para autónomos sin pagar de más
No necesitas comparar veinte terminales. Estos son los puntos que realmente pueden cambiar tu coste:
- Facturación mensual con tarjeta. Si es bastante estable, una cuota por tramo puede funcionar bien. Si cambia mucho, pagar por operación da más flexibilidad.
- Ticket medio. Una comisión con una parte fija pesa mucho más en cobros de 5 € que en pagos de 200 €.
- Tipo de tarjetas. Comprueba qué ocurre con tarjetas corporativas, internacionales, American Express y tarjetas emitidas fuera del EEE.
- Movilidad. Si cobras fuera del local, prioriza conexión móvil, batería suficiente y opciones como Tap to Pay.
- Plazo de liquidación. El coste no lo es todo: también importa cuándo tendrás disponible el dinero.
Error común: comparar únicamente el porcentaje por operación. Hay que sumar cuota mensual, parte fija, coste o alquiler del terminal y posibles tarifas distintas según la tarjeta. Si quieres priorizar el precio, revisa también nuestra guía sobre cómo encontrar un TPV barato.
Consejo Finantres: utiliza los cobros con tarjeta de tus últimos tres meses y calcula cuánto habrías pagado con cada modelo. Esa comparación en euros vale mucho más que decidir entre un 1,25 % y un 1,49 % sin mirar nada más.
Si todavía no tienes claro qué dispositivo necesitas, nuestra guía sobre qué es un datáfono y cómo funciona te ayudará a distinguir el terminal de pago de otras soluciones TPV.
Qué debes revisar antes de contratar
El Banco de España recuerda que el servicio de TPV implica un contrato que regula los derechos y obligaciones del comercio y recomienda revisar cuidadosamente sus condiciones. Puedes consultar su guía sobre terminales punto de venta.
También conviene tener claro que no existe una obligación general para todos los comercios de aceptar pagos con tarjeta, aunque determinadas actividades o situaciones pueden estar sometidas a reglas específicas. El Portal del Consumidor de la Comunidad de Madrid recoge esta cuestión en sus preguntas frecuentes sobre pagos en establecimientos.
Por otro lado, el marco español de servicios de pago establece que el beneficiario no puede exigir al pagador gastos o cuotas adicionales por utilizar un instrumento de pago. Puedes revisar el texto consolidado del Real Decreto-ley 19/2018 de servicios de pago.
Antes de firmar, comprueba comisiones, permanencia, propiedad o alquiler del terminal, tarjetas excluidas, plazos de liquidación, contracargos y condiciones de cancelación. Un TPV cómodo pero con costes que no entiendes no es una buena elección.
Conclusión
Para un autónomo con cobros presenciales regulares, Teya es nuestra opción recomendada. Su modelo por tramos facilita prever el coste cuando ya sabes aproximadamente cuánto vas a procesar con tarjeta cada mes.
No significa que sea la mejor solución para todos. Con poco uso o una facturación muy irregular, SumUp puede resultar más sencillo; Square tiene sentido si valoras especialmente sus herramientas TPV; y myPOS merece una comparación si la movilidad y la disponibilidad rápida de los cobros son prioritarias.
La decisión debe salir de tus números. Si tus cobros son estables, revisa la propuesta de Teya y compárala con tu facturación real antes de contratar.
Finantres puede recibir una compensación si contratas a través de algunos enlaces. Esto no cambia nuestro criterio editorial: priorizamos el encaje, los costes y las condiciones de cada opción.