Resumen rápido
- Elegiríamos Teya para la mayoría de autónomos y pequeños negocios que quieran una solución de pagos independiente, flexible y con herramientas adicionales para cobrar.
- Las comisiones de Teya son personalizadas, por lo que el precio final depende de la propuesta comercial que reciba cada negocio.
- Un TPV bancario puede ser mejor si tienes bastante facturación y tu banco te ofrece unas condiciones negociadas cuyo coste total es claramente inferior.
- No compares solo el porcentaje por operación: revisa terminal, cuotas, tarjetas comerciales o internacionales, liquidaciones, permanencia y servicios vinculados.
- Teya combina datáfono físico, Tap to Pay, seguimiento de ventas e integraciones con sistemas de punto de venta.
- Nuestra recomendación: pide una propuesta a Teya y otra a tu banco usando exactamente el mismo volumen de facturación antes de decidir.
Si quieres empezar por una propuesta ajustada a tu negocio, puedes consultar las condiciones de Teya y utilizarlas después para comparar con lo que te ofrece tu banco.
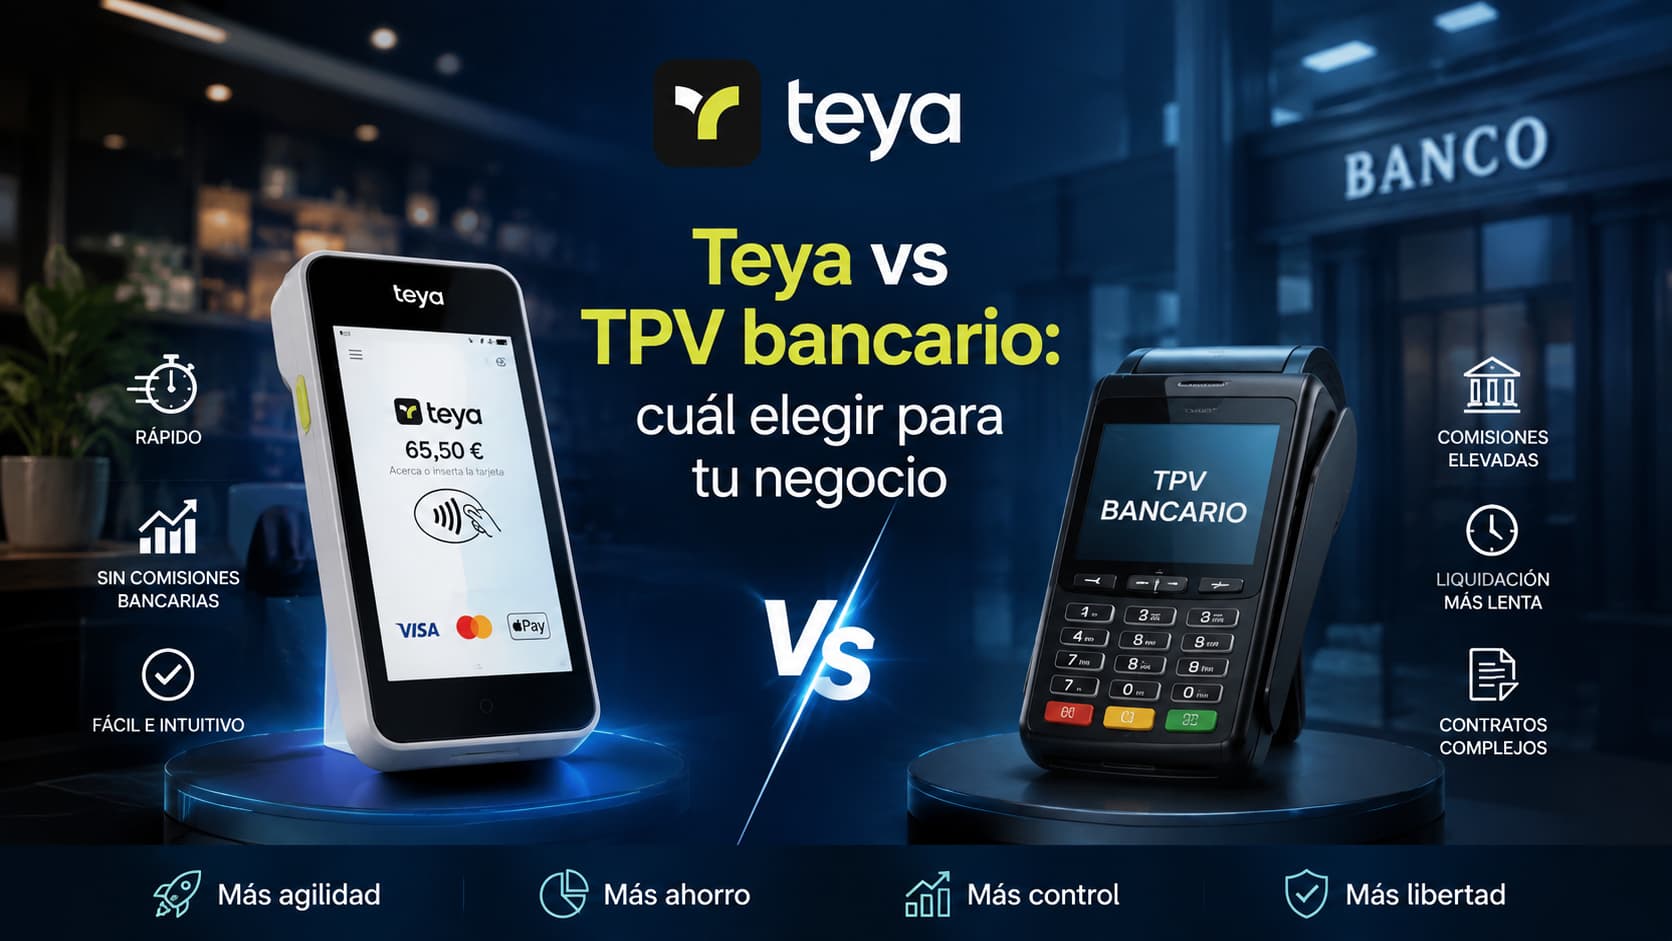
Teya vs TPV bancario: diferencias principales
Antes de comparar, conviene aclarar qué estamos llamando TPV. Aquí hablamos del datáfono utilizado para aceptar pagos con tarjeta, no de todo el software de caja o facturación. Si quieres distinguir ambos conceptos, nuestra guía sobre TPV y datáfono explica las diferencias.
| Criterio | Teya | TPV bancario |
|---|---|---|
| Proveedor | Empresa especializada en pagos | Banco o proveedor asociado a la entidad |
| Precio | Oferta personalizada según el negocio | Depende del banco y de la negociación |
| Vinculación con tu banco habitual | No es necesaria para contratar el datáfono | Puede formar parte de la relación bancaria |
| Datáfono físico | Sí | Normalmente sí |
| Cobro con móvil | Tap to Pay disponible | Depende de la entidad |
| Integraciones con software TPV | Más de 50 según Teya | Depende del proveedor |
| Liquidaciones | Al día siguiente y opciones de liquidación instantánea según modalidad | Depende de cada contrato |
| Contrato | Puede ser flexible o con compromiso, según el acuerdo contratado | Depende de la oferta |
| Mejor para | Negocios que priorizan flexibilidad y una solución centrada en pagos | Negocios con una buena tarifa bancaria negociada |
Teya indica que el precio de su datáfono depende, entre otros factores, de la facturación mensual con tarjeta y del número de dispositivos necesarios. También ofrece liquidaciones al día siguiente, cobros mediante el móvil y diferentes opciones de terminal.
La diferencia de fondo es sencilla. Un TPV bancario forma parte normalmente de la relación de tu negocio con una entidad financiera. Teya funciona como proveedor independiente de pagos, por lo que puedes comparar su propuesta sin asumir que el banco con el que trabajas tenga que ser también quien procese tus cobros.
Esta distinción es importante si estás valorando otras soluciones. En nuestra comparativa de TPV bancario frente a TPV independiente profundizamos en esa decisión.
¿Qué comisiones cobra Teya frente a un TPV bancario?
Teya trabaja con condiciones personalizadas, por lo que no tiene sentido asignarle un único porcentaje válido para todos los comercios. El coste dependerá del acuerdo comercial y de las características del negocio.
Su documentación explica que las comisiones pueden estructurarse de diferentes formas y que el coste puede incluir las comisiones por transacción, el hardware y, cuando corresponda, otros productos o servicios contratados. Por eso, lo importante no es buscar una cifra genérica, sino revisar la propuesta concreta que recibas.
Puedes consultar directamente los precios de Teya para España antes de pedir una oferta.
Cuando recibas la propuesta, nosotros miraríamos al menos:
- comisión por cada pago;
- diferencias según el tipo de tarjeta;
- coste del datáfono;
- posibles cuotas mensuales;
- condiciones de las tarjetas internacionales o comerciales;
- coste de terminales adicionales;
- condiciones de liquidación;
- compromiso contractual, si lo hay.
Nuestra guía sobre comisiones de TPV puede ayudarte a identificar todos los conceptos que debes comprobar antes de firmar.
Un ejemplo práctico
Imagina que tu negocio procesa 10.000 € al mes en pagos con tarjeta.
Si una propuesta cuesta un 0,65 % y otra un 0,55 %, la diferencia parece mínima: solo 0,10 puntos porcentuales. Pero sobre 10.000 € son 10 € al mes y 120 € al año.
Ahora añade un alquiler del datáfono de 15 € mensuales a la opción aparentemente más barata. El resultado cambia completamente.
Por eso no elegiríamos ningún TPV comparando únicamente dos porcentajes. Hay que calcular lo que saldrá realmente de la caja de tu negocio durante un año completo.
Los porcentajes del ejemplo son exclusivamente ilustrativos y no representan las tarifas de Teya ni las de ningún banco concreto.
¿Cuánto cobra realmente un TPV bancario?
Tampoco existe una comisión universal para los datáfonos de los bancos.
Las condiciones pueden variar en función de la entidad, la actividad, el volumen de pagos, el tipo de tarjeta, el número de terminales y las vinculaciones comerciales. Puedes ampliar esta parte en nuestra guía sobre cuánto cobra un banco por un TPV.
Como mínimo, pediríamos por escrito:
- porcentaje o tasa de descuento aplicada;
- cuota mensual, si existe;
- alquiler o mantenimiento del terminal;
- coste de terminales adicionales;
- tratamiento de tarjetas de empresa;
- condiciones para tarjetas emitidas fuera del Espacio Económico Europeo;
- coste de otros sistemas de tarjetas que quieras aceptar;
- permanencia y penalización por cancelación, si existen;
- plazo de liquidación;
- productos bancarios que debas mantener para conservar una bonificación.
Error común: confundir la tasa de intercambio con todo lo que paga el comercio.
La tasa de intercambio es solo una parte de la estructura de costes de los pagos con tarjeta. El Banco de España publica información sobre las tasas de descuento comunicadas por entidades y proveedores de servicios de pago, lo que permite entender mejor cómo funciona este mercado.
Puedes consultar las tasas de descuento publicadas por el Banco de España si quieres profundizar en este punto.
¿Dónde tiene ventaja Teya frente al TPV de un banco?
No recomendaríamos Teya porque vaya a ser siempre más barata. Eso no puede saberse hasta recibir la oferta personalizada.
La recomendamos porque, para muchos pequeños negocios, reúne varias características interesantes en un único proveedor.
Está especializada en cobros. El servicio gira alrededor del datáfono, los pagos, las liquidaciones y las herramientas de gestión, en lugar de ofrecer el TPV como un producto adicional dentro de una relación bancaria más amplia.
Permite combinar terminal físico y móvil. Teya ofrece datáfonos y también Tap to Pay para aceptar pagos contactless directamente con un móvil compatible. Si estás valorando ambas formas de cobro, puedes comparar las ventajas en nuestra guía de Tap to Pay frente a datáfono.
Tiene integraciones con sistemas de caja. Teya informa de más de 50 integraciones con sistemas de punto de venta, algo especialmente interesante en hostelería o comercios con bastantes operaciones diarias.
Ofrece liquidaciones rápidas. La compañía contempla liquidaciones al día siguiente y opciones de liquidación instantánea dentro de su ecosistema. Las condiciones concretas dependen del servicio contratado.
Puede facilitar la movilidad del negocio. La doble conectividad wifi y 4G de determinados terminales y la posibilidad de utilizar el móvil para aceptar pagos pueden resultar útiles en terrazas, reparto, ferias, eventos o negocios que no cobran siempre desde un mostrador fijo.
Si quieres profundizar antes de pedir una propuesta, puedes leer nuestro análisis de Teya y sus datáfonos.
¿Cuándo puede ser mejor un TPV bancario?
Hay negocios para los que seguiríamos eligiendo el banco.
El caso más claro es un comercio con mucho volumen de pagos y una tarifa especialmente buena negociada con su entidad. Cuanto mayor es la facturación, más importancia puede tener una pequeña diferencia porcentual.
Con 30.000 € mensuales cobrados con tarjeta, una diferencia de solo 0,15 puntos porcentuales representa 45 € al mes o 540 € al año. En ese nivel de facturación, merece la pena negociar.
También puede ganar el TPV bancario cuando:
- ya tienes unas condiciones muy competitivas;
- el terminal está perfectamente integrado en tu operativa;
- cambiar de proveedor tendría un coste técnico importante;
- tu banco no exige vinculaciones adicionales que encarezcan el servicio;
- valoras concentrar cobros y operativa financiera en una sola entidad.
Consejo Finantres: no valores una oferta bancaria únicamente por la comisión destacada. Pregunta cuánto pagarás en total y qué requisitos debes mantener para conservar ese precio.
Un porcentaje inferior puede salir más caro si exige una cuota mensual, varios servicios vinculados o unas condiciones que tu negocio no necesita.
Si todavía no tienes claro qué características priorizar, nuestra guía para elegir un TPV para un negocio te ayudará a ordenar la decisión.
¿Es seguro Teya frente a un TPV bancario?
Que el terminal no proceda de un banco español conocido no significa que el proveedor esté fuera de regulación.
Los servicios de pago de Teya en el Espacio Económico Europeo se prestan mediante Teya Iceland hf. La propia compañía identifica a esta entidad como responsable de los servicios de pago en el EEE y el Banco Central de Islandia incluye a Teya Iceland hf. entre las entidades de crédito supervisadas.
Puedes comprobarlo directamente en el registro de entidades supervisadas del Banco Central de Islandia.
Eso no significa que regulación sea sinónimo de que un servicio sea más barato, que nunca tenga incidencias o que todas sus condiciones sean mejores que las de un banco. La regulación es un criterio de seguridad; precio, soporte y funcionamiento son criterios distintos.
Con cualquier proveedor de pagos, revisaríamos siempre quién presta el servicio, qué condiciones firmas, cómo se gestionan las liquidaciones y qué procedimiento existe en caso de incidencia.

Cómo comparar Teya con tu banco sin equivocarte
Nuestra forma de decidir sería pedir dos propuestas sobre exactamente el mismo escenario.
Supongamos que cobras 7.500 € mensuales con tarjeta. Cuando hables con Teya y con el banco, facilita a ambos:
- 7.500 € de facturación mensual aproximada.
- Tu ticket medio.
- El número de datáfonos que necesitas.
- La proporción aproximada de tarjetas nacionales, internacionales y de empresa.
- Si necesitas cobrar fuera del establecimiento.
- Si necesitas integrar el terminal con tu software TPV.
- Dónde necesitas recibir las liquidaciones.
Después compara el coste anual completo, no solo la comisión principal.
Por ejemplo, una oferta que parezca 10 € más barata al mes puede dejar de serlo si necesitas pagar un segundo terminal, contratar un servicio adicional o asumir una cuota que no habías incluido en el cálculo.
Pregunta además qué ocurre si un mes facturas 4.000 € y otro 12.000 €. Un buen TPV no solo debe ser competitivo con tus ventas habituales: también tiene que encajar cuando la actividad cambia.
Si priorizas precisamente reducir la dependencia de la entidad bancaria, también puedes consultar nuestra selección de TPV sin banco.
Qué elegir según el tipo de negocio
No todos los comercios deberían llegar a la misma conclusión.
| Perfil | Opción que miraríamos primero | Motivo |
|---|---|---|
| Autónomo o pequeño comercio | Teya | Flexibilidad y ecosistema centrado en pagos |
| Bar o cafetería | Teya | Movilidad, Tap to Pay e integraciones |
| Negocio que vende fuera del local | Teya | Terminales móviles y cobro desde el teléfono |
| Comercio con bastante facturación | Comparar ambas | Una negociación bancaria fuerte puede cambiar el resultado |
| Empresa muy vinculada a su banco | TPV bancario | Puede obtener mejores condiciones dentro de su relación comercial |
| Negocio con varios terminales | Comparar ambas | Hay que calcular hardware, comisiones y gestión conjunta |
| Negocio con poca facturación | Comparar el coste fijo total | Las cuotas pesan más cuando el volumen es bajo |
Aquí está el matiz importante: Teya es nuestra recomendación general, no una recomendación ciega.
Si tu banco te ofrece unas condiciones claramente mejores y cumple todo lo que necesitas, no tendría sentido pagar más solo por cambiar de proveedor. Pero si los costes están próximos, nosotros sí daríamos bastante peso a la especialización de Teya en pagos, su movilidad y sus herramientas de gestión.
Nuestra recomendación: ¿Teya o TPV bancario?
Para la mayoría de autónomos, comercios pequeños, cafeterías, restaurantes y negocios locales, empezaríamos comparando con Teya.
No porque podamos afirmar que será siempre más barata, sino porque reúne datáfono, cobro móvil, herramientas de gestión, integraciones y liquidaciones rápidas dentro de una solución pensada específicamente para pagos.
El TPV bancario sería nuestra primera opción cuando el banco presenta una propuesta claramente más barata una vez sumados todos los costes, especialmente en negocios con bastante volumen.
En otras palabras: si Teya y el banco quedan cerca en precio, nos inclinaríamos por Teya como opción recomendada por su enfoque especializado y flexibilidad. Si tu banco te hace una oferta sensiblemente mejor y sin vinculaciones problemáticas, elegiríamos el banco.
Y Teya tampoco es la única alternativa independiente. Puedes revisar nuestra comparativa Teya vs SumUp o consultar otras alternativas a Teya antes de cerrar la decisión.
Conclusión
Entre Teya y un TPV bancario, nuestra recomendación general para un pequeño negocio es empezar pidiendo una propuesta a Teya y utilizarla como referencia frente a la oferta del banco.
Como las condiciones de Teya son personalizadas, la decisión debe hacerse con números reales de tu negocio. Compara la comisión por operación, el coste del terminal, posibles cuotas, liquidaciones, condiciones contractuales y cualquier vinculación que pueda encarecer una de las dos opciones.
Si tu banco puede mejorar claramente ese coste total, tiene sentido quedarse con el TPV bancario. Si las cifras están próximas, nosotros daríamos más peso a la flexibilidad, las liquidaciones, la movilidad, las integraciones y la facilidad de gestionar los cobros. El mejor TPV no es el que anuncia la comisión más baja, sino el que cuesta menos de verdad y crea menos problemas en la operativa diaria de tu negocio.
Si Teya encaja con lo que necesitas, puedes pedir una propuesta para tu negocio y compararla con la oferta de tu entidad antes de tomar la decisión.