


Invertir en mercados financieros conlleva riesgo de pérdida parcial o total del capital invertido. La información contenida en este artículo tiene carácter exclusivamente educativo y no constituye asesoramiento de inversión personalizado. Rentabilidades pasadas no garantizan resultados futuros.
La oferta de comisión del 0 % solo está disponible para la función de recargas automáticas recurrentes de Freedom24. Pueden aplicarse otras tarifas.
¿Cuáles son los mejores brokers para ETF en España?
Si buscas el mejor broker para ETF en España, la respuesta cambia bastante según cómo vayas a invertir. No necesita lo mismo alguien que quiere aportar 200 € todos los meses a un ETF global que quien pretende construir una cartera con varios fondos cotizados de mercados internacionales.
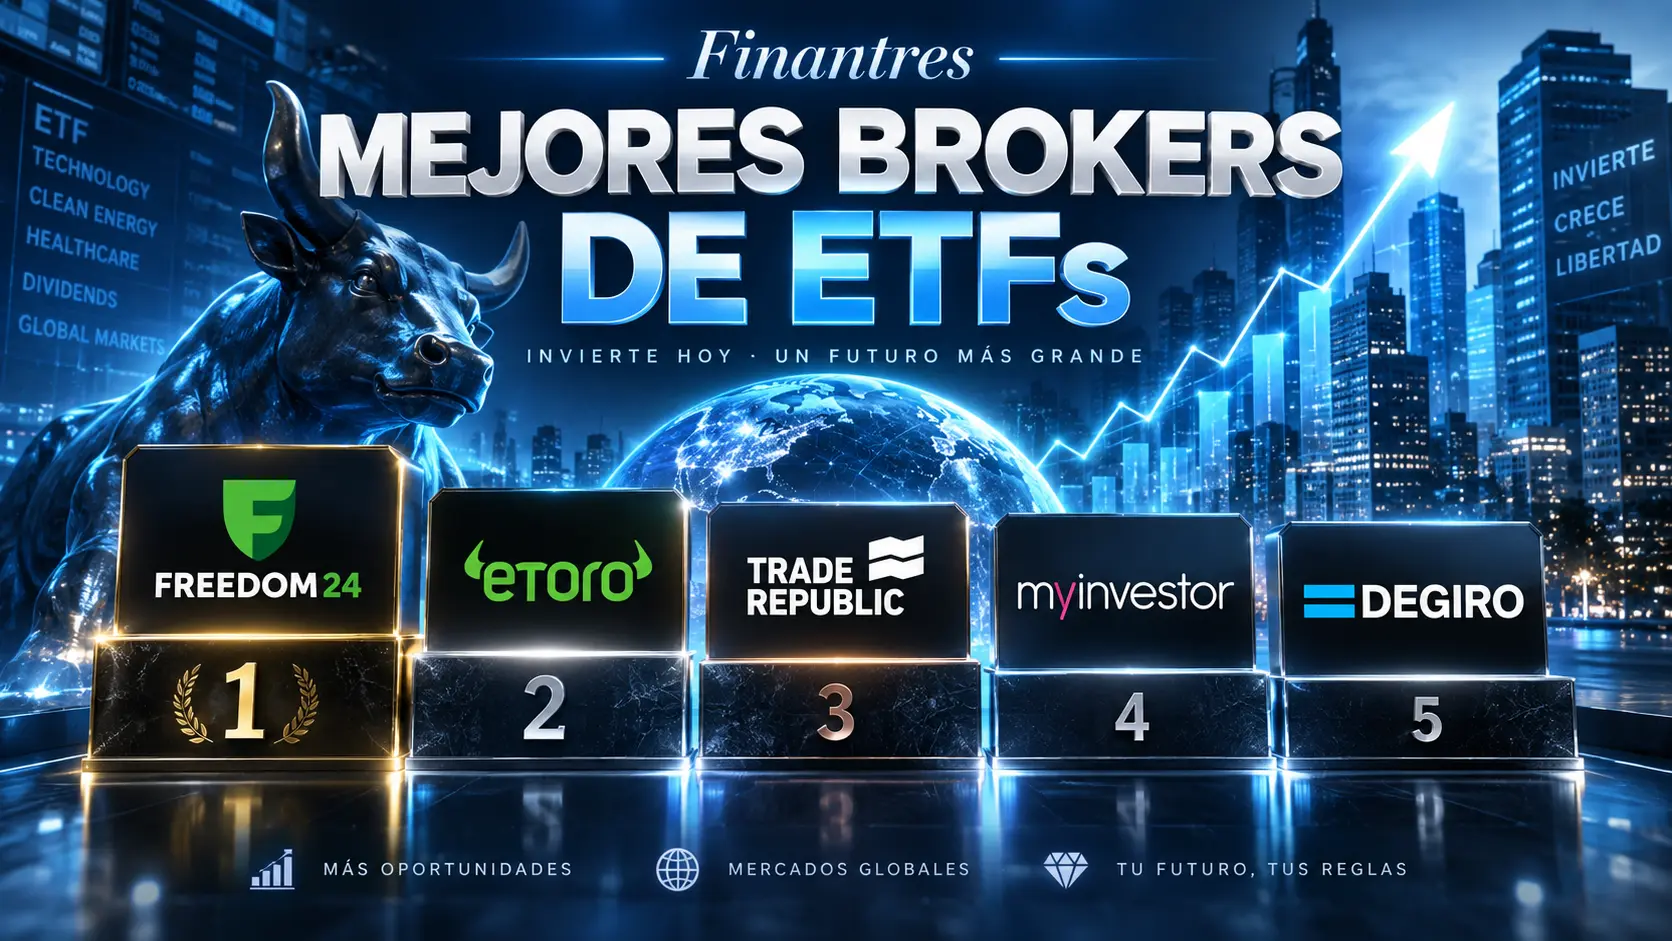
Dentro de nuestro comparador, las tres opciones que más destacan son Freedom24, eToro y MyInvestor, pero por razones distintas. Freedom24 sobresale por catálogo y acceso internacional; eToro por sencillez y costes de intermediación en ETF; y MyInvestor por combinar una oferta amplia con las ventajas prácticas de operar con una entidad española.
Freedom24: nuestra primera opción por oferta de ETFs y acceso internacional
Freedom24 ocupa el primer puesto porque combina dos características especialmente interesantes para quien quiere construir una cartera de ETFs: un catálogo de más de 3.600 fondos cotizados y acceso a más de 20 bolsas de América, Europa y Asia. No necesitas esa variedad para crear una cartera sencilla, pero sí puede ser útil si buscas productos o mercados menos habituales.
También tiene un plan de inversión recurrente. Las compras realizadas mediante este sistema tienen un 0 % de comisión de intermediación de Freedom24, al igual que la aportación mediante tarjeta asociada al plan. Fuera de este sistema, la operativa manual tiene otra estructura de precios: la tarifa publicada para ETF parte de 2 €/USD por orden más 0,02 €/USD por título.
Aquí hay un matiz importante. El 0 % no significa que invertir en ETFs sea completamente gratis. El propio ETF tiene sus gastos, puede existir spread y pueden intervenir otros costes. Además, Freedom24 explica que las operaciones del plan recurrente se ejecutan OTC y tomando como referencia el precio de cierre del instrumento de la sesión anterior. Es una forma cómoda de automatizar aportaciones, pero no equivale exactamente a introducir tú una orden en bolsa en un momento concreto.
Por perfil, nos parece especialmente interesante si quieres invertir periódicamente, acceder a muchos mercados o disponer de un catálogo amplio sin tener que cambiar de plataforma conforme tu cartera vaya creciendo. Si solo pretendes comprar un ETF muy conocido unas pocas veces al año, el tamaño del catálogo probablemente te importe bastante menos.
Puedes profundizar en nuestro análisis de los ETFs en Freedom24 o consultar las condiciones oficiales de su plan de inversión en ETF.
Consultar Freedom24 y sus condiciones
eToro: una alternativa sencilla para empezar a comprar ETFs
eToro tiene un enfoque distinto. Su principal ventaja dentro de esta comparativa es que no cobra una comisión propia por las operaciones con ETF, y tampoco aplica comisión de custodia a este producto. Sigue existiendo el spread de mercado y pueden aparecer costes relacionados con la conversión de moneda u otras circunstancias de la cuenta, por lo que “0 € de comisión” no debe interpretarse como “coste total cero”.
Es una opción especialmente fácil de entender para alguien que está dando sus primeros pasos. La plataforma está bastante orientada a una experiencia visual y permite reunir ETFs, acciones y otros activos en una misma cuenta. Para determinados clientes también están disponibles las inversiones recurrentes en ETFs.
Precisamente por ser una plataforma multiactivo hay que prestar más atención al producto que se está contratando. Una posición en un ETF no siempre implica necesariamente estar comprando el ETF directamente: las posiciones cortas y apalancadas se ejecutan como CFDs y eToro advierte de que, por restricciones de determinados productos, algunas posiciones largas sin apalancamiento también pueden ejecutarse de esta forma.
Ese detalle es mucho más importante que ahorrar unos céntimos de comisión. Si tu objetivo es invertir a largo plazo en un ETF, comprueba en la pantalla de la operación que entiendes qué instrumento estás adquiriendo y evita confundir una inversión directa con un derivado.
eToro encaja mejor si priorizas facilidad de uso, una app sencilla y la posibilidad de reunir acciones y ETFs en una misma plataforma. Si necesitas controlar de forma muy precisa la bolsa de ejecución o acceder a un catálogo internacional especialmente profundo, probablemente valorarás más otras características.
Tenemos una guía específica sobre cómo comprar ETFs en eToro y puedes comprobar también las tarifas oficiales de eToro para ETFs.
MyInvestor: una opción muy práctica si prefieres un broker español
MyInvestor tiene un argumento especialmente relevante para un residente en España: el broker pertenece a una entidad española y combina ETFs con una gestión fiscal más sencilla que la de muchos intermediarios extranjeros.
Su oferta incluye más de 1.300 ETF, ETC y ETN. En ETFs cobra un 0,12 % por operación, con un mínimo de 1 € y un máximo de 25 €. No aplica comisión de custodia, mantenimiento o inactividad, mientras que las operaciones que requieren cambio de moneda soportan una comisión del 0,30 %.
Esto hace que las compras en euros sean relativamente fáciles de calcular. Como ejemplo ilustrativo, una compra de 1.000 € tendría una comisión de compraventa de 1,20 €, antes de considerar spread u otros posibles costes del mercado. En cambio, si necesitas convertir 1.000 € a otra divisa, el 0,30 % supondría otros 3 € de coste de cambio.
La parte fiscal también merece atención. MyInvestor señala que, como broker español, informa a la Agencia Tributaria de las posiciones de sus clientes y que las inversiones mantenidas en su broker no obligan por sí solas a presentar el modelo 720. Eso no sustituye tus demás obligaciones fiscales ni significa que las ganancias estén exentas: simplemente puede reducir bastante el trabajo administrativo frente a determinados brokers extranjeros.
Puede tener especialmente sentido si tu prioridad es comprar ETFs a largo plazo desde una entidad española, disponer de documentación fiscal más cómoda y no necesitas una plataforma de trading especialmente sofisticada.
Su principal punto a vigilar es la divisa. El 0,30 % puede tener poco peso en una operación aislada, pero empieza a notarse si haces muchas compras y ventas de productos que requieren conversión de moneda.
Puedes ampliar información en nuestro análisis de ETFs en MyInvestor o consultar las tarifas oficiales del broker de MyInvestor.
Consultar la oferta de MyInvestor
Cómo elegir el mejor broker para ETF según tu forma de invertir
Los mejores brokers ETF no son necesariamente los que tienen la comisión anunciada más baja. Para elegir bien tienes que mirar cómo vas a utilizar la plataforma.
| Qué comparar | Por qué importa |
|---|---|
| Oferta de ETFs | Comprueba que están disponibles los ETF concretos que buscas, no solo el número total del catálogo. |
| Comisión por operación | Una tarifa fija pesa mucho más cuando inviertes cantidades pequeñas. |
| Cambio de divisa | Puede elevar bastante el coste si compras productos negociados en otra moneda. |
| Inversión periódica | Es útil si quieres automatizar aportaciones mensuales o semanales. |
| Custodia | Puede ser irrelevante en algunos brokers y un coste recurrente en otros. |
| Mercado y ejecución | Dos brokers pueden ofrecer el mismo ETF, pero ejecutarlo en mercados diferentes. |
| Fiscalidad | Un broker extranjero puede exigir más control documental por tu parte. |
| Regulación | Debes saber qué entidad custodia tu dinero, qué supervisor tiene y desde qué país te presta el servicio. |
Un ejemplo ayuda a ver por qué la frecuencia de compra cambia completamente la comparación. Imagina una comisión fija hipotética de 2 € por orden. Sobre una aportación de 100 €, equivale al 2 % del dinero invertido. Sobre 1.000 €, cae al 0,20 % y sobre 5.000 €, al 0,04 %.
Por eso, quien aporta pequeñas cantidades todos los meses suele beneficiarse más de planes periódicos baratos. Quien hace pocas compras de importes altos puede dar más peso al catálogo, los mercados disponibles o las herramientas del broker.
Si además de fondos cotizados quieres comprar acciones u otros activos, tiene más sentido ampliar la comparación con nuestro ranking de mejores brokers online para invertir desde España. Así evitas elegir una plataforma excelente para ETF pero limitada para el resto de tu cartera.
Y si para ti pesa especialmente la experiencia desde el móvil, hemos separado esa intención en nuestra comparativa de mejores apps para invertir en ETF, en lugar de mezclar ambos rankings.
Dónde comprar ETF desde España: ¿broker online o banco?
La búsqueda de dónde comprar ETF suele acabar en la misma duda: utilizar un broker especializado o contratar los fondos cotizados desde un banco.
No hay una ventaja automática por elegir uno u otro. Un banco puede resultar cómodo porque concentra más servicios y puede simplificar determinada documentación, mientras que un broker online suele competir con catálogos más amplios, menores costes o herramientas específicamente diseñadas para invertir.
MyInvestor es un buen ejemplo de que ambas categorías pueden incluso solaparse: es una entidad bancaria española que también ofrece servicio de broker.
Por eso, buscar simplemente el “mejor banco para invertir en ETF” puede llevarte a comparar el tipo de entidad equivocado. Lo importante es el servicio de inversión concreto: cuánto cuesta comprar, qué ETF están disponibles, qué ocurre con la divisa, cómo se custodian los valores y qué documentación recibirás.
Tampoco debes asumir que un broker extranjero es inseguro por ser extranjero ni que una entidad española elimina el riesgo. La clave es comprobar quién presta jurídicamente el servicio y qué organismo supervisa esa entidad.
Qué comisiones importan de verdad al comprar ETFs
Una de las mayores trampas al comparar plataformas ETF es fijarse únicamente en la cifra que aparece junto a “comisión de compra”.
El coste real puede estar formado por varios elementos:
- Comisión de compraventa: el importe fijo o porcentual que cobra el broker por ejecutar la orden.
- Cambio de divisa: especialmente relevante si aportas euros y la operación requiere convertirlos a dólares u otra moneda.
- Spread: diferencia entre el mejor precio disponible de compra y de venta. No suele aparecer como un cargo separado, pero afecta al precio al que entras.
- Custodia: coste periódico por mantener los valores, cuando existe.
- Costes del mercado o de terceros: algunas plataformas repercuten tasas externas aunque anuncien una comisión propia de 0 €.
- TER del ETF: son los gastos corrientes del propio fondo. Los pagarás indirectamente independientemente del broker que utilices.
Este último punto se olvida mucho. Elegir un broker barato no convierte automáticamente un ETF caro en barato. Broker y ETF son dos decisiones distintas: primero conviene escoger un producto adecuado y después comprobar dónde puedes comprarlo de forma eficiente.
También debes separar la comisión de cambio de moneda del riesgo divisa. Un ETF puede cotizar en euros y mantener una exposición importante al dólar si las compañías que contiene están denominadas en esa moneda. Que no pagues una conversión al comprar no significa necesariamente que hayas eliminado el riesgo de divisa.
¿Se pueden comprar ETFs americanos desde España?
No todos los ETFs estadounidenses que ves mencionados en medios o redes sociales están disponibles para un inversor minorista residente en España.
La regulación europea PRIIPs exige que los productos incluidos en su ámbito dispongan de un documento de datos fundamentales o KID antes de ponerse a disposición de inversores minoristas. En la práctica, muchos ETFs domiciliados en Estados Unidos no preparan este documento para el mercado europeo, por lo que los brokers no pueden ofrecérselos directamente a un cliente minorista de la UE.
Eso explica por qué puedes buscar un ETF estadounidense muy conocido dentro de tu broker y descubrir que no puedes comprarlo, aunque sí aparezca en la plataforma.
Normalmente existen alternativas UCITS domiciliadas en Europa que siguen índices similares. Si quieres exposición al S&P 500, al Nasdaq-100 o a un índice mundial, lo importante no es obsesionarte con un ticker estadounidense concreto, sino comprobar qué alternativa europea replica la exposición que estás buscando, cuánto cobra y en qué mercado cotiza.
También conviene desconfiar de una solución aparentemente sencilla: que una plataforma te ofrezca exposición al ETF mediante un CFD no significa que estés comprando el fondo cotizado. Son instrumentos distintos, con costes y riesgos diferentes.
¿Son seguros los brokers para invertir en ETF?
Antes de depositar dinero, comprueba siempre qué empresa está detrás de la marca. Un logo conocido no sustituye la verificación del regulador.
Freedom24 opera en Europa mediante Freedom Finance Europe Ltd, entidad autorizada por CySEC con licencia 275/15 y registrada en la CNMV para prestar servicios en España con el número 4547.
En el caso de eToro, la entidad europea relevante para los servicios de inversión es eToro (Europe) Limited, que figura en los registros de la CNMV con el número 2534.
MyInvestor Banco, S.A. figura como entidad de crédito española que presta servicios de inversión y aparece en los registros de la CNMV con el código del Banco de España 1544.
La regulación es importante, pero hay que entender qué protege y qué no. Ningún sistema de indemnización te devuelve el dinero porque el ETF que has comprado haya caído un 30 %. Esos mecanismos cubren determinados supuestos relacionados con la incapacidad de una entidad para devolver activos o efectivo elegible, dentro de sus límites y condiciones; no eliminan el riesgo normal de invertir.
También revisa siempre el nombre exacto de la entidad en la documentación contractual. Algunas plataformas internacionales tienen varias sociedades reguladas y la protección aplicable depende de cuál te presta realmente el servicio.
Fiscalidad de los ETFs en España: un detalle que puede influir en el broker
La fiscalidad no debería ser el único motivo para escoger plataforma, pero puede cambiar bastante la experiencia cuando utilizas un broker extranjero.
Cuando vendes un ETF con una ganancia o una pérdida, esa operación tiene consecuencias fiscales. Además, los ETFs no disfrutan con carácter general del régimen de diferimiento fiscal por traspaso que sí puede aplicarse a determinados fondos de inversión. Vender un ETF para comprar otro implica computar la ganancia o pérdida correspondiente aunque reinviertas todo el dinero.
Si mantienes determinados activos en el extranjero, también pueden surgir obligaciones informativas dependiendo de tu situación y de los límites establecidos por la normativa. La Agencia Tributaria confirma expresamente que las inversiones en ETFs situadas en el extranjero pueden quedar dentro del ámbito informativo del modelo 720 cuando se cumplen sus requisitos.
Esto hace que la calidad de los informes fiscales del broker sea más importante de lo que parece cuando comparas plataformas.
Para no convertir esta comparativa en una guía tributaria, hemos desarrollado aparte la fiscalidad de los ETFs en España, donde puedes revisar con más detalle cómo se declaran las ventas, las ganancias y las pérdidas.
¿ETF o fondo indexado? Antes de elegir broker, asegúrate de elegir bien el producto
Hay casos en los que la pregunta no debería ser únicamente qué broker ETF utilizar, sino si realmente necesitas un ETF.
Un fondo indexado y un ETF pueden seguir exactamente el mismo índice, pero su funcionamiento práctico no es idéntico. El ETF cotiza durante la sesión como una acción y permite comprar y vender a precios de mercado. Un fondo indexado normalmente se suscribe o reembolsa a valor liquidativo.
Para un residente en España hay además una diferencia fiscal muy relevante: determinados fondos de inversión permiten hacer traspasos conservando el diferimiento fiscal, mientras que ese régimen no se aplica con carácter general a los ETFs.
Si tu estrategia consiste en hacer aportaciones durante décadas y prevés cambiar de fondo varias veces, esa diferencia puede llegar a ser más importante que ahorrar unos céntimos en cada orden.
Puedes ver ambas alternativas cara a cara en nuestra guía de ETFs vs fondos indexados.