Resumen rápido
- Tipos disponibles: bonos gubernamentales y corporativos.
- Inversión fraccionada: desde 1 € en bonos seleccionados.
- Mercado: los bonos en euros se negocian mediante LS Exchange; determinadas emisiones en USD siguen una operativa distinta.
- Coste por operación: 1 € de costes externos de liquidación, más posibles costes de terceros y spread.
- Órdenes: a mercado y limitadas; las fracciones solo pueden negociarse mediante órdenes a mercado.
- Planes de inversión en bonos: no están disponibles para bonos individuales.
- Mejor para: comprar bonos sencillos con intención de mantenerlos hasta vencimiento.
- Principal riesgo: solvencia del emisor, cambios en los tipos de interés, precio, liquidez y, en bonos en USD, riesgo de divisa.
Trade Republic ofrece bonos corporativos y gubernamentales dentro de su área de renta fija. La oferta se ha ampliado con emisiones denominadas en dólares estadounidenses; según la propia plataforma, los bonos en EUR se negocian en LS Exchange y los bonos en USD directamente frente a Walter Ludwig.
Si todavía estás aterrizando el concepto, nuestra guía sobre bonos financieros te ayudará a entender primero qué estás comprando y cómo encaja dentro de la renta fija.
¿Se pueden comprar bonos en Trade Republic desde España?
Sí. Se puede invertir en bonos en Trade Republic desde España comprando directamente una selección de deuda emitida por Estados y empresas.
Encontrarás tanto bonos gubernamentales como bonos corporativos. La diferencia importa: prestar dinero a un Estado no implica necesariamente el mismo riesgo que hacerlo a una empresa, y tampoco todos los Estados ni todas las compañías tienen la misma solvencia.
En los bonos denominados en euros, Trade Republic prioriza emisiones relativamente sencillas y con liquidez suficiente. Su documentación sobre bonos especifica, entre otros criterios, que no se incorporen productos estructurados como convertibles, bonos de tipo variable o ligados a la inflación. Puedes consultar los detalles en la guía oficial de Trade Republic sobre inversión en bonos.
La oferta de renta fija también incluye bonos en dólares estadounidenses, entre ellos deuda del Gobierno de Estados Unidos y emisiones corporativas. Trade Republic cita como ejemplos bonos de compañías como Apple o Netflix. Aquí aparece un riesgo adicional que no debes pasar por alto: aunque el bono funcione bien, una evolución desfavorable del dólar frente al euro puede reducir tu resultado al convertir la inversión de nuevo a euros.
Además, Trade Republic agrupa dentro de su sección de Renta Fija un producto denominado Interés Fijo, basado en ETFs de bonos con vencimientos agrupados. No es lo mismo que comprar un bono individual: en un caso tienes exposición a una cesta de emisiones y en el otro estás prestando directamente a un emisor concreto.
Esto amplía las posibilidades, aunque Trade Republic sigue sin pretender ofrecer todo el mercado mundial de renta fija.
¿Cuáles son los mejores bonos para invertir en Trade Republic?
No elegiríamos un bono simplemente porque tenga el cupón o la rentabilidad mostrada más alta. Los mejores bonos de Trade Republic dependen del plazo, la divisa y el riesgo que puedas asumir.
Una forma más sensata de hacer la selección es esta:
| Si tu prioridad es… | Qué tipo de bono mirar | Qué revisar antes de comprar |
|---|---|---|
| Mantener la inversión en euros y reducir riesgo divisa | Bonos gubernamentales o corporativos en EUR | Vencimiento, YTM, solvencia y precio |
| Buscar un vencimiento concreto | Bono individual próximo a la fecha en la que necesitarás el dinero | Duración, liquidez y riesgo de vender antes |
| Asumir algo más de riesgo de crédito | Bonos corporativos | Rating, situación del emisor y diferencia de rentabilidad frente a deuda pública |
| Acceder a deuda estadounidense | Bonos del Gobierno de EE. UU. o corporativos en USD | Rentabilidad, vencimiento y especialmente riesgo EUR/USD |
| Diversificar entre muchas emisiones | ETFs de bonos o la opción Interés Fijo | Composición, duración, costes y comportamiento del ETF |
Por ejemplo, que un bono corporativo ofrezca una rentabilidad hasta vencimiento claramente superior a la de un bono gubernamental comparable no significa que sea automáticamente mejor. Esa diferencia puede ser precisamente la compensación que exige el mercado por asumir más riesgo de crédito.
Tampoco publicaríamos una lista fija de “bonos recomendados” basándonos solo en una captura de rentabilidades: el precio y la YTM cambian con el mercado. Para elegir bien, compara bonos con vencimientos y riesgos similares y pregúntate primero cuándo necesitarás recuperar el dinero.
Si tu prioridad es comparar esta plataforma con otras que permiten operar directamente con deuda, revisa nuestra selección de mejores brokers para bonos.
¿Cómo funcionan los bonos en Trade Republic?
El proceso de compra es sencillo, pero antes de confirmar una orden deberías fijarte al menos en cinco datos:
- Emisor: quién te debe el dinero.
- Vencimiento: cuándo está previsto que te devuelvan el valor nominal.
- Cupón: los intereses que paga el bono sobre su nominal.
- Precio: cuánto estás pagando realmente por ese bono.
- Rentabilidad hasta vencimiento o YTM: la estimación anualizada del rendimiento si mantienes el bono hasta vencimiento bajo las hipótesis utilizadas para calcularla.
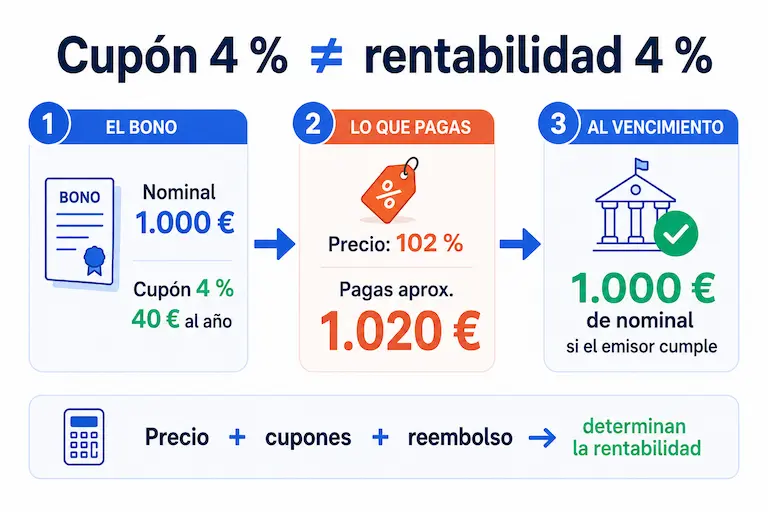
Aquí aparece uno de los errores más habituales: cupón y rentabilidad no son lo mismo.
Imagina, como ejemplo ilustrativo, un bono con 1.000 € de nominal y un cupón del 4 %. El cupón supone 40 € anuales sobre ese nominal. Pero si el bono cotiza al 102 %, estarías pagando aproximadamente 1.020 € por un nominal de 1.000 €, antes de incorporar otros conceptos.
Al vencimiento recibirías 1.000 € de nominal si el emisor cumple sus obligaciones. Por eso, ver un cupón del 4 % no significa automáticamente obtener una rentabilidad del 4 %.
Trade Republic muestra el precio del bono como porcentaje de su valor nominal y utiliza la rentabilidad hasta vencimiento para reflejar el rendimiento estimado teniendo en cuenta precio, cupones y reembolso.
Además, cuando compras entre dos fechas de pago de cupón aparece el cupón corrido o interés acumulado. Es la parte de intereses que corresponde al anterior propietario desde el último pago de cupón. Trade Republic incorpora ese importe al valor total de la orden.
Cómo comprar un bono sin equivocarte con la cifra que ves
Dentro de la app puedes entrar en Bonos, seleccionar un título y comprar mediante una orden a mercado. En los bonos compatibles con negociación fraccionada puedes indicar directamente el importe o el valor nominal que quieres adquirir, desde 1 €.
También existen órdenes limitadas, pero hay un matiz útil: la negociación fraccionada solo está disponible con órdenes a mercado. Si utilizas una orden limitada, la plataforma comprobará el nominal mínimo y el incremento de negociación correspondiente.
Antes de confirmar, revisa el desembolso total, los intereses acumulados, el precio, la YTM y el desglose de costes, no solo la rentabilidad destacada en pantalla.
¿Cuánto cuesta comprar bonos en Trade Republic?
Aquí el importe invertido cambia mucho las cosas.
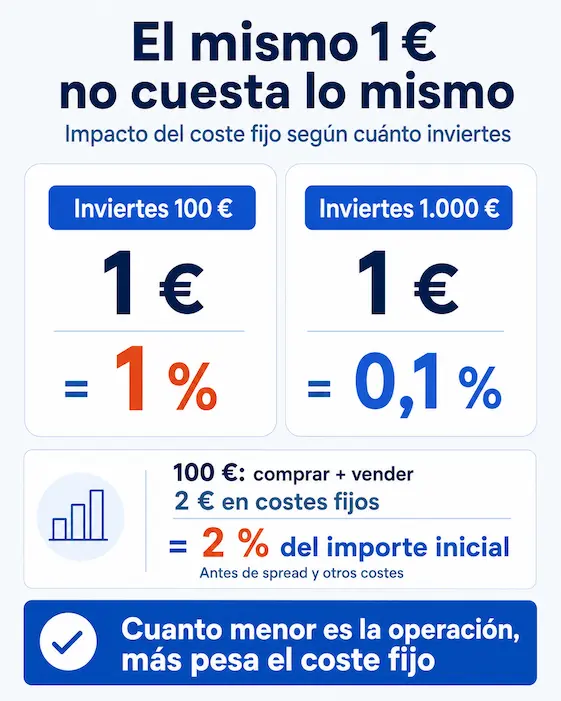
Trade Republic indica que no cobra una comisión de orden por negociar valores, pero sí aplica 1 € de costes externos de liquidación por transacción, además de los posibles costes de terceros y del efecto del spread. El mismo coste se aplica a la negociación fraccionada.
El problema aparece cuando haces operaciones demasiado pequeñas.
Ejemplo ilustrativo:
- Inversión de 100 € → un coste de 1 € equivale al 1 % del capital.
- Inversión de 1.000 € → ese mismo euro representa el 0,1 %.
- Si compras 100 € y posteriormente vendes pagando otro euro, ya habrás dedicado el equivalente al 2 % del importe inicial únicamente a esos dos costes fijos, antes de considerar spreads o movimientos del bono.
Por eso, aunque técnicamente puedas invertir desde 1 €, hacer compras diminutas puede tener poco sentido económico.
Nuestro consejo es sencillo: no valores un broker de renta fija únicamente por su inversión mínima. Mira el coste total, el spread y cuánto representa ese coste sobre el importe que realmente vas a invertir.
Riesgos y limitaciones que conviene conocer
La palabra “renta fija” puede dar una falsa sensación de seguridad. Lo que suele estar fijado son determinadas condiciones contractuales del bono, no el beneficio que obtendrás pase lo que pase.
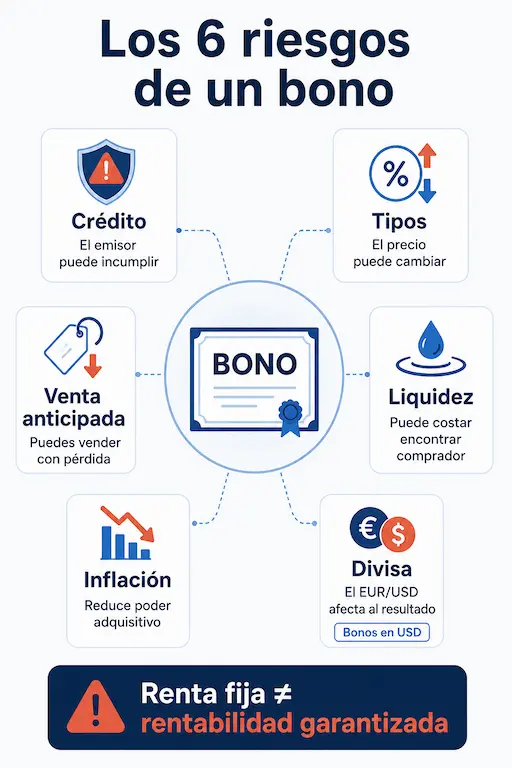
Los principales riesgos son:
- Riesgo de crédito: si la empresa o el Estado emisor incumple sus obligaciones, puedes perder parte o incluso todo el dinero.
- Riesgo de tipos de interés: cuando cambian los tipos del mercado, también puede cambiar el precio de tu bono.
- Riesgo de vender antes de vencimiento: puedes tener que vender por debajo del precio que pagaste.
- Riesgo de liquidez: no todos los bonos tienen la misma facilidad para encontrar comprador a un precio razonable.
- Riesgo de inflación: aunque recibas los pagos previstos, su poder adquisitivo puede reducirse.
- Riesgo de divisa: si compras un bono en USD, el movimiento del dólar frente al euro puede aumentar o reducir tu resultado final.
Un ejemplo ayuda a verlo. Imagina que compras 1.000 € de nominal de un bono cuando cotiza al 100 % y después su precio de mercado cae al 96 %. Si necesitas vender en ese momento, el valor de esos 1.000 € nominales rondaría los 960 €, antes de tener en cuenta intereses acumulados, spread y costes de la operación. Mantener hasta vencimiento y vender antes de vencimiento son dos escenarios muy distintos.
Trade Republic señala además que los bonos normalmente dejan de poder negociarse unos tres días antes de su vencimiento, aunque el momento exacto puede variar según el mercado y el instrumento. Si el bono ya no puede negociarse y llega al vencimiento, se procesa el reembolso del nominal y el último cupón correspondiente, siempre sujeto al cumplimiento del emisor.
Tampoco existen planes automáticos de inversión para bonos individuales. Esto diferencia esta operativa de otras modalidades disponibles en la plataforma.
Consejo Finantres: si compras un bono pensando mantenerlo hasta vencimiento, las oscilaciones diarias del precio tienen menos importancia. Pero mantenerlo hasta el final no elimina el riesgo de impago, inflación, divisa ni una mala elección del precio de compra.
Y no confundas un bono individual con un ETF de bonos. En el primero existe una fecha concreta en la que el emisor debe devolver el nominal si cumple sus obligaciones; un ETF mantiene una cartera de bonos y su comportamiento es diferente. Nuestra comparativa entre bonos y ETF de renta fija explica cuándo puede tener más sentido cada alternativa.

¿Es seguro invertir en bonos con Trade Republic?
Hay que separar dos riesgos diferentes: la seguridad del intermediario y el riesgo del bono que compras.
Trade Republic Bank GmbH opera en España mediante Trade Republic Bank GmbH, Sucursal en España. La sucursal figura como entidad de crédito en los registros españoles con código 1586 y presta servicios de inversión bajo supervisión del Banco de España y de la CNMV; la entidad matriz alemana está sometida a la supervisión correspondiente en Alemania.
En nuestro análisis específico sobre Trade Republic y la CNMV explicamos con más detalle qué significa esa supervisión.
Hay otro matiz importante: un bono no es un depósito bancario. Que exista una garantía aplicable al efectivo depositado no significa que esté cubierta una caída del precio de tus bonos ni un eventual impago del emisor.
Que el broker esté regulado reduce determinados riesgos operativos y legales, pero no convierte una inversión en segura por definición.
Para una valoración más amplia de la plataforma —comisiones, productos, aplicación y puntos débiles— puedes consultar nuestras opiniones sobre Trade Republic.
¿Cómo tributan los bonos de Trade Republic en España?
Para un residente fiscal en España, los rendimientos obtenidos con bonos se encuadran, con carácter general, dentro de los rendimientos del capital mobiliario que forman parte de la base del ahorro.
Esto afecta tanto a los intereses cobrados como al resultado derivado de la transmisión, amortización o reembolso de determinados activos de renta fija. La Agencia Tributaria considera rendimientos del capital mobiliario los derivados de la transmisión, reembolso o amortización de activos representativos de deuda, como bonos y obligaciones.
Para calcular el rendimiento se tiene en cuenta, con carácter general, la diferencia entre el valor de transmisión, reembolso o amortización y el valor de adquisición o suscripción, incorporando los gastos que fiscalmente correspondan.
Puedes ampliar este punto en nuestra guía sobre fiscalidad de los bonos y consultar directamente la información de la Agencia Tributaria sobre rendimientos procedentes de la cesión a terceros de capitales.
No des por hecho que todos los bonos, emisores y retenciones reciben exactamente el mismo tratamiento. Revisa el informe fiscal de la plataforma y tus datos fiscales, especialmente si manejas emisores extranjeros o bonos denominados en otra divisa. Si el importe es relevante o tu caso tiene particularidades, conviene contrastarlo con un asesor fiscal.
Nuestra opinión sobre los bonos de Trade Republic: ¿merecen la pena?
Sí pueden merecer la pena, pero para un perfil bastante concreto.
Los vemos especialmente interesantes si:
- quieres comprar bonos individuales sin partir de importes elevados;
- prefieres una app sencilla;
- entiendes la diferencia entre cupón y rentabilidad hasta vencimiento;
- puedes mantener la inversión hasta vencimiento;
- buscas bonos relativamente sencillos;
- quieres acceder también a determinadas emisiones en dólares y entiendes el riesgo de divisa.
Nos convencen menos si:
- quieres construir una cartera muy sofisticada de renta fija;
- necesitas una selección enorme de emisiones y centros de negociación;
- pretendes hacer muchas operaciones pequeñas;
- puedes necesitar recuperar el dinero en cualquier momento;
- buscas automatizar aportaciones periódicas directamente a bonos;
- quieres elegir siempre entre varios mercados para ejecutar cada operación de renta fija.
La mayor fortaleza de Trade Republic no es que tenga necesariamente “el mejor bono”, sino hacer más accesible la compra directa de renta fija y mostrar de forma bastante sencilla datos como el vencimiento, el cupón, el nominal y la YTM.
Su punto débil aparece si quieres ir más allá: comparar un universo enorme de emisiones, trabajar con herramientas profesionales de renta fija o controlar con mucha precisión dónde se ejecuta cada operación.
Si prefieres diversificar mediante fondos cotizados en lugar de elegir un emisor y un vencimiento concretos, la alternativa lógica no es buscar otro bono individual, sino valorar un ETF de renta fija. Son productos distintos y conviene elegir según el objetivo, no solo según la rentabilidad que aparezca en pantalla.
Conclusión
Los bonos en Trade Republic destacan por hacer accesible una clase de activo que tradicionalmente exigía importes bastante mayores. Poder invertir desde cantidades pequeñas es útil, pero no convierte cualquier compra en una buena inversión.
Antes de comprar, mira siempre rentabilidad hasta vencimiento, precio, cupón, fecha de vencimiento, solvencia del emisor, liquidez y coste total de la operación. Si el bono está denominado en dólares, añade también el riesgo de divisa a esa lista.
Especialmente con importes pequeños, el coste fijo de negociación puede pesar mucho más de lo que parece. Y si puedes necesitar el dinero antes de vencimiento, recuerda que tendrás que vender al precio que marque el mercado en ese momento.
Para comprar bonos individuales sencillos y mantenerlos hasta vencimiento, Trade Republic puede encajar bien. Si buscas más variedad o quieres comparar costes y alternativas, tiene sentido revisar otros brokers especializados antes de decidir.