Resumen rápido
- Los bonos de Venezuela son deuda soberana emitida por el Estado venezolano. También existe un mercado relevante de bonos emitidos por PDVSA.
- No son una opción conservadora de renta fija. Encajan mejor dentro de la deuda distressed o deuda en situación problemática.
- El riesgo principal no es que el precio baje un poco: es cobrar tarde, sufrir una quita o no recuperar todo el capital.
- Parte de los bonos soberanos venezolanos y determinados títulos de PDVSA pueden negociarse en el mercado secundario bajo el marco de licencias de OFAC, pero siguen existiendo restricciones y diferencias entre emisiones.
- Para comprar bonos venezolanos necesitas un intermediario que admita la emisión concreta. Que un broker ofrezca renta fija internacional no significa que permita operar deuda venezolana.
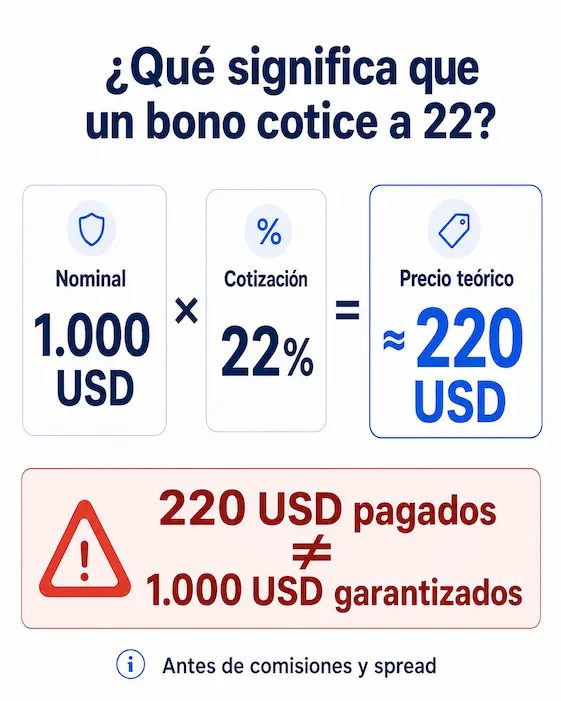
- El precio suele expresarse como porcentaje del nominal. Un bono que cotiza a 22 no cuesta necesariamente 22 dólares: equivale al 22% de su valor nominal.
- Para la mayoría de inversores particulares, un ETF de bonos diversificado suele ser una alternativa mucho menos concentrada.
Qué son los bonos de Venezuela
Los bonos de Venezuela son títulos de deuda emitidos por la República Bolivariana de Venezuela. Cuando compras uno, en teoría te conviertes en acreedor del Estado: prestas dinero a cambio de cupones periódicos y de la devolución del principal al vencimiento.
Dentro de este universo conviene separar dos cosas:
| Tipo de bono | Emisor | Riesgo principal |
|---|---|---|
| Bonos soberanos venezolanos | República de Venezuela | Impago soberano, reestructuración, liquidez y riesgo político |
| Bonos de PDVSA | Petróleos de Venezuela | Impago corporativo, riesgo ligado al Estado, sanciones y reestructuración |
Por un lado están los bonos soberanos. Por otro, la deuda de PDVSA, que no es exactamente lo mismo, aunque el mercado muchas veces la mete en la misma conversación porque el riesgo de la petrolera está estrechamente ligado al riesgo país.
Comprar bonos de PDVSA tampoco significa comprar acciones de PDVSA. Con un bono eres acreedor y tienes un derecho de cobro sujeto a las condiciones de la emisión; no te conviertes en accionista de la compañía.
Hasta aquí podría sonar a renta fija clásica. El problema es que, en la práctica, aquí no estás comprando un bono para cobrar cupones con cierta previsibilidad. Estás entrando en activos marcados por años de impagos, restricciones legales y una eventual reestructuración de deuda.
Por qué se consideran una inversión de riesgo extremo
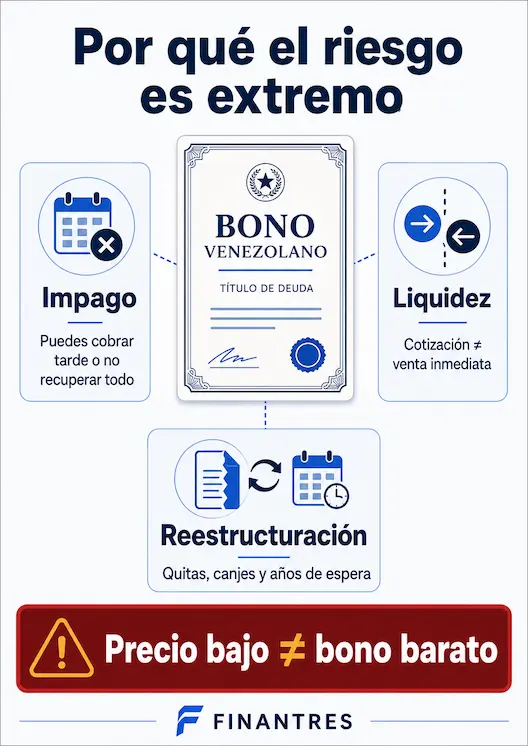
La CNMV recuerda que la renta fija puede tener riesgo de mercado, liquidez y crédito. En los bonos venezolanos, los tres pueden ser especialmente relevantes al mismo tiempo.
El riesgo de crédito es el más evidente: si el emisor no paga intereses o principal, el bono deja de comportarse como un producto de rentas predecibles y pasa a depender de lo que ocurra con el impago y una posible reestructuración.
El riesgo de liquidez también pesa mucho. Aunque encuentres una cotización, no significa que puedas comprar o vender inmediatamente, con poco spread y por el volumen que quieras. En deuda distressed, una cosa es el último precio que aparece en una pantalla y otra el precio al que realmente existe una contraparte.
Un error frecuente es pensar: “si cotiza a 20 y el nominal es 100, puede multiplicarse por cinco”. Esa cuenta ignora la parte más importante. Puede haber quitas, canjes por nuevos bonos, intereses vencidos cuyo tratamiento sea incierto, años de espera, costes de transacción y problemas para vender antes de que llegue una solución.
Cuando un bono atrae principalmente por lo mucho que podría subir si el escenario político y financiero sale bien, ya no conviene analizarlo como renta fija defensiva. Se parece mucho más a una situación especial de alto riesgo.
Cómo comprar bonos de Venezuela desde España
Para comprar bonos de Venezuela desde España necesitas localizar la emisión concreta y utilizar un intermediario que dé acceso a ese valor. En muchos casos la negociación de este tipo de deuda se realiza en mercados secundarios con bastante menos sencillez que una acción o un ETF.
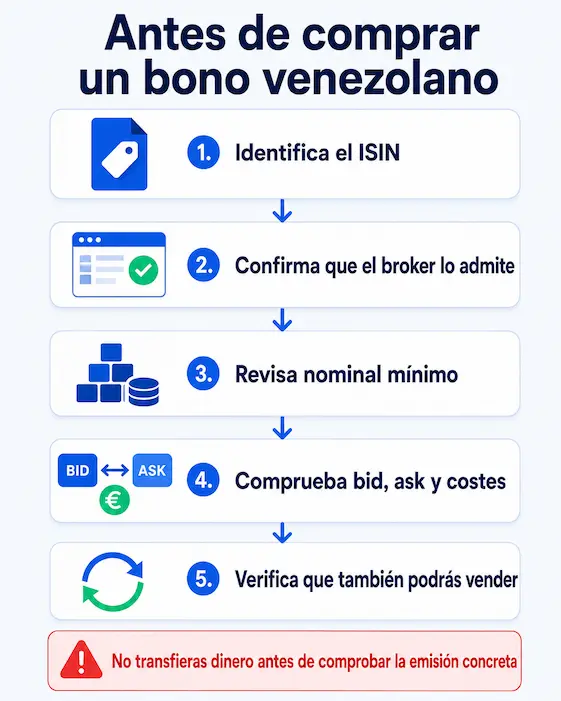
No basta con abrir una cuenta en cualquier broker de renta fija. Antes de transferir dinero conviene comprobar:
- Qué bono quieres comprar y cuál es su ISIN.
- Si el intermediario admite esa emisión concreta.
- Qué nominal mínimo exige la operación.
- Cuál es el precio comprador y vendedor —bid y ask—.
- Qué comisión, spread, cambio de divisa y custodia se aplican.
- Si el broker permite también vender posteriormente el bono.
Si has llegado a esta inversión después de plantearte cómo comprar deuda pública en general, conviene separar ambos escenarios. Comprar deuda venezolana distressed tiene poco que ver con adquirir deuda pública convencional. Para esta última puedes consultar nuestra guía para invertir en bonos del Estado.
Dónde comprar bonos venezolanos
La respuesta a dónde comprar bonos venezolanos no suele ser “en la Bolsa de Venezuela” ni en una app concreta. La vía habitual es un broker o intermediario con acceso a renta fija internacional y, cuando corresponda, a negociación OTC.
Te conviene comparar los mejores brokers de bonos, pero con una precaución: que un broker ofrezca miles de bonos no garantiza que tenga disponible deuda venezolana.
Antes de abrir cuenta solo por esta operación, pregunta expresamente si admite el ISIN que te interesa. Es mucho más útil obtener esa confirmación que escoger el broker por una lista genérica de productos.
Cómo comprar bonos de PDVSA
El proceso para comprar bonos de PDVSA es parecido: identificar la emisión, comprobar el ISIN y confirmar que el intermediario permite operar ese título.
La diferencia es que debes revisar todavía con más cuidado el régimen aplicable a la emisión. Las licencias estadounidenses no tratan necesariamente todos los instrumentos de PDVSA de idéntica forma y existen títulos con particularidades propias.
Por eso, una respuesta genérica a “cómo comprar bonos de PDVSA” puede resultar peligrosa: hay que verificar el bono concreto, no solo el nombre del emisor.
Cómo interpretar la cotización de los bonos venezolanos
Los precios de los bonos suelen expresarse como porcentaje del nominal.
Ejemplo hipotético: imagina un bono con 1.000 dólares de nominal que cotiza a 22. Su precio teórico sería aproximadamente 220 dólares por cada 1.000 dólares nominales, antes de considerar comisiones, spread y cualquier otro ajuste aplicable.
Ese precio bajo no significa que vayas a recibir 1.000 dólares. Si una futura reestructuración reconoce menos principal, amplía vencimientos o introduce otras condiciones, el resultado puede ser muy distinto.
Si quieres consultar el precio de los bonos venezolanos hoy, evita basarte en una cifra publicada días o semanas antes. Busca la emisión por ISIN y comprueba una cotización reciente con bid, ask y hora de actualización. En un activo poco líquido, el último precio negociado puede dar una imagen engañosa.
Qué debes revisar antes de comprar
Antes de plantearte una orden, revisa como mínimo esto:
- situación de pago del emisor y antecedentes de impago
- ISIN y documentación de la emisión
- liquidez real del bono
- divisa, vencimiento y jurisdicción
- restricciones del broker y costes totales
- tratamiento de intereses vencidos
- posibles escenarios de reestructuración
- capacidad real de vender la posición
- peso que tendría esta inversión en tu cartera
Para hacerlo con un poco de criterio, no basta con mirar el cupón o el vencimiento. Te ayuda mucho entender cómo evaluar la calidad de un bono, porque aquí el punto decisivo no es la rentabilidad teórica hasta vencimiento, sino qué parte puedes recuperar y cuánto puede tardar ese proceso.
También importa la divisa. Buena parte de estas emisiones están denominadas en dólares, por lo que un inversor cuyo patrimonio está en euros añade riesgo EUR/USD al riesgo crediticio y político.
Error común: entrar con una parte grande de la cartera porque parece una “apuesta asimétrica”. Si alguien decide asumir este riesgo, debería entender que se parece mucho más a una posición especulativa y concentrada que a una pieza central de una cartera de renta fija.
Sanciones, reestructuración y operativa real
Este es uno de los puntos que más fácilmente se simplifican mal.
Las licencias generales 3I y 9H de OFAC permiten determinadas operaciones con bonos soberanos venezolanos y valores de PDVSA dentro de las condiciones que establecen. En particular, la licencia 9H se refiere a determinados valores de PDVSA emitidos antes del 25 de agosto de 2017, mientras que OFAC mantiene restricciones relacionadas con el mercado primario.
Además, el marco relacionado con una futura reestructuración sigue evolucionando. La Licencia General 58 autoriza ciertos servicios jurídicos, financieros y de consultoría relacionados con una posible reestructuración de la deuda venezolana y de PDVSA, pero deja expresamente fuera, por sí sola, la reestructuración, transferencia o liquidación de esa deuda y las negociaciones directas con acreedores.
Eso explica por qué no conviene resumir la situación diciendo simplemente que “ya se pueden comprar bonos venezolanos”.
Para un residente en España importa también la cadena completa de intermediarios, custodios y entidades que participan en la operación. Que una transacción pueda encajar dentro de una licencia no obliga a tu broker a ofrecerla. Cada intermediario puede aplicar controles internos más restrictivos.
Si tu broker no admite un determinado bono de Venezuela o de PDVSA, no significa necesariamente que sea una mala plataforma. Puede haber una decisión de cumplimiento normativo, custodia o liquidez detrás.
Fiscalidad básica si inviertes desde España
Si resides fiscalmente en España, los cupones de los bonos se consideran, en general, rendimientos del capital mobiliario derivados de la cesión a terceros de capitales propios.
Aquí merece la pena corregir una confusión habitual: en los bonos, el rendimiento obtenido por transmisión, amortización o reembolso también se trata normalmente como rendimiento del capital mobiliario, calculándose a partir de la diferencia entre el valor de transmisión o reembolso y el valor de adquisición, teniendo en cuenta los gastos correspondientes. Se integra en la base del ahorro.
La escala del ahorro aplicable funciona por tramos y llega al 30% en los niveles superiores de renta del ahorro. La situación concreta puede variar en función del contribuyente y de la forma de custodia, por lo que no conviene calcular la rentabilidad de estos bonos ignorando impuestos y cambio de divisa.
Aquí puedes ampliar la fiscalidad de los bonos en España.
Alternativas más sensatas si buscas más rentabilidad en renta fija
Si lo que te atrae de los bonos de Venezuela es la posibilidad de conseguir una rentabilidad potencial superior a la de la deuda soberana de países desarrollados, quizá lo que realmente buscas es asumir algo más de riesgo crediticio sin depender de un único emisor en distress.
Para un inversor minorista, una vía mucho más diversificada es revisar ETFs de bonos. No replica la apuesta extrema de recuperación de Venezuela, pero evita que prácticamente todo el resultado dependa de un único proceso político, jurídico y financiero.
Caso realista: entre colocar 2.000 euros en una sola emisión venezolana problemática o repartir esa exposición entre decenas o cientos de bonos mediante un vehículo diversificado, la segunda opción suele encajar bastante mejor cuando el objetivo es construir cartera y no especular con una reestructuración.
Si aun así quieres seguir por la vía directa, el siguiente paso lógico no es comprar ya. Es localizar la emisión exacta, comprobar acceso real, analizar los posibles escenarios de recuperación y conocer todos los costes antes de mover un euro.
Conclusión
Los bonos de Venezuela no son una forma normal de invertir en renta fija. Son activos de riesgo muy elevado cuyo valor depende en buena medida de impagos, posibles recuperaciones futuras, reestructuración, sanciones y liquidez.
Se pueden estudiar, pero un precio bajo por sí solo no convierte un bono en una ganga. Antes de invertir deberías saber exactamente qué emisión compras, cuánto podrías recuperar en distintos escenarios, quién la custodia y si podrás venderla cuando quieras.
Para la mayoría de inversores particulares en España, una cartera diversificada de renta fija tiene bastante más sentido. La deuda venezolana queda mejor reservada para quien entiende de verdad la complejidad que está asumiendo y puede permitirse que el desenlace sea muy distinto del esperado.