Resumen rápido
- El Depósito Online Sabadell puede contratarse desde 600 €, sin un importe máximo publicado.
- Los plazos disponibles son de 6 o 12 meses y los intereses se abonan al vencimiento.
- La rentabilidad concreta se consulta dentro de la banca online antes de contratar.
- El depósito se renueva automáticamente si no solicitas lo contrario.
- La cancelación anticipada exige un preaviso mínimo de 35 días y puede reducir los intereses.
- Banco Sabadell está adherido al Fondo de Garantía de Depósitos, con una cobertura general de hasta 100.000 € por depositante y entidad.
- Nuestra opinión: puede ser cómodo para clientes de Sabadell, pero conviene compararlo con otros depósitos antes de bloquear el dinero.
Plazo fijo Sabadell: opiniones y si merece la pena
El plazo fijo Sabadell puede merecer la pena si la TAE que te ofrecen es competitiva y tienes claro que no necesitarás el dinero durante el plazo contratado.
Su principal ventaja es la sencillez. Sabes cuánto tiempo estará depositado el dinero, conoces el tipo de interés antes de firmar y recuperas el capital al vencimiento junto con los intereses correspondientes, siempre que se cumplan las condiciones del contrato.
El inconveniente es que Banco Sabadell no muestra una TAE universal en la página pública del producto. La oferta concreta aparece dentro de la banca online, por lo que debes comparar el tipo que te ofrecen con los mejores depósitos a plazo fijo antes de tomar una decisión.
No asumiríamos que es una buena opción solo porque ya seas cliente. La comodidad de mantener todo en el mismo banco tiene valor, pero no debería justificar una rentabilidad claramente inferior a la de otro depósito con un plazo, riesgo y condiciones similares.
Condiciones de los depósitos Banco Sabadell a plazo fijo
| Característica | Condiciones |
|---|---|
| Tipo de producto | Depósito bancario a plazo fijo |
| Importe mínimo | 600 € |
| Importe máximo | Sin máximo publicado por la entidad |
| Plazos disponibles | 6 o 12 meses |
| Interés plazo fijo Sabadell | Se muestra en la banca online antes de contratar |
| Pago de intereses | Al vencimiento |
| Cancelación anticipada | Total o parcial, con un preaviso mínimo de 35 días |
| Penalización | 1 % nominal anual sobre el importe cancelado durante el periodo pendiente |
| Límite de la penalización | No puede superar los intereses brutos generados |
| Renovación | Automática por el mismo importe y plazo, al tipo vigente en la renovación |
| Desistimiento | 14 días naturales desde la entrada en vigor del contrato |
| Protección | Hasta 100.000 € por depositante y entidad mediante el FGD |
Estas son las características generales publicadas en la información oficial del Depósito Online de Banco Sabadell. Antes de firmar, prevalecen el contrato y la información precontractual que recibas para tu oferta concreta.
También necesitarás una Cuenta de Depósitos, que funciona como cuenta marco para agrupar los depósitos contratados. No es una cuenta de pago ordinaria para realizar compras, transferencias o gestionar los gastos del día a día.
¿Qué interés da el Banco Sabadell a plazo fijo?
La respuesta corta es que Banco Sabadell no publica en abierto un único tipo de interés aplicable a todos los clientes. Para saber qué interés ofrece el depósito Sabadell debes entrar en la banca online y acceder a:
Ahorro/Inversión > Depósitos > Depósitos a Plazo Fijo
Dentro de ese apartado podrás consultar la oferta disponible, incluyendo el TIN, la TAE, el plazo y las condiciones de liquidación. Esto significa que no conviene fiarse de una rentabilidad vista meses atrás, de una oferta recibida por otra persona o de cifras publicadas en comparadores que no coincidan con la propuesta que aparece en tu área de cliente.
Antes de contratar, comprueba:
- La TAE exacta que te ofrecen.
- Si corresponde al plazo de 6 meses o al plazo fijo Sabadell de 1 año.
- Cuándo se abonan los intereses.
- Qué sucede si cancelas antes del vencimiento.
- El tipo que se aplicaría en una renovación.
- Si existen depósitos comparables con mayor rentabilidad y condiciones similares.
Consejo experto: compara utilizando la TAE, no únicamente el TIN. La TAE está pensada precisamente para facilitar la comparación entre ofertas con distintas condiciones de remuneración.
Simulador del plazo fijo Sabadell: cuánto podrías ganar
Como Banco Sabadell no muestra una rentabilidad pública única para todos los clientes, la forma más útil de calcular cuánto puedes ganar es introducir la TAE concreta que aparezca en tu oferta.
Imagina que depositas 10.000 € durante 12 meses. Los siguientes cálculos son ejemplos hipotéticos, no la rentabilidad publicada por Sabadell:
| TAE hipotética | Intereses brutos aproximados | Importe tras una retención inicial del 19 % |
|---|---|---|
| 1,50 % | 150 € | 121,50 € |
| 2,00 % | 200 € | 162 € |
| 2,50 % | 250 € | 202,50 € |
| 3,00 % | 300 € | 243 € |
Una diferencia de un punto porcentual supone alrededor de 100 € brutos al año por cada 10.000 € depositados. Puede parecer poca cosa, pero con 50.000 € esa misma diferencia son unos 500 € brutos.
Este cálculo también sirve para poner la comodidad en perspectiva. Si Sabadell te ofrece, por ejemplo, una TAE sensiblemente inferior a la de otro depósito comparable, merece la pena calcular en euros cuánto estás dejando de ingresar antes de decidir que prefieres mantener todo en el mismo banco.
Puedes ampliar este análisis con nuestra guía sobre las ventajas y desventajas de los depósitos a plazo fijo.
Cancelación anticipada: la condición que más debes vigilar
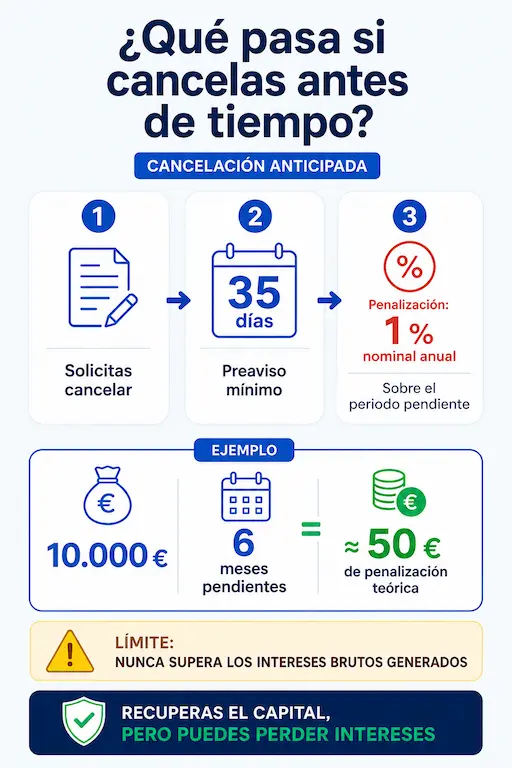
El Depósito Online Sabadell está pensado para mantener el dinero hasta el vencimiento. Aunque permite una cancelación total o parcial, debes avisar con una antelación mínima de 35 días.
Durante ese periodo no podrás disponer inmediatamente del importe cuya cancelación hayas solicitado. Además, el banco puede aplicar una penalización del 1 % nominal anual sobre el capital cancelado durante el tiempo que quede hasta el vencimiento.
La penalización no puede superar los intereses brutos generados desde el inicio del depósito. En la práctica, esto significa que podrías recuperar todo el capital, pero perder una parte o la totalidad de los intereses obtenidos.
Ejemplo práctico: imagina que solicitas cancelar 10.000 € cuando todavía quedan seis meses para el vencimiento. Aplicando un 1 % nominal anual durante medio año, la penalización teórica rondaría los 50 €. Aun así, el importe definitivo dependerá de las condiciones del contrato y nunca podrá superar los intereses brutos generados hasta la cancelación.
Error común: utilizar un depósito para guardar el fondo de emergencia. Si ese dinero puede hacerte falta para una reparación, una pérdida de ingresos o un gasto médico, debería permanecer en un producto con disponibilidad inmediata.
Una alternativa más flexible puede ser la cuenta de ahorro Sabadell, aunque deberás comparar su remuneración y sus condiciones con las del depósito.
Cuidado con la renovación automática del plazo fijo Sabadell
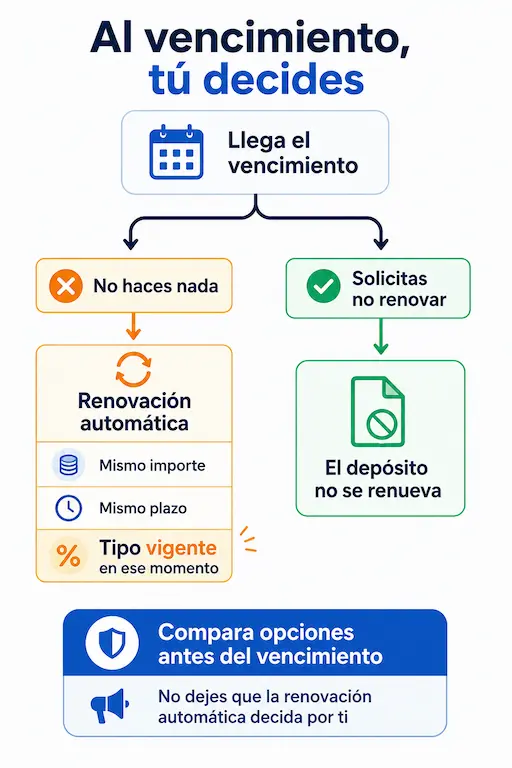
El depósito se renueva automáticamente por el mismo importe y plazo, pero al tipo de interés que esté vigente en la fecha de renovación.
Eso significa que haber contratado un buen tipo inicialmente no garantiza que la renovación sea igual de interesante. La nueva rentabilidad podría ser inferior y, mientras tanto, podrían existir ofertas mejores en otras entidades.
Puedes solicitar que no se renueve antes del vencimiento mediante la banca a distancia, en una oficina o a través del servicio de atención del banco.
Una buena práctica es apuntar la fecha de vencimiento en el calendario y comparar opciones unas semanas antes. No dejes que la renovación automática decida por ti dónde estarán tus ahorros durante los siguientes 6 o 12 meses.
¿Son seguros los depósitos de Banco Sabadell?
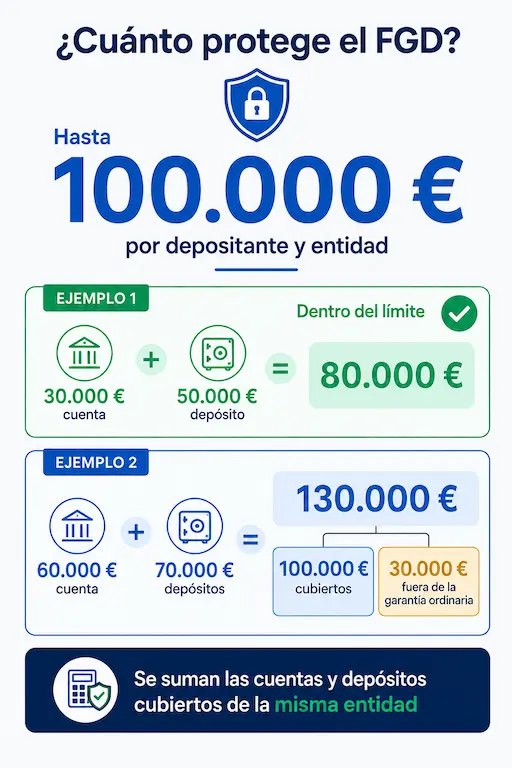
Banco Sabadell está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito. Con carácter general, este sistema protege hasta 100.000 € por depositante y entidad si el banco no pudiera devolver los depósitos de sus clientes.
Puedes comprobar el funcionamiento y los límites directamente en la web del Fondo de Garantía de Depósitos.
El límite se calcula sumando el dinero que mantienes a tu nombre en las cuentas y depósitos cubiertos de la misma entidad.
Por ejemplo:
- Si tienes 30.000 € en una cuenta y 50.000 € en un depósito Sabadell, el total sería de 80.000 € y quedaría dentro del límite general.
- Si tienes 60.000 € en una cuenta y 70.000 € en depósitos, acumularías 130.000 €. Los 30.000 € que superan el límite no quedarían cubiertos por la garantía ordinaria.
- En una cuenta o depósito con dos titulares, la cobertura puede alcanzar 100.000 € por cada depositante, siempre que la titularidad esté correctamente documentada.
Para cantidades elevadas, suele ser prudente repartir el dinero entre distintas entidades adheridas a un sistema de garantía, en lugar de concentrarlo todo en un solo banco.
Puedes profundizar en nuestra guía sobre el Fondo de Garantía de Depósitos.
Fiscalidad de los depósitos Sabadell
Los intereses generados por un depósito se consideran rendimientos del capital mobiliario y se integran, con carácter general, en la base del ahorro del IRPF.
Banco Sabadell practica la retención que corresponda cuando abona los intereses. El tipo general de retención sobre este tipo de rendimientos es del 19 %, que es el porcentaje utilizado en el ejemplo anterior. Esa retención funciona como un pago a cuenta: el resultado definitivo dependerá del conjunto de rentas que incluyas en tu declaración.
La Agencia Tributaria incluye expresamente los intereses de cuentas y depósitos entre los rendimientos del capital mobiliario.
Normalmente, el banco comunica la información fiscal y esta aparece incorporada en los datos fiscales. Aun así, conviene revisar que los intereses y las retenciones estén correctamente reflejados.
Puedes consultar una explicación más detallada en nuestra guía sobre la fiscalidad de los depósitos a plazo fijo.
No confundas un depósito a plazo fijo con un depósito estructurado
Banco Sabadell también comercializa depósitos estructurados, pero no funcionan igual que un plazo fijo tradicional.
En un depósito estructurado, la rentabilidad puede depender de la evolución de un índice o de otro activo de referencia. La entidad indica que el capital se recupera al vencimiento, pero también señala que son productos ilíquidos, que no permiten retirar el dinero antes de tiempo y que tienen la consideración de productos MiFID complejos.
No deberías contratar uno solo porque incluya la palabra “depósito”. Antes de decidir, debes entender:
- De qué activo depende el rendimiento.
- Qué rentabilidad mínima se garantiza.
- Qué condiciones deben cumplirse para obtener los cupones.
- Cuánto tiempo quedará inmovilizado el dinero.
- Qué ocurre si necesitas liquidez antes del vencimiento.
Puedes revisar nuestro análisis de los depósitos estructurados del Banco Sabadell antes de aceptar una propuesta en oficina.
Depósito Sabadell frente a otras alternativas
No existe una alternativa mejor para todos los ahorradores. La elección depende sobre todo de cuatro cosas: rentabilidad, liquidez, plazo y seguridad.
| Alternativa | Ventaja principal | Riesgo o limitación |
|---|---|---|
| Depósito Sabadell | Sencillez y rentabilidad conocida antes de contratar | Dinero inmovilizado y posible penalización |
| Cuenta remunerada | Mayor disponibilidad del dinero | El interés puede cambiar |
| Depósitos de otros bancos | Posibilidad de encontrar una TAE superior | Debes revisar entidad, país y fondo de garantía |
| Letras del Tesoro | Plazos definidos y respaldo del Estado | Si vendes antes del vencimiento, el precio puede variar |
| Fondos monetarios | Liquidez y posibilidad de traspaso fiscal entre fondos | No garantizan el capital ni una rentabilidad concreta |
Para un perfil conservador, la comparación más útil suele estar entre depósitos, cuentas remuneradas, Letras del Tesoro y fondos monetarios. No compares únicamente la TAE: pregúntate también cuándo puedes recuperar el dinero, qué riesgo estás asumiendo y qué ocurre si cambian tus planes.
¿Para quién puede tener sentido el depósito Sabadell?
Puede encajarte si:
- Ya eres cliente y valoras gestionar el ahorro desde la misma banca online.
- Quieres depositar al menos 600 € durante 6 o 12 meses.
- Conoces de antemano cuándo necesitarás el dinero.
- La TAE que te ofrecen es competitiva frente a otros bancos.
- Prefieres un producto sencillo y sin exposición a las fluctuaciones del mercado.
- Mantienes el total de tus cuentas y depósitos dentro del límite cubierto por el FGD.
Puede no ser la mejor opción si:
- Necesitas disponibilidad inmediata.
- Buscas la mayor rentabilidad disponible entre depósitos comparables.
- La oferta de Sabadell queda claramente por debajo de otras entidades.
- Existe una posibilidad razonable de que tengas que cancelar antes del vencimiento.
- No quieres estar pendiente de una renovación automática.
- Tienes más de 100.000 € por titular concentrados en la entidad.
Para valorar también la entidad, su operativa y sus costes, puedes consultar nuestro análisis de Banco Sabadell y sus opiniones.
Cómo contratar un depósito Sabadell paso a paso
- Accede a la banca online de Banco Sabadell.
- Entra en Ahorro/Inversión y selecciona Depósitos.
- Consulta las ofertas disponibles para depósitos a plazo fijo.
- Comprueba el TIN, la TAE, el plazo y el importe que vas a depositar.
- Revisa cómo funciona la cancelación anticipada y confirma si el producto se renovará automáticamente.
- Lee la información precontractual y el contrato de la Cuenta de Depósitos.
- Firma únicamente cuando entiendas las condiciones y hayas comparado la rentabilidad con otras entidades.
- Guarda una copia del contrato y anota la fecha de vencimiento.
La entidad permite desistir gratuitamente durante los 14 días naturales siguientes a la entrada en vigor del contrato, siempre que lo comuniques dentro del plazo establecido.
Conclusión
Los depósitos Banco Sabadell son una opción sencilla para dejar una parte de tus ahorros a plazo fijo durante 6 o 12 meses. El importe mínimo de 600 €, la contratación online y la cobertura del Fondo de Garantía de Depósitos son algunos de sus puntos más favorables.
La decisión depende sobre todo de la TAE concreta que aparezca en tu banca online. Si es competitiva y puedes mantener el dinero inmovilizado, el producto puede cumplir bien su función. Si la rentabilidad queda por debajo de otras ofertas o necesitas flexibilidad, tiene sentido comparar antes cuentas remuneradas, otros depósitos o alternativas conservadoras.
Antes de firmar, revisa especialmente la cancelación con 35 días de preaviso, la penalización y la renovación automática. En un depósito, una diferencia aparentemente pequeña de rentabilidad o condiciones puede convertirse en decenas o cientos de euros según la cantidad que deposites.