Resumen rápido
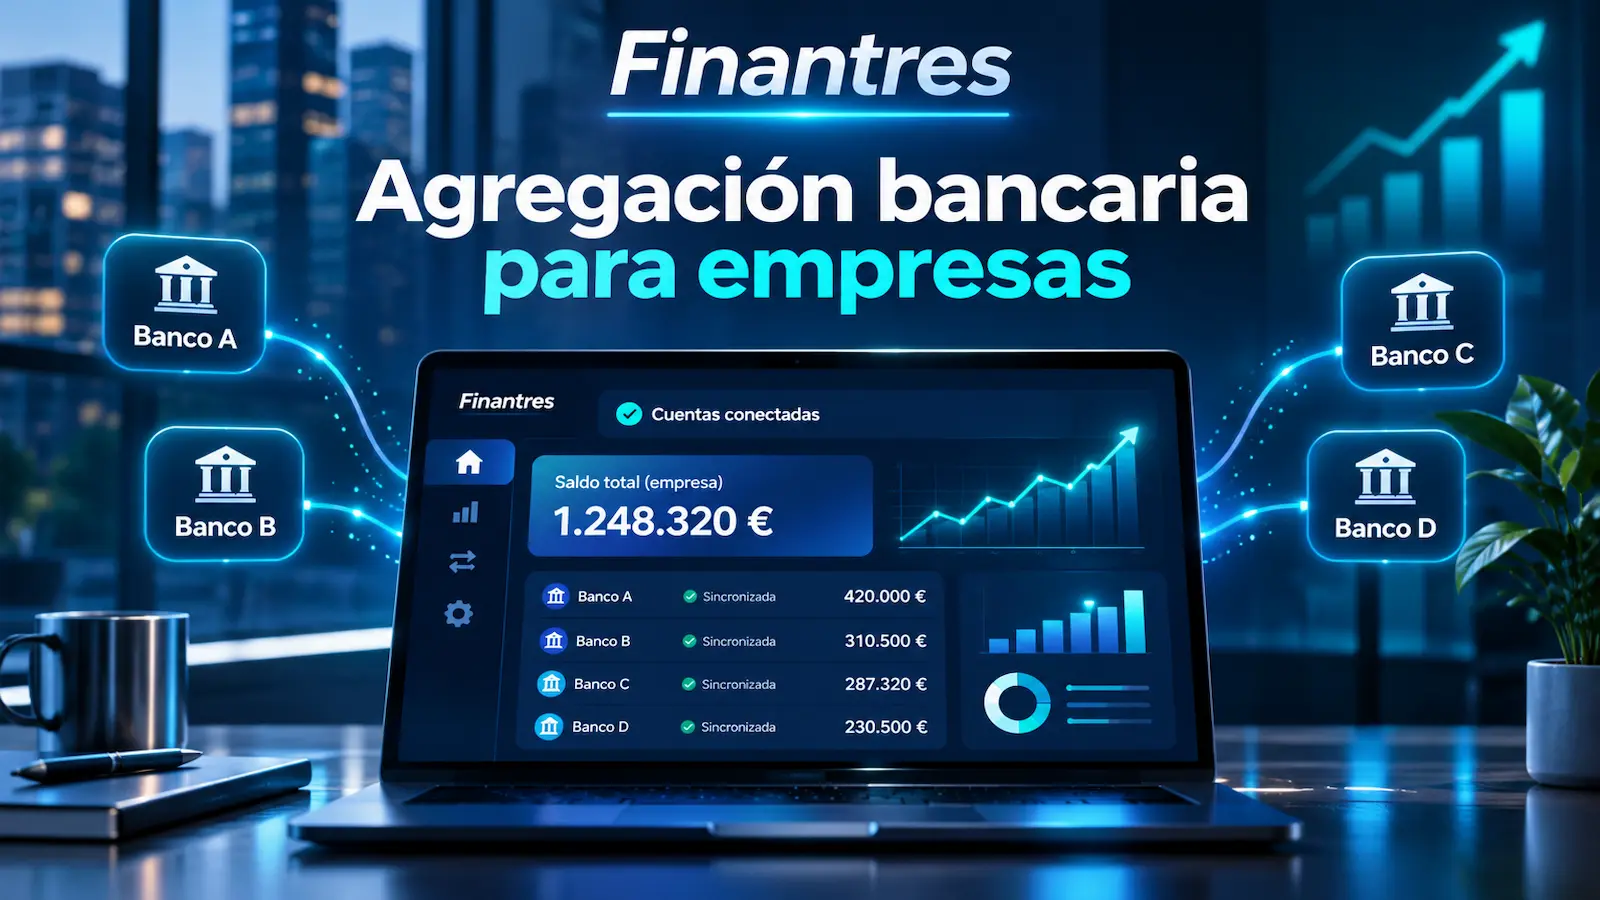
- La agregación bancaria centraliza saldos y movimientos de distintas entidades en una sola herramienta, evitando entrar banco por banco.
- Para empresas, resulta especialmente útil cuando existen varias cuentas, bancos, sociedades o personas implicadas en la tesorería.
- En Europa se apoya en buena medida en open banking y PSD2, mediante servicios de información sobre cuentas y procesos de autenticación bancaria.
- Una conexión de solo lectura permite consultar información sin poder ordenar pagos; no es lo mismo que un servicio de iniciación de pagos.
- El valor aumenta cuando la herramienta también ofrece conciliación, previsiones, alertas, multiempresa, integración con ERP y control de permisos.
- Agregación bancaria no es cash pooling: una centraliza información; el otro busca concentrar o gestionar liquidez entre cuentas o sociedades.
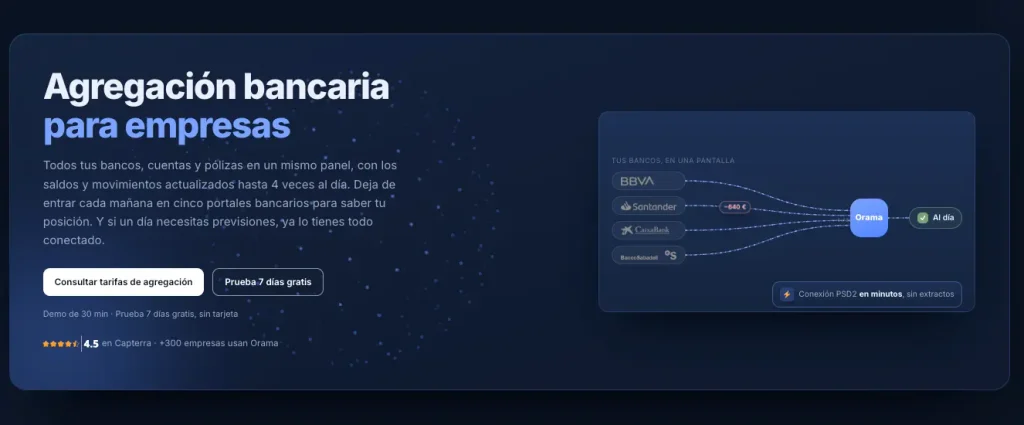
- Orama ofrece la agregación bancaria por separado, con la categorización automática de los movimientos y tarifas específicas para quien solo necesita ver todos sus bancos en un panel. También la ofrece integrada con conciliación y previsión de tesorería.
Qué es la agregación bancaria para empresas
La agregación bancaria consiste en reunir en una sola aplicación la información de varias cuentas mantenidas en uno o varios bancos. El Banco de España define el servicio de información sobre cuentas como el que permite consultar de forma agregada las cuentas que tengas en uno o más bancos, sin tener que acceder a cada entidad por separado.
En una empresa, esa idea tiene una aplicación muy concreta: que el responsable financiero pueda abrir un panel y ver, por ejemplo, las cuentas operativas de BBVA, Santander y CaixaBank, junto con sus saldos y movimientos, sin repetir tres procesos distintos de acceso y descarga.
Esto encaja especialmente bien en empresas que ya tienen cierta complejidad de tesorería. Si gestionas varias cuentas de cobros, nóminas, impuestos o circulante, la agregación reduce la dependencia de hojas de cálculo actualizadas a mano y facilita una visión única de la posición bancaria.
| Sin agregación bancaria | Con agregación bancaria |
| Accedes a cada banca electrónica por separado | Consultas varias entidades desde un único panel |
| Descargas extractos y los unificas manualmente | Los movimientos se sincronizan automáticamente |
| La posición de caja depende del último Excel actualizado | La posición se recalcula con las cuentas conectadas |
| La conciliación parte de ficheros dispersos | Los movimientos pueden alimentar reglas de conciliación |
| Comparar sociedades o bancos requiere consolidación manual | Puedes tener vistas consolidadas si la herramienta lo permite |
La agregación, por sí sola, no sustituye la contabilidad ni una buena política de tesorería. Su función es crear una capa común de datos bancarios sobre la que después puedes conciliar, analizar y prever.
Cómo funciona la agregación bancaria mediante open banking
En España y en la Unión Europea, la agregación de cuentas de pago se apoya en el marco de PSD2 y en los llamados servicios de información sobre cuentas. El usuario autoriza el acceso, el banco autentica esa autorización y un proveedor habilitado obtiene la información permitida de las cuentas seleccionadas.
El flujo habitual es sencillo:
- Eliges tu banco dentro del software de tesorería o del agregador.
- La herramienta inicia el proceso de conexión con la entidad o con el proveedor de agregación.
- Te autenticas siguiendo el procedimiento del banco.
- Autorizas qué cuentas pueden consultarse.
- El agregador recupera los saldos y movimientos permitidos.
- El software normaliza esos datos y los muestra en un formato común.
La diferencia importante está en los permisos. Un servicio de información sobre cuentas está pensado para consultar datos. Un servicio de iniciación de pagos permite iniciar órdenes de pago y exige un análisis distinto de permisos, controles y seguridad.
Si tu necesidad es simplemente saber cuánto dinero tienes, qué ha entrado y qué ha salido, una conexión de solo lectura reduce la capacidad operativa del software porque no permite mover fondos.
Si quieres entender mejor el marco, puedes revisar nuestra guía sobre qué es PSD2.
Consejo práctico: no des por hecho que “conexión bancaria” significa lo mismo en todas las herramientas. Pregunta si el acceso es de solo lectura, quién presta técnicamente el servicio de información sobre cuentas y qué ocurre con tus credenciales y autorizaciones.
Cómo conectar todos tus bancos en un único panel, paso a paso
La parte técnica suele ser relativamente sencilla. Lo que marca la diferencia es preparar bien la estructura antes de empezar.
1. Haz inventario de bancos, cuentas y sociedades
Antes de contratar nada, lista qué quieres centralizar:
- bancos con los que trabajas;
- cuentas corrientes;
- tarjetas y líneas de crédito;
- cuentas por sociedad;
- divisas;
- personas que necesitan acceso;
- ERP o programa contable que deba integrarse.
No basta con preguntar “¿conecta con Santander?”. En banca de empresas puede haber canales corporativos, productos y permisos diferentes. Comprueba la cobertura de tu operativa concreta, no solo que aparezca el logotipo del banco.
2. Decide qué necesitas además de ver saldos
Si únicamente quieres una foto consolidada de caja, un agregador básico puede bastar. Si quieres gestionar tesorería de verdad, te interesará que la plataforma también permita conciliación, previsiones, alertas, clasificación de movimientos, varias sociedades y conexión con tu ERP.
Ese es el punto en el que conviene comparar programas de tesorería para empresas en lugar de elegir únicamente un agregador de cuentas.
3. Conecta cada entidad y autoriza las cuentas
El proceso suele llevarte a una pantalla de autorización bancaria. Ahí te identificas y eliges qué cuentas quieres compartir. Dependiendo de la entidad y del canal empresarial, el flujo de autenticación puede variar.
Una buena práctica es conectar primero una entidad y comprobar que aparecen correctamente:
- saldo;
- fecha de actualización;
- movimientos;
- concepto;
- fecha contable y fecha valor, si están disponibles;
- moneda;
- producto bancario correcto.
Después puedes repetir el proceso con el resto.
4. Revisa el histórico importado
No todas las conexiones ofrecen el mismo histórico ni todos los bancos entregan los datos con el mismo nivel de detalle.
Si necesitas varios meses o años para análisis, conciliación o previsión, comprueba cómo se completa el histórico: mediante la propia conexión, importación desde Excel, Norma 43 u otro procedimiento.
5. Normaliza categorías y reglas
Ver miles de movimientos en una pantalla no sirve de mucho si siguen desordenados. Crea categorías coherentes —clientes, proveedores, nóminas, impuestos, alquileres o financiación— y reglas para que los movimientos recurrentes se clasifiquen automáticamente.
Esto resulta especialmente útil cuando quieres conciliar cobros con la contabilidad o comparar lo previsto con lo realmente cobrado.
6. Conecta el ERP si necesitas previsión
El banco te dice lo que ya ha ocurrido. El ERP puede aportar facturas emitidas, facturas recibidas y vencimientos que todavía no han llegado a la cuenta.
Al cruzar ambas capas puedes pasar de “tengo 150.000 € hoy” a “tengo 150.000 €, pero dentro de diez días vencen 92.000 € de pagos y espero 65.000 € de cobros”. Ahí empieza una previsión de tesorería realmente útil.
7. Configura usuarios, permisos y alertas
No todo el mundo necesita ver lo mismo. Define quién puede consultar cada sociedad, quién puede editar reglas, quién administra conexiones y quién recibe alertas.
También conviene configurar avisos sobre saldos mínimos, cuentas sin actualizar o desviaciones relevantes. El objetivo es que el panel no sea otra pantalla que hay que mirar, sino una herramienta que avise cuando algo requiere atención.
8. Revisa la calidad de las conexiones durante las primeras semanas
Una conexión bancaria puede fallar temporalmente, pedir una nueva autenticación o entregar un movimiento con una descripción distinta de la habitual.
Durante el arranque revisa la frecuencia real de actualización, posibles duplicados, movimientos pendientes, reglas de clasificación, conciliaciones incorrectas y cuentas que dejan de sincronizarse. La automatización reduce trabajo manual, pero necesita una pequeña fase de ajuste para que los datos sean fiables.
Qué debería mostrar un buen panel de agregación bancaria
Un panel útil no debería limitarse a una cifra grande con el “saldo total”. Como mínimo, tendría que permitir bajar desde la visión global hasta el detalle de una cuenta o un movimiento.
Los elementos que más valor aportan son:
- posición de caja consolidada, con total y detalle por banco;
- saldo por cuenta, empresa y moneda;
- movimientos recientes y buscador;
- líneas de crédito, cuando la conexión lo permita;
- categorías de cobros y pagos;
- histórico de saldos;
- cuentas sin actualizar o con incidencias;
- alertas configurables;
- filtros por sociedad, banco, cuenta o periodo;
- exportación a Excel, API u otros formatos;
- conciliación con facturas o previsiones;
- previsión de caja.
Si vas a utilizar esta información para dirección financiera, el siguiente nivel es construir un cuadro de mando de tesorería con indicadores que ayuden a tomar decisiones y no solo a consultar movimientos.
Ejemplo práctico: tres bancos y una posición de caja de 150.000 €
Imagina una pyme con 82.000 € en su cuenta operativa de BBVA, 41.000 € en una cuenta de cobros de Santander y 27.000 € en una cuenta de nóminas de CaixaBank. La posición bancaria total sería de 150.000 €.
Sin agregación, alguien tiene que entrar en tres portales y actualizar el dato. Con un panel multibanco, las tres posiciones pueden verse juntas y el responsable financiero puede detectar rápidamente que, aunque el total sea cómodo, 27.000 € están reservados de hecho para nóminas y no deberían tratarse como caja libre.
Ese matiz importa: agregar saldos mejora la visibilidad, pero no sustituye el criterio financiero. Para saber si esos 150.000 € son suficientes necesitas cruzarlos con pagos futuros, cobros previstos y necesidades de circulante. Por eso conviene relacionar la agregación con el flujo de caja de la empresa.
Orama: agregación bancaria sola o con previsión de tesorería
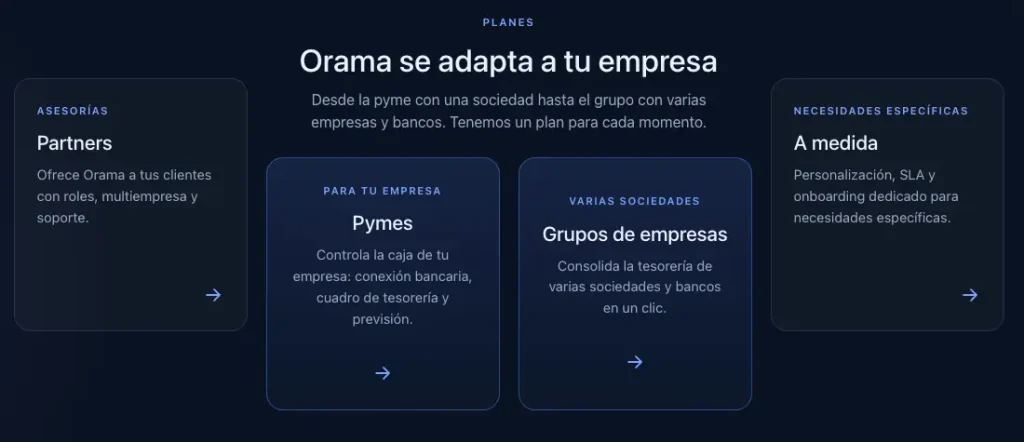
Orama es un software español de gestión y previsión de tesorería para pymes y grupos de empresas, desarrollado por Finanzas Orama S.L. Conecta el 100 % de los bancos de España y más de 3.000 entidades de Europa y Latinoamérica, se integra con ERPs como Sage, a3innuva, Holded, Odoo, Microsoft Dynamics 365 Business Central y Oracle NetSuite, concilia automáticamente los movimientos y proyecta la tesorería a 12, 18 o 24 meses. Lo utilizan más de 300 empresas.
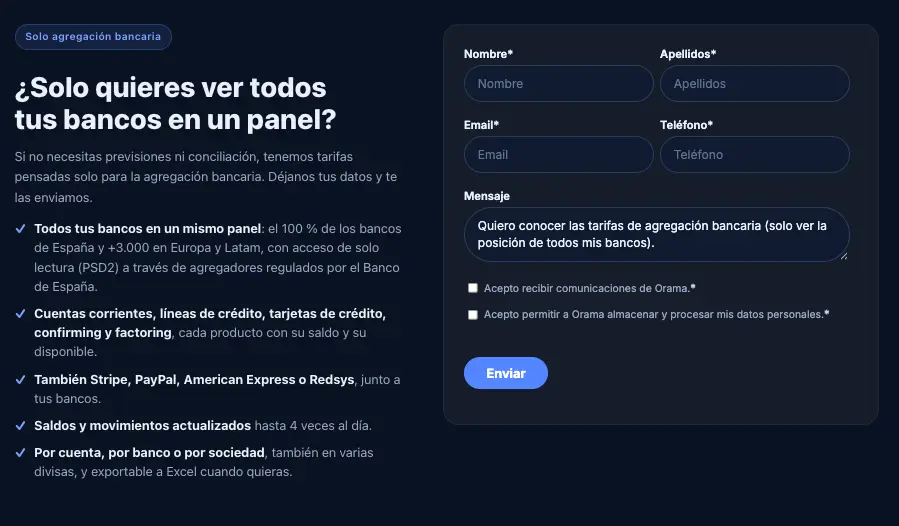
Agregación bancaria de Orama. Para empresas que únicamente quieren dejar de entrar banco por banco. Reúne en un panel todas las cuentas, tarjetas y pólizas, con saldos y movimientos actualizados hasta 4 veces al día, y categoriza automáticamente los movimientos (clientes, proveedores, nóminas, impuestos, financiación…) para que no tengas que clasificarlos a mano. Conecta el 100 % de los bancos de España y más de 3.000 entidades de Europa y Latinoamérica. La conexión es de solo lectura, mediante agregadores regulados por el Banco de España. Tiene tarifas específicas para quien solo necesita agregación.
Agregación + tesorería. La misma conexión alimenta la conciliación automática, las previsiones a 12, 18 o 24 meses y la integración con ERPs como Sage, a3innuva, Holded, Odoo, Microsoft Dynamics 365 Business Central y Oracle NetSuite.
Consulta las tarifas de agregación bancaria de Orama
La ventaja de empezar así es que no hay que cambiar de proveedor cuando la empresa crece: si un día necesitas previsiones, los bancos ya están conectados y los movimientos, categorizados.
Lo que no hace es ejecutar pagos. Si tu prioridad es centralizar órdenes de pago, firmas o barridos de liquidez, tendrás que buscar una solución que cubra expresamente esas funciones.
Qué revisar antes de elegir un agregador bancario para tu empresa
No elijas únicamente por la cantidad de bancos que aparecen en la página comercial. La prueba real es si la herramienta encaja con tu operativa.
| Criterio | Qué deberías comprobar |
| Cobertura bancaria | Que soporte tus bancos y, sobre todo, sus canales de empresa |
| Productos | Cuentas, tarjetas, líneas de crédito y otros productos que realmente utilizas |
| Actualización | Cada cuánto refresca saldos y movimientos y cómo avisa de incidencias |
| Seguridad | Quién presta la conexión, si está regulado y qué permisos obtiene |
| Solo lectura o pagos | Si únicamente consulta o también puede iniciar operaciones |
| Multiempresa | Si consolida varias sociedades sin mezclar permisos ni datos |
| Multidivisa | Cómo convierte y presenta saldos en distintas monedas |
| ERP | Qué integraciones existen y qué información se sincroniza |
| Conciliación | Si permite reglas, cruce con facturas y revisión de excepciones |
| Exportación | Excel, Norma 43, API u otros formatos que necesite tu equipo |
| Usuarios | Roles, permisos, registros de actividad y control por sociedad |
| Soporte | Quién resuelve desconexiones y cómo se gestionan las incidencias |
Si estás comparando una solución de agregación con servicios bancarios más amplios, también puede resultar útil revisar las soluciones de cash management para empresas. No resuelven exactamente el mismo problema y, en compañías con mucha operativa, pueden ser complementarias.
¿Es segura la agregación bancaria?
Puede serlo, pero la seguridad depende de cómo esté montada toda la cadena: banco, proveedor de acceso a cuentas, software que presenta los datos, usuarios internos y permisos.
En España, quienes prestan exclusivamente el servicio de información sobre cuentas deben estar inscritos para ejercer esa actividad, y el Banco de España mantiene un registro específico para comprobarlo. Eso no elimina el riesgo operativo o de ciberseguridad, pero sí ofrece una referencia objetiva que conviene verificar antes de contratar.
Antes de conectar cuentas de empresa, revisa:
- quién es el proveedor técnico que accede a la información bancaria;
- si figura en el registro correspondiente;
- si el acceso es de solo lectura;
- dónde se almacenan los datos;
- si existe cifrado en tránsito y en reposo;
- qué controles de acceso y roles ofrece;
- si queda registro de actividad;
- cómo puedes revocar una conexión;
- qué ocurre cuando un empleado deja la empresa;
- cómo se gestionan las reautorizaciones.
La autenticación reforzada puede volver a solicitarse periódicamente. En los supuestos cubiertos por la exención correspondiente, la normativa europea establece un plazo de 180 días antes de exigir de nuevo autenticación reforzada para determinados accesos a información de cuentas, aunque el banco puede solicitarla antes cuando existan razones justificadas relacionadas con seguridad o fraude.
Error común: confundir “PSD2” con “riesgo cero”. La regulación establece obligaciones y controles, pero no sustituye una revisión básica del proveedor ni una buena gestión de los usuarios dentro de tu empresa.
Agregación bancaria, cash pooling, ERP y pagos: no son lo mismo
Cuando una empresa empieza a ordenar su tesorería es fácil mezclar conceptos.
| Solución | Para qué sirve principalmente | ¿Mueve dinero? |
| Agregación bancaria | Centralizar saldos y movimientos | Normalmente no, si es solo información |
| Iniciación de pagos | Ordenar pagos desde una interfaz externa | Sí |
| Cash pooling | Concentrar o compensar liquidez entre cuentas o sociedades | Puede implicar movimientos o estructuras bancarias |
| ERP | Gestionar facturación, contabilidad, compras y otros procesos | Depende del ERP y sus módulos |
| Software de tesorería | Analizar caja, conciliar, prever y consolidar | Depende de la herramienta |
El cash pooling puede tener sentido cuando un grupo quiere gestionar de forma más eficiente la liquidez entre sociedades. La agregación, en cambio, puede darte primero la visibilidad necesaria para saber dónde está el dinero y cómo se mueve.
Cuándo compensa implantar agregación bancaria
Suele aportar más valor cuando se cumplen varias de estas condiciones:
- trabajas con más de un banco;
- tienes varias cuentas o sociedades;
- alguien descarga extractos de forma recurrente;
- el Excel de tesorería depende de copias manuales;
- hay retrasos entre lo que ocurre en el banco y lo que ve dirección;
- conciliar cobros y pagos consume demasiadas horas;
- necesitas una visión consolidada de caja;
- quieres alimentar previsiones con datos reales;
- necesitas separar accesos por personas o empresas.
Si solo tienes una cuenta, un banco y muy pocos movimientos, probablemente no necesites una plataforma compleja. En ese caso, puede bastar con una rutina sencilla y aplicar buenas prácticas de tesorería para pymes y autónomos.
Ejemplo de coste de oportunidad
Supón, como ejemplo ilustrativo, que una persona dedica 45 minutos diarios a entrar en bancos, descargar movimientos y actualizar un Excel. Con 20 días laborables, son 15 horas al mes.
Si el coste interno de ese tiempo fuese de 30 € por hora, la tarea tendría un coste aproximado de 450 € mensuales, sin contar errores ni retrasos. Esa cifra no significa que cualquier agregador vaya a ahorrarte 450 €, pero sí ofrece una forma razonable de comparar el coste de una herramienta con el trabajo manual que puede eliminar.
Errores habituales al conectar varios bancos
Elegir por número de bancos y no por cobertura real
Que una plataforma diga “miles de bancos” no garantiza que tu canal corporativo, tu producto concreto o tu forma de autenticación funcionen como necesitas. Pide una prueba con tus entidades reales.
Pensar que todos los datos llegan en tiempo real
La frecuencia depende del banco, del proveedor y de la herramienta. “Automático” no siempre significa “instantáneo”. Para tesorería diaria puede ser suficiente una actualización varias veces al día; para otros usos, no.
Confundir agregación con conciliación
La agregación trae movimientos. La conciliación intenta asignarlos a facturas, partidas o previsiones. Son capas distintas, aunque muchas plataformas las integren.
Creer que el banco explica el futuro
El banco refleja principalmente lo que ya ha sucedido. Para anticipar la caja necesitas incorporar vencimientos, facturas, nóminas, impuestos y otras previsiones.
Dar acceso a demasiadas personas
Centralizar todos los bancos en una sola herramienta también concentra información sensible. Configura roles desde el principio y revisa los accesos cuando cambien las responsabilidades.
Conclusión
La agregación bancaria para empresas tiene sentido cuando reduce trabajo manual y mejora la visibilidad de caja, no simplemente porque permita ver varios logotipos bancarios en una pantalla. El objetivo debe ser pasar de información dispersa a una posición financiera útil: qué tienes, dónde está, qué movimientos se han producido y cómo afecta todo eso a la tesorería de las próximas semanas.
Si vas a implantarla, empieza por tus bancos y cuentas reales, comprueba la cobertura del canal de empresa, revisa quién presta la conexión y qué permisos obtiene, y después valora conciliación, ERP, multiempresa y previsión. Herramientas como Orama muestran hasta dónde puede llegar la agregación cuando se integra dentro de un sistema de tesorería, pero la opción adecuada dependerá de si necesitas solo visibilidad o también pagos, cash pooling y procesos financieros más complejos.