Resumen rápido
- Open Debit: nuestra elección para el uso cotidiano si quieres que cada compra se descuente directamente de tu cuenta.
- Open Credit: permite pagar a final de mes o financiar compras, pero el pago aplazado puede generar intereses.
- Virtual Debit y Virtual Credit: pensadas para quien prefiere llevar la tarjeta en el móvil y prescindir del plástico.
- eCommerce: tarjeta prepago virtual para separar tus compras online del dinero de tu cuenta habitual.
- Open Young: tarjeta prepago para menores, con recargas y control por parte del padre, madre o representante legal.
- Open Debit es Mastercard y Open Credit es Visa; Openbank trabaja con ambas redes según el producto.
- Si vas a viajar, presta especial atención al cambio de divisa y a las condiciones de Travel+.
- Si eliges una tarjeta de crédito, mira la TAE y el coste total, no solo la cuota mensual.
¿Qué tarjetas ofrece Openbank?
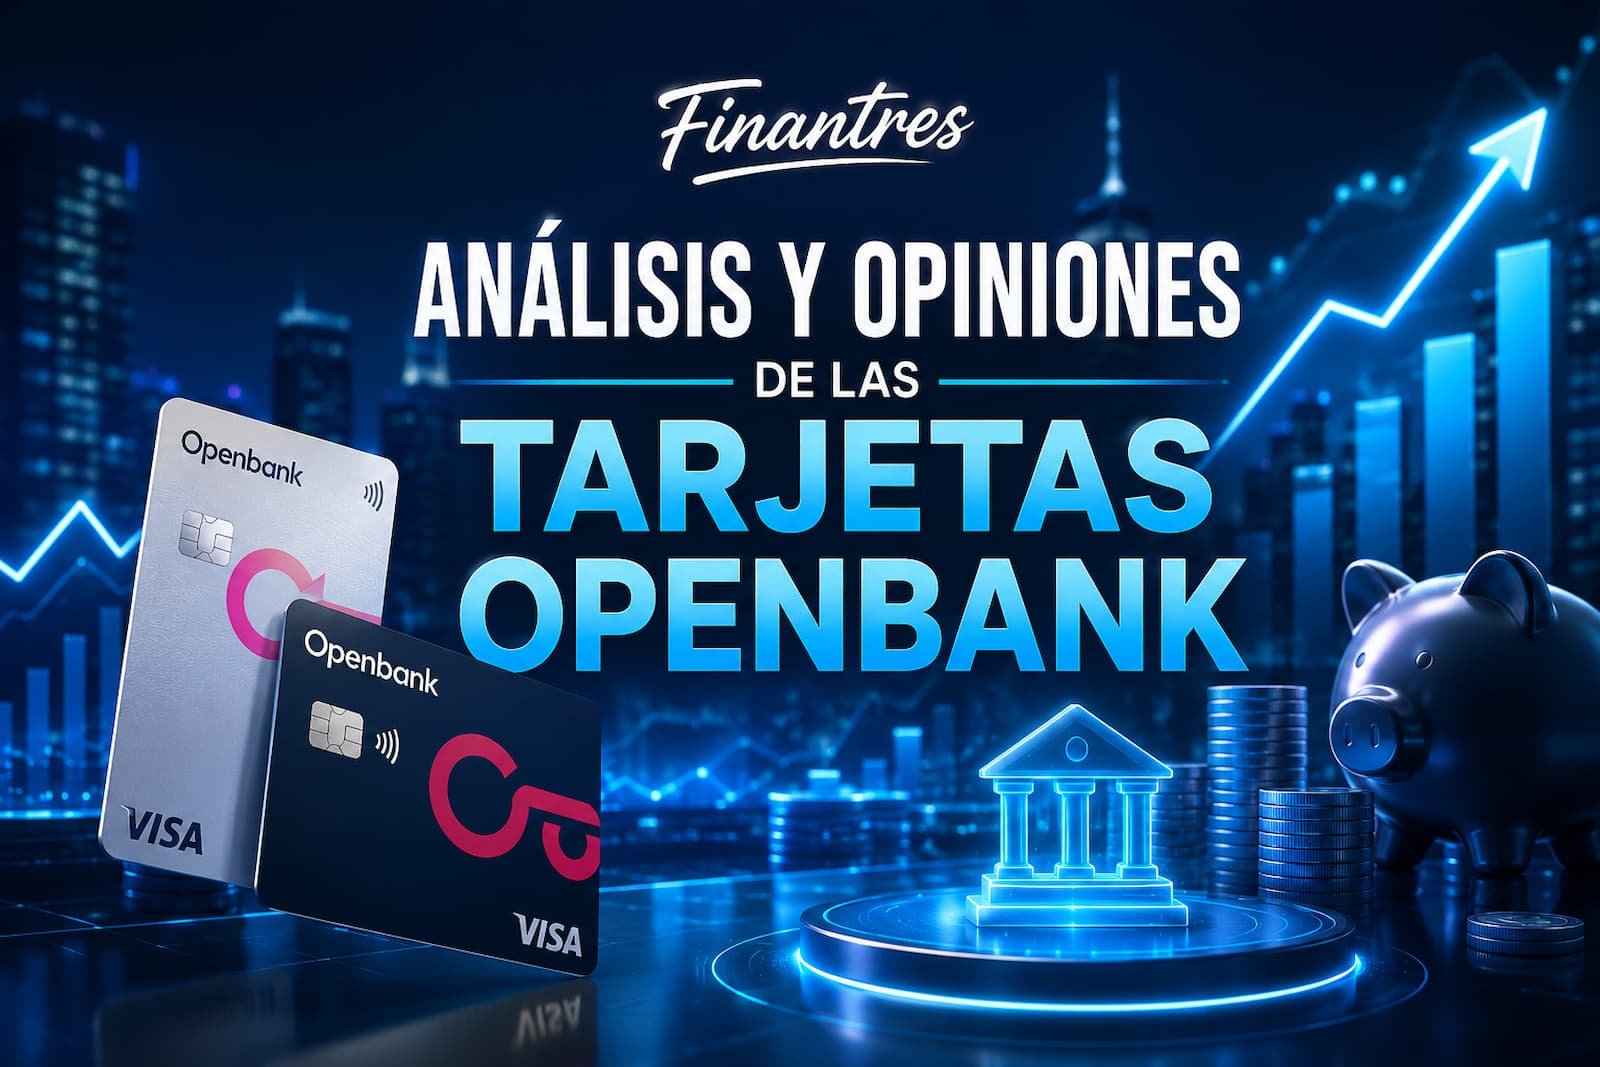
Openbank divide su oferta principal entre tarjetas de débito, crédito y prepago. Dentro de débito aparecen Open Debit y Virtual Debit; en crédito están Open Credit, Virtual Credit y VIA-T; y entre las opciones prepago figuran Open Young y eCommerce.
Esta es la comparación que realmente necesitas:
| Tarjeta | Tipo | Formato | Mejor para |
|---|---|---|---|
| Open Debit | Débito | Física | Compras y gastos cotidianos |
| Virtual Debit | Débito | Virtual | Pagar desde móvil o smartwatch |
| Open Credit | Crédito | Física | Pago a fin de mes o financiación |
| Virtual Credit | Crédito | Virtual | Tener crédito sin tarjeta física |
| eCommerce | Prepago | Virtual | Compras y suscripciones online |
| Open Young | Prepago | Física | Menores y control parental |
| VIA-T | Crédito / telepeaje | Dispositivo | Peajes y determinados parkings |
Nuestra elección para la mayoría de usuarios sería Open Debit. Es más fácil de entender porque gastas el dinero que ya tienes en la cuenta y evitas convertir una compra normal en una deuda.
Si todavía no conoces bien la entidad, merece la pena revisar primero nuestras opiniones sobre Openbank para entender sus cuentas, ventajas y puntos débiles antes de decidir únicamente por la tarjeta.
Tarjeta de débito Openbank: cómo funciona Open Debit
La tarjeta de débito Openbank se llama Open Debit. Su funcionamiento es el habitual en una tarjeta de débito: cuando compras o retiras efectivo, el importe se descuenta del dinero disponible en tu cuenta.
Para el primer titular, Openbank indica 0 € de emisión, mantenimiento y renovación. También permite sacar dinero sin comisión de Openbank en más de 5.000 cajeros de Banco Santander y Euro Automatic Cash en España. Las tarjetas adicionales para otros titulares tienen un coste distinto, por lo que conviene revisar este punto si vas a necesitar más de una.
Esto hace que Open Debit encaje especialmente bien si quieres:
- pagar tus compras cotidianas;
- retirar efectivo;
- controlar el gasto desde la app;
- usar Apple Wallet o Google Wallet;
- evitar recurrir al crédito para gastos normales.
Si quieres entender las condiciones de la cuenta a la que se vincula, puedes revisar la Cuenta Corriente Open de Openbank.
Un ejemplo sencillo
Imagina que tienes 1.200 € en tu cuenta y haces una compra de 80 € con Open Debit. Esos 80 € salen de tu saldo y pasan a quedarte 1.120 €.
No has pedido prestado dinero al banco ni has generado una deuda. Para alguien que simplemente quiere una tarjeta para cobrar, gastar y controlar su presupuesto, esta simplicidad es una ventaja importante.
En cambio, si utilizases una tarjeta de crédito y aplazases esa misma compra, podrías terminar pagando intereses dependiendo de la modalidad seleccionada.
Tarjeta de crédito Openbank: qué ofrece Open Credit
La tarjeta de crédito de Openbank es Open Credit, una Visa que permite comprar sin que el dinero tenga que salir de tu cuenta en ese mismo instante.
La contratación, emisión, mantenimiento y renovación están publicitadas por Openbank a 0 €. Además, Openbank no cobra comisión propia por comprar en otra divisa con Open Credit, aunque Visa puede aplicar un margen sobre el tipo de cambio del Banco Central Europeo.
La diferencia fundamental frente a Open Debit es que aquí estás utilizando una línea de crédito. Puedes elegir distintas formas de devolución:
- pagar todo lo utilizado a final de mes;
- aplazar determinadas compras;
- utilizar una cuota fija mensual;
- utilizar una cuota variable mediante modalidad revolving.
También existe la posibilidad de fraccionar determinadas compras entre 2 y 36 meses. Openbank publica para esa modalidad un 14 % TIN y 14,93 % TAE, aunque estas condiciones deben revisarse siempre antes de contratar porque pueden modificarse.
Pagar a final de mes no es lo mismo que financiar
Esta diferencia es importante.
Si utilizas Open Credit y pagas todo el saldo a final de mes, el ejemplo representativo de Openbank muestra un 0 % TIN y un 0 % TAE. En cambio, si decides fraccionar una compra durante varios meses, puede aparecer un coste financiero.
Por ejemplo, Openbank utiliza un caso representativo de una compra de 200 € financiada durante tres meses. Con un 14 % TIN y un 14,93 % TAE, el total a devolver asciende a 204,68 €. El coste financiero serían 4,68 €.
Con cantidades mayores y plazos más largos, la diferencia puede ser mucho más relevante.
Consejo Finantres: antes de aplazar una compra, mira siempre cuánto terminarás pagando en total. Una cuota mensual pequeña puede parecer cómoda, pero no significa que la financiación sea barata.
Mucho cuidado con el pago revolving
Open Credit también permite modalidades revolving. En ellas vas devolviendo el crédito mediante cuotas mensuales mientras el límite disponible se vuelve a liberar a medida que amortizas deuda.
El problema aparece cuando eliges una cuota demasiado baja. El Banco de España advierte de que puedes amortizar muy poco capital, alargar mucho el plazo y acabar pagando una cantidad importante en intereses.
Información del Banco de España sobre tarjetas revolving
Nuestra regla sería sencilla: si no entiendes exactamente cómo se calcula la deuda, la TAE y cuánto tardarás en devolverla, no utilices la modalidad revolving.
Tarjetas virtuales Openbank: Virtual Debit y Virtual Credit
No necesitas necesariamente una tarjeta física. Openbank también ofrece Virtual Debit y Virtual Credit, pensadas para utilizarlas desde el móvil, smartwatch y wallets compatibles.
Virtual Debit es una tarjeta de débito completamente digital. Openbank permite empezar a utilizarla inmediatamente después de contratarla y señala que tanto la contratación como la renovación son gratuitas. También permite operar en cajeros contactless de Banco Santander utilizando un dispositivo compatible.
Virtual Credit sigue la lógica de Open Credit, pero sin plástico: es una tarjeta de crédito digital que puede utilizarse para pagar a final de mes o recurrir a las modalidades de financiación disponibles en el producto. Su concesión, igual que ocurre con otras tarjetas de crédito, está sujeta al análisis de riesgo de Openbank.
¿Cuál elegir?
Virtual Debit tiene más sentido si quieres pagar únicamente con el dinero disponible en tu cuenta.
Virtual Credit puede encajar si quieres disponer de crédito, pero prefieres una solución completamente digital.
Si tu prioridad es precisamente este formato, tienes una guía específica sobre la tarjeta virtual de Openbank donde explicamos con más detalle cómo funciona.
Tarjetas prepago Openbank: eCommerce y Open Young
Las tarjetas prepago funcionan de otra manera: primero cargas dinero y después gastas ese saldo.
Eso puede ser útil si quieres poner un límite muy claro al gasto, separar determinadas compras de tu cuenta principal o dar dinero a un menor sin permitirle utilizar libremente todo el saldo de una cuenta.
Tarjeta Prepago eCommerce
La eCommerce de Openbank es una tarjeta prepago 100 % virtual Mastercard, enfocada especialmente a compras online.
Puedes recargarla con importes desde 0,01 € hasta 3.000 €, y Openbank indica que la solicitud, mantenimiento, cancelación y recargas online son gratuitas. La tarjeta no está vinculada directamente al saldo de una cuenta: solo puede gastarse lo que hayas cargado previamente.
Esto tiene una ventaja práctica clara.
Imagina que vas a pagar una suscripción de 15 € al mes y no quieres utilizar tu tarjeta principal. Puedes cargar una cantidad limitada en la prepago. Si un comercio intentase efectuar un cargo superior al saldo disponible, no tendría acceso al resto del dinero de tu cuenta.
No convierte las compras online en algo libre de riesgo, pero reduce la cantidad de dinero directamente expuesta a esa tarjeta.
Open Young
Open Young está pensada para menores. El padre, madre o representante legal solicita la tarjeta, controla las recargas y puede consultar sus movimientos.
Openbank permite cargar hasta 1.000 €, ofrece retiradas gratuitas en los cajeros indicados de Banco Santander en España y proporciona herramientas desde la app para que el adulto supervise el uso.
Puede ser una solución interesante si quieres que un hijo gestione pequeñas cantidades y empiece a aprender a administrar dinero, sin darle acceso a todo el saldo familiar.
Puedes ampliar estas dos opciones en nuestra guía de tarjetas prepago Openbank.
¿Las tarjetas Openbank son Visa o Mastercard?
Openbank no trabaja exclusivamente con Visa ni exclusivamente con Mastercard. La red depende de cada tarjeta.
Dos ejemplos importantes:
- Open Debit es Mastercard.
- Open Credit es Visa.
La tarjeta prepago eCommerce también es Mastercard y Open Young funciona sobre Mastercard.
Para un usuario normal, no elegiríamos una tarjeta únicamente porque lleve Visa o Mastercard. Las dos redes tienen una aceptación internacional muy amplia.
Nos fijaríamos antes en:
- comisiones;
- cambio de divisa;
- retiradas de efectivo;
- seguros;
- posibilidad de financiación;
- costes de financiación;
- facilidad de gestión.
Esos factores pueden afectar mucho más a tu bolsillo que el logotipo que aparece en la tarjeta.
¿Cuánto cuestan las tarjetas Openbank?
Aquí es donde conviene mirar más allá del mensaje de “tarjeta gratis”.
Una tarjeta puede no tener comisión de emisión y, aun así, generar costes por retirar efectivo, cambiar divisa o financiar compras.
| Coste | Open Debit | Open Credit |
|---|---|---|
| Emisión primer titular | 0 € | 0 € |
| Mantenimiento | 0 € primer titular | 0 € |
| Renovación | 0 € primer titular | 0 € |
| Cajeros Santander indicados en España | Sin comisión de Openbank a débito | La retirada a crédito tiene otras condiciones |
| Compras en otra divisa | 3 % sin Travel+ | Sin comisión de cambio de divisa por parte de Openbank |
| Pago a final de mes | No aplica | Puede ser 0 % TAE |
| Pago aplazado | No aplica | Puede generar intereses |
| Travel+ | 4,99 €/mes | 2,99 €/mes |
En Open Debit, la retirada en cajeros de otros bancos fuera de la UE puede tener un coste del 4,5 % del importe, con un mínimo de 3 €, mientras que las compras en moneda extranjera tienen una comisión del 3 % si no se aplican las ventajas correspondientes de Travel+. En Open Credit, sacar efectivo a crédito también tiene comisión, por lo que no usaríamos una tarjeta de crédito para sacar dinero salvo que exista una razón clara y hayas revisado el coste.
Tienes el detalle más amplio en nuestra guía de comisiones de Openbank.
Sacar dinero con las tarjetas Openbank
Con Open Debit puedes retirar dinero sin comisión de Openbank en más de 5.000 cajeros de Banco Santander y Euro Automatic Cash en España. En cajeros de otros bancos pueden aparecer costes impuestos por la entidad propietaria del terminal.
Por eso, si sueles utilizar efectivo, no basta con fijarse en que la tarjeta sea gratuita. También importa qué red de cajeros tienes cerca de casa o del trabajo.
Puedes consultar con más detalle cómo funcionan los cajeros de Openbank antes de depender de ella como tarjeta principal.
Con Open Credit hay que hacer una distinción importante: retirar dinero a crédito no equivale a retirar dinero a débito. Openbank aplica comisiones específicas a estas disposiciones, de modo que normalmente será más lógico utilizar Open Debit para obtener efectivo y reservar Open Credit para pagos.
¿Qué tal son las tarjetas Openbank para viajar?
Aquí Open Debit y Open Credit se comportan de forma bastante diferente.
Open Debit aplica normalmente una comisión del 3 % en compras en moneda extranjera. Openbank permite activar Travel+ por 4,99 € al mes, con lo que elimina su comisión por compras en otras monedas y añade hasta dos retiradas de efectivo al mes en cajeros de todo el mundo bajo las condiciones del servicio.
Además, si tienes determinados ingresos domiciliados por al menos 900 €, Openbank indica que puede devolver la cuota mensual de Travel+ de Open Debit.
Open Credit es distinta: Openbank no cobra comisión propia por el cambio de divisa aunque no actives Travel+, si bien Visa puede aplicar un margen sobre el tipo de cambio del BCE. Travel+ cuesta 2,99 € al mes y añade hasta cinco retiradas gratuitas al mes en cualquier cajero del mundo, además de coberturas de viaje sujetas a sus condiciones.
Condiciones de Openbank para usar sus tarjetas en viajes
¿Qué haríamos nosotros? Si viajas poco, calcularíamos primero cuánto te cuesta el cambio de divisa sin Travel+. Si vas a hacer bastantes pagos fuera del euro, Travel+ puede empezar a tener sentido en Open Debit. Y si utilizas Open Credit, comprobaríamos especialmente las condiciones de retirada en cajeros.
Para profundizar, consulta nuestra guía sobre usar Openbank en el extranjero.
Descuentos y ventajas de las tarjetas Openbank
Varias tarjetas tienen acceso a Descuentos Open y Open Credit incorpora además determinadas ventajas de Visa.
Aquí conviene no dejarse llevar demasiado por el marketing. Los descuentos pueden ser interesantes si compras precisamente en las marcas participantes, pero no deberían ser el motivo principal para elegir una tarjeta.
Un ahorro puntual de 10 € pierde importancia si, por ejemplo, acabas pagando mucho más en intereses por financiar compras que podrías haber abonado al contado.
Nuestro orden de decisión sería:
- ¿La tarjeta tiene el tipo de pago que necesito?
- ¿Qué comisiones puede cobrarme?
- ¿Existe financiación y cuánto cuesta?
- ¿Puedo usarla cómodamente donde la necesito?
- Solo después, ¿qué descuentos o ventajas adicionales ofrece?
Cómo solicitar una tarjeta Openbank
Si no eres cliente y quieres Open Debit, puedes contratar la Cuenta Corriente Open y obtener la tarjeta asociada para el primer titular bajo sus condiciones.
Si ya eres cliente, las tarjetas disponibles pueden solicitarse desde la app o el área de clientes. En el caso de Open Credit y Virtual Credit, que solicites la tarjeta no significa que el banco tenga que concederte el crédito: Openbank analiza tu perfil y determina si aprueba la operación y qué límite asigna.
Cuando recibas una tarjeta física, tendrás que dejarla preparada para utilizarla. En nuestra guía sobre activar una tarjeta Openbank y cambiar el PIN puedes ver el proceso específico.
Pagar con el móvil con una tarjeta Openbank
Openbank es compatible con varias plataformas de pago móvil, entre ellas Apple Pay, Google Pay y Samsung Wallet, además de Garmin Pay y Fitbit Pay para dispositivos compatibles.
En las tarjetas virtuales esto es especialmente importante: no disponer de plástico no significa que solo puedas comprar por internet. Al añadir la tarjeta a una wallet compatible puedes pagar también en establecimientos con terminal contactless.
Si quieres configurarlo, consulta nuestra guía sobre Apple Pay, Google Pay y otros pagos móviles con Openbank.
Seguridad: Card Control, bloqueo y límites
Desde Card Control puedes decidir en qué países se puede utilizar una tarjeta y restringir determinados tipos de operaciones. También puedes apagarla temporalmente si no sabes dónde está y volver a encenderla cuando la encuentres.
Hay una diferencia importante entre apagar y bloquear.
Apagar es temporal. Bloquear una tarjeta es definitivo y obliga a solicitar otra. Por eso, si simplemente no encuentras la cartera en casa, apagarla temporalmente suele ser más razonable mientras la buscas.
Si confirmas que la has perdido, te la han robado o existe riesgo de uso fraudulento, puedes consultar cómo bloquear una tarjeta Openbank.
Ninguna herramienta elimina completamente el riesgo de fraude. Mantén activadas las notificaciones, revisa movimientos y desconfía de mensajes que te pidan claves o datos completos de la tarjeta.
¿Qué tarjeta Openbank elegir según tu perfil?
Esta es nuestra elección práctica:
| Si necesitas… | La opción que miraríamos primero |
|---|---|
| Pagar el día a día | Open Debit |
| Usar únicamente el móvil | Virtual Debit |
| Pagar a final de mes | Open Credit |
| Crédito sin tarjeta física | Virtual Credit |
| Separar compras online | eCommerce |
| Una tarjeta para un menor | Open Young |
| Pasar peajes automáticamente | VIA-T |
Para la mayoría: Open Debit
Si no tienes una necesidad concreta de financiación, nos quedaríamos con Open Debit.
Es sencilla, no convierte automáticamente tus compras en deuda y permite operar con los cajeros del Santander indicados sin comisión de Openbank.
Para quien quiere crédito: Open Credit
Open Credit puede ser útil si sabes que quieres pagar a fin de mes o necesitas financiar una compra puntual.
No la elegiríamos simplemente porque “da más flexibilidad”. Esa flexibilidad tiene sentido solo si entiendes bien cómo y cuándo vas a devolver el dinero.
Para compras por internet: eCommerce
Si compras mucho online y quieres mantener separado ese gasto, eCommerce tiene una propuesta muy clara: cargas una cantidad concreta y solo esa cantidad queda disponible.
Para menores: Open Young
Open Young tiene más sentido que dar a un menor acceso a una tarjeta vinculada a todo tu saldo. Puedes recargarla y controlar movimientos desde tu propia aplicación.
¿Qué pasa con las tarjetas Openbank R42, Diamond, Premium, metálicas o de colores?
Es posible encontrar en internet referencias a nombres como R42, Diamond, Premium, tarjetas metálicas, diseños especiales o antiguas colaboraciones de Openbank.
No las tomaríamos como referencia para elegir una tarjeta sin comprobar antes que exista una ficha de contratación disponible. El catálogo principal de Openbank concentra la oferta en Open Debit, Virtual Debit, Open Credit, Virtual Credit, Open Young, eCommerce y VIA-T.
Esto es importante porque una promoción antigua, una tarjeta descatalogada o una página todavía indexada en Google no significa necesariamente que puedas contratar ese producto.
Nuestra opinión sobre las tarjetas Openbank
La oferta de tarjetas de Openbank nos parece bastante completa, especialmente porque cubre bien los cuatro usos más habituales: débito, crédito, tarjetas virtuales y prepago.
Open Debit es la que elegiríamos como tarjeta base para la mayoría. Es fácil de entender, la primera tarjeta tiene 0 € de emisión y mantenimiento bajo las condiciones indicadas por Openbank y existe una red amplia de cajeros Santander y Euro Automatic Cash para retirar a débito.
Open Credit tiene buenas características para quienes realmente necesitan crédito, especialmente por la posibilidad de pago total a final de mes y el tratamiento de las compras en otras divisas. Pero no daríamos por sentado que el crédito es una ventaja: si empiezas a aplazar operaciones, el coste financiero pasa a ser una de las variables más importantes de la tarjeta.
Virtual Debit, Virtual Credit y eCommerce cubren muy bien a quienes prefieren operar desde el móvil o separar las compras online. Open Young, por su parte, tiene una finalidad clara para familias con menores.
Donde más atención pondríamos es en tres puntos: financiación, retirada de efectivo con tarjeta de crédito y cambio de divisa con Open Debit. Es ahí donde una tarjeta aparentemente gratuita puede empezar a generar costes.
Conclusión
Las tarjetas Openbank cubren perfiles bastante diferentes, así que no elegiríamos una simplemente porque sea la más conocida o tenga más ventajas promocionales.
Para pagar tus gastos cotidianos con el dinero que ya tienes, Open Debit es nuestra opción más lógica. Si quieres hacerlo todo desde el móvil, Virtual Debit mantiene esa misma filosofía sin tarjeta física. eCommerce encaja muy bien para compras online y Open Young tiene sentido para controlar el dinero de un menor.
Open Credit puede aportar más flexibilidad, pero también introduce algo que las anteriores no tienen: deuda. Pagar a final de mes puede no generar intereses, pero financiar compras o utilizar revolving cambia completamente el coste de la tarjeta. Antes de hacerlo, mira la TAE, cuánto pagarás en total y cuánto tiempo tardarás en liquidar la deuda.
La mejor tarjeta Openbank no es la que ofrece más funciones, sino la que resuelve lo que necesitas sin hacerte pagar por servicios o financiación que no vas a aprovechar.