Resumen rápido
- Teya es nuestra opción recomendada para autónomos y pequeños negocios que quieren cobrar mediante enlaces de pago y centralizar ventas online y presenciales.
- Square destaca por sus precios públicos y por facilitar una tienda online sencilla.
- Stripe encaja mejor si necesitas una integración más avanzada o personalizada.
- SumUp es práctico para cobrar mediante enlaces sin disponer de ecommerce.
- BBVA puede tener sentido si prefieres un TPV virtual bancario y quieres aceptar también Bizum.
- No compares solo porcentajes: el coste fijo por operación puede cambiar bastante la factura si tienes tickets pequeños.
Si buscas una comparativa general, sin limitarte a autónomos y microempresas, puedes consultar nuestra selección de mejores TPV virtuales.
Qué TPV virtual elegir si eres autónomo o tienes un pequeño negocio
| Opción | Mejor para | Modelo de costes | Principal punto a revisar |
|---|---|---|---|
| Teya | Enlaces de pago y negocio presencial + online | Condiciones según plan | Tarifa e integraciones concretas |
| Square | Tienda online sencilla | Comisión por operación | El coste fijo pesa en tickets bajos |
| Stripe | Ecommerce e integraciones avanzadas | Pago por uso | Puede ser más técnico |
| SumUp | Cobros rápidos sin web | Comisión por operación | Confirmar la tarifa online aplicable |
| BBVA | Negocios que prefieren un banco | Bono o tarifa variable | Cuenta vinculada y condiciones |
Un TPV virtual permite aceptar pagos por internet sin utilizar un datáfono físico delante del cliente. En muchos casos funciona mediante una página de pago, un enlace o una integración con tu ecommerce. Si quieres entender mejor la infraestructura que hay detrás, también puedes revisar nuestra guía sobre pasarelas de pago.
1. Teya: nuestra opción recomendada para autónomos y pequeños negocios
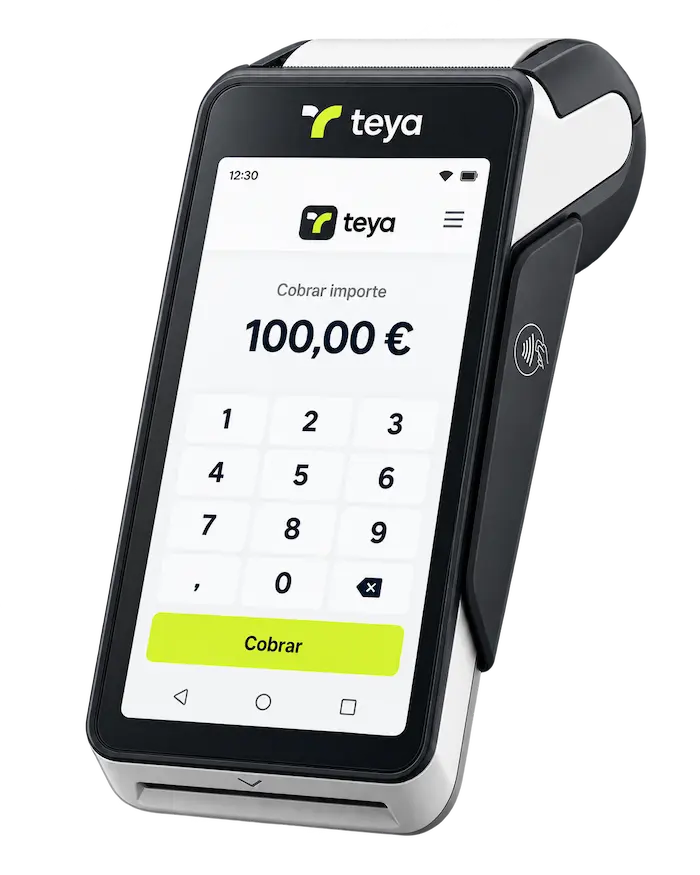
Teya nos parece especialmente interesante si quieres empezar a cobrar a distancia sin montar un ecommerce complejo. Permite generar enlaces de pago desde su aplicación, portal o datáfono y compartirlos por correo, SMS, mensajería o código QR. El cliente completa el pago desde una página alojada por Teya.
Otro punto a favor es que puedes gestionar cobros presenciales y online dentro del mismo ecosistema. Teya indica que utilizar Enlace de pago no añade un coste específico: se aplican las comisiones por transacción correspondientes al plan contratado.
La elegiríamos para profesionales, consultas, talleres, pequeños comercios o negocios que reciben reservas y pedidos por teléfono, WhatsApp o redes sociales. Si necesitas integrar una tienda online concreta, conviene confirmar durante el alta qué opciones están habilitadas para tu negocio. La propia documentación de Teya contempla también servicios específicos de pagos online e integraciones de ecommerce.
Puedes consultar Teya y comprobar qué condiciones ofrece para tu negocio. Si además quieres evitar depender de un banco tradicional, merece la pena comparar las alternativas de TPV virtual sin banco.
2. Square: mejor si quieres costes fáciles de calcular
Square puede encajar muy bien en un pequeño comercio que quiere aceptar pagos online sin enfrentarse a una integración complicada.
Para pagos online con tarjetas emitidas en la UE y el EEE, Square publica una comisión de 1,4 % + 0,25 € por transacción. Para tarjetas del Reino Unido y de fuera del EEE la tarifa publicada es superior. Puedes comprobar el detalle en la página oficial de precios de Square.
Su punto fuerte es la sencillez: ofrece pagos online, enlaces y herramientas para montar una tienda virtual. El inconveniente aparece en negocios con muchos pedidos pequeños, porque esos 0,25 € fijos se cobran en cada operación.
3. Stripe: mejor si tu ecommerce necesita más flexibilidad
Stripe tiene más sentido cuando necesitas checkout personalizable, APIs, suscripciones, automatizaciones o una integración técnica más avanzada.
La tarifa estándar publicada para pagos online con tarjetas estándar del Espacio Económico Europeo es de 1,5 % + 0,25 € por operación. La comisión cambia para otras categorías de tarjeta y pagos internacionales. Puedes revisar las condiciones en las tarifas oficiales de Stripe.
Para un profesional que solo necesita enviar un enlace de cobro puede resultar excesivo. Para una tienda que quiere crecer o necesita una integración a medida, ofrece bastante más margen.
Si tu ecommerce funciona con WordPress, puedes comparar también los TPV virtuales para WooCommerce. Si utilizas otra de las plataformas habituales en España, tenemos una guía específica de TPV virtuales para PrestaShop.
4. SumUp: una alternativa sencilla para cobrar mediante enlaces
SumUp permite generar enlaces de pago y compartirlos por WhatsApp, correo electrónico, SMS o redes sociales. No necesitas disponer de una tienda online para utilizar esta modalidad.
Nos parece una alternativa especialmente cómoda si ya utilizas SumUp para cobrar presencialmente y buscas añadir pagos a distancia sin introducir otra plataforma.
Hay, eso sí, un punto que revisar antes de contratar: distintas páginas oficiales de SumUp muestran cifras diferentes para determinados pagos online y enlaces de pago. Su página general de precios publica un 1,95 % para pagos online, mientras que una página específica de Enlaces de pago muestra un 2,50 %.
Por eso, en este caso confirmaríamos primero en el alta qué comisión concreta se aplicará a tu negocio.
5. BBVA: mejor si prefieres un TPV virtual bancario con Bizum
BBVA ofrece un TPV virtual para ecommerce que admite pagos con tarjeta y Bizum, además de Paygold para generar enlaces de pago cuando no necesitas una tienda online.
Puede resultar cómodo si ya trabajas con el banco y quieres concentrar la operativa. Sin embargo, para utilizar su TPV virtual necesitas una cuenta BBVA, y el coste depende de la modalidad y del volumen de ventas. El banco publica tanto opciones de Bono TPV como tarifas variables.
Si estás comparando un banco con proveedores independientes, nuestra guía sobre cómo solicitar un TPV virtual explica qué condiciones merece la pena revisar antes de firmar.
Cuánto puede costarte realmente un TPV virtual
El error más habitual es comparar solo el porcentaje anunciado. En pequeños negocios también importa mucho la cantidad fija que se cobra por operación.
Imagina, como ejemplo hipotético, que procesas 1.000 € mensuales repartidos entre 20 compras de 50 €:
- Con una tarifa de 1,4 % + 0,25 €, pagarías aproximadamente 19 €.
- Con una tarifa de 1,5 % + 0,25 €, pagarías aproximadamente 20 €.
La diferencia parece mínima.
Ahora imagina que esos mismos 1.000 € proceden de 100 ventas de 10 €. El coste subiría aproximadamente a 39 € y 40 €, respectivamente. Cuanto menor sea tu ticket medio, más importancia tiene la comisión fija.
Además del precio por cobro, revisa posibles costes por tarjetas internacionales, cambio de divisa, devoluciones, contracargos, cuotas mensuales y servicios adicionales. Nuestra guía sobre comisiones de TPV te ayudará a comparar el coste total y no solo el reclamo comercial.
Qué opción elegir según cómo vendes
Si no tienes página web y cobras por WhatsApp, teléfono, presupuestos o redes sociales, Teya es nuestra primera opción por la sencillez de sus enlaces de pago. SumUp también merece estar en la comparación.
Si quieres montar una tienda online sencilla, Square resulta especialmente fácil de entender. Para un ecommerce que necesita suscripciones, automatizaciones o desarrollos propios, Stripe suele tener más sentido.
Si prefieres trabajar con una entidad bancaria y quieres integrar tarjeta y Bizum, BBVA puede encajar mejor.
Consejo Finantres: pide siempre el coste aplicado a tu escenario real. Una tarifa que parece barata para 10.000 € mensuales puede no serlo para 800 €, y viceversa.

Seguridad: no elijas un TPV virtual solo por precio
Los pagos online en Europa están sujetos al marco de seguridad de PSD2, que introdujo requisitos de autenticación reforzada del cliente para aumentar la protección de las operaciones electrónicas. Puedes consultar la explicación de la Comisión Europea sobre autenticación reforzada y PSD2.
Para un autónomo sin equipo técnico, suele ser especialmente práctico utilizar un checkout alojado o un enlace de pago en el que el proveedor gestione los datos sensibles de la tarjeta. Eso reduce la complejidad frente a desarrollar por tu cuenta todo el flujo de cobro.
También conviene revisar que el proveedor explique con claridad cómo gestiona 3D Secure, fraude, devoluciones y contracargos. El TPV más barato deja de ser barato si genera problemas de cobro o exige una integración que no sabes mantener.
Conclusión
Para un autónomo o pequeño negocio que quiere empezar a cobrar online sin complicarse demasiado, Teya es nuestra opción recomendada, especialmente por sus enlaces de pago y por la posibilidad de combinar cobros presenciales y a distancia dentro del mismo entorno.
Square puede resultar mejor si priorizas una tienda online sencilla y precios públicos claros; Stripe, si necesitas más capacidad técnica; SumUp, si ya utilizas su ecosistema; y BBVA, si quieres mantener el TPV dentro de tu banco.
Antes de decidir, calcula el coste con tu número real de pedidos y tu ticket medio. Si el enfoque de Teya encaja con tu forma de vender, puedes comprobar aquí las condiciones disponibles para tu negocio.