Resumen rápido
- El coste de un coche no se limita a la cuota, el combustible y el seguro.
- Seguro, impuestos, ITV cuando corresponda, revisiones y desgaste son gastos que puedes prever aunque no lleguen cada mes.
- Una buena estrategia consiste en calcular cuánto gastarás aproximadamente durante el año y reservar una parte cada mes.
- Una avería inesperada y un gasto anual olvidado no son lo mismo: deberían financiarse con reservas diferentes.
- Ante una reparación, compara el coste completo, no únicamente el precio de la pieza.
- Si las averías empiezan a repetirse, conviene calcular si seguir manteniendo el vehículo sigue teniendo sentido económicamente.
El error de calcular el coche solo por sus pagos mensuales
Cuando alguien pregunta cuánto gastas en el coche, probablemente piensas primero en combustible, seguro y aparcamiento. Si todavía lo estás pagando, añades la cuota. Sin embargo, esa cifra solo muestra una parte del dinero que necesitas para mantener el vehículo.
También existen pagos periódicos y costes relacionados con el uso y el desgaste: impuesto de circulación, ITV cuando corresponda, revisiones, aceite, filtros, neumáticos, frenos, batería o reparaciones. Su frecuencia depende del coche, de su antigüedad, de los kilómetros recorridos y del mantenimiento que haya recibido.
Que un desembolso no tenga una fecha mensual no significa que sea imprevisible. Esta diferencia es importante al preparar un presupuesto personal que realmente funcione, porque evita tratar como emergencias gastos que, con cierta planificación, podían haberse anticipado.
También conviene distinguir entre el dinero que sale de tu bolsillo y el coste económico de tener el coche. La depreciación, por ejemplo, representa la pérdida de valor del vehículo con el paso del tiempo. No tienes que pagar una factura mensual por ella, pero sí afecta a lo que realmente te ha costado tener el automóvil cuando llega el momento de venderlo.
Si quieres hacerte una idea de esa pérdida de valor, la calculadora de depreciación de coche puede ayudarte a estimarla. No necesitas incluir la depreciación dentro del dinero reservado para pagar facturas, pero sí tenerla presente si quieres conocer el coste total del vehículo.
Un coche completamente pagado puede aliviar mucho el presupuesto familiar. Lo que no hace es eliminar los costes de utilización, mantenimiento y desgaste.
Qué gastos del coche deberías prever
Una forma sencilla de organizarse es separar los gastos en cuatro grupos.
Gastos habituales. Son los que aparecen con frecuencia, como combustible o recarga, aparcamiento y peajes. Normalmente puedes calcular una media mensual bastante aproximada mirando tus últimos movimientos.
Gastos periódicos. Aquí entran conceptos como el seguro, determinados impuestos o la ITV cuando corresponda. No aparecen cada mes, pero sabes que volverán a llegar.
Mantenimiento y desgaste. Revisiones, neumáticos, frenos, aceite, filtros o batería no tienen siempre una fecha exacta, pero forman parte del uso normal del automóvil. Cuanto más conozcas tu vehículo y los kilómetros que haces, mejor podrás anticiparlos.
Averías realmente inesperadas. Un fallo mecánico importante puede aparecer sin que lo hubieras previsto. Precisamente por eso conviene diferenciarlo del mantenimiento ordinario.
Esta clasificación encaja dentro de una buena organización de las finanzas personales: saber qué pagos son previsibles permite reservar dinero para ellos y proteger el ahorro destinado a otros objetivos.
Los gastos anuales también necesitan un sitio en el presupuesto
Una manera práctica de evitar sobresaltos consiste en convertir los pagos previsibles en pequeñas cantidades mensuales.
Imaginemos un ejemplo exclusivamente ilustrativo, no una estimación del coste medio de mantener un coche en España. Calculas que durante los próximos doce meses necesitarás 720 € para determinados gastos de seguro, mantenimiento y revisiones.
Si reservas 60 € al mes, al cabo de doce meses habrás reunido esos 720 €.
No habrás conseguido que el automóvil sea más barato. Lo que has cambiado es el momento en el que preparas el dinero. Y eso puede marcar una diferencia importante en tu presupuesto.
Una factura de 400 o 500 € puede ser difícil de asumir con los ingresos de un solo mes, aunque hubiera resultado perfectamente manejable reservando pequeñas cantidades durante todo el año.
Puedes hacer este cálculo de forma sencilla con una calculadora de presupuesto mensual. Lo importante no es utilizar una cifra estándar, sino partir de tus gastos reales.
Revisa los movimientos de los últimos doce meses e identifica todo lo relacionado con el vehículo. Después separa aquello que probablemente volverá a repetirse de los gastos que fueron realmente excepcionales.
Un coche que recorre muchos kilómetros puede necesitar ciertos mantenimientos antes que otro que apenas se utiliza. Por eso tu presupuesto debe salir de tu coche y de tus hábitos, no de una cantidad elegida al azar.
Si te cuesta mantener esa reserva de forma constante, automatizar el ahorro puede ayudarte a apartar el dinero antes de terminar gastándolo en otras cosas.
Una avería inesperada no es lo mismo que un gasto olvidado
Aquí aparece una diferencia fundamental.
Cambiar unos neumáticos desgastados o renovar el seguro no debería considerarse una emergencia financiera únicamente porque el pago coincida con un mes complicado. Son obligaciones que, dentro de ciertos márgenes, se pueden anticipar.
Sucede algo parecido con otros gastos que aparecen cuando menos conviene: algunos son verdaderos imprevistos, mientras que otros simplemente llegan con una frecuencia irregular.
Distinto es que el coche sufra una avería importante e inesperada cuya reparación no estaba contemplada. Para esos casos tiene más sentido disponer de un fondo de emergencia accesible.
La reserva para el coche y el fondo de emergencia cumplen funciones diferentes. La primera sirve para preparar gastos que probablemente llegarán; el segundo protege tus finanzas cuando sucede algo que no podías planificar razonablemente.
No existe una cantidad universal válida para todo el mundo. Si necesitas el coche cada día para trabajar y apenas tienes alternativas de transporte, una avería puede afectarte mucho más que a alguien que puede prescindir de él durante varios días.
Si todavía no tienes claro cuánto colchón necesitas, una calculadora de fondo de emergencia puede ayudarte a obtener una primera referencia y adaptarla después a tu situación.
También importa la liquidez. El dinero pensado para afrontar una urgencia debería poder utilizarse cuando haga falta. Depender de vender una inversión en un mal momento para pagar una reparación imprescindible puede obligarte a tomar una mala decisión financiera por falta de efectivo.
Eso tampoco significa que cualquier problema mecánico justifique utilizar inmediatamente el fondo de emergencia. Primero conviene conocer la gravedad de la avería, su coste y las alternativas. Cuando está en juego la seguridad del vehículo, aplazar una reparación solo para conservar el saldo de tus ahorros no es una decisión prudente.
Reparar con criterio también es una decisión financiera
Una factura del taller puede poner a prueba cualquier presupuesto, pero decidir bien no significa escoger automáticamente la reparación más barata.
El primer paso es confirmar qué ha fallado. Después, qué piezas y trabajos son realmente necesarios y cuánto costará el conjunto de la intervención.
Una pieza puede parecer barata por separado, pero el precio del componente no cuenta toda la historia. Hay que considerar mano de obra, diagnosis, materiales adicionales, montaje, comprobaciones y posibles condiciones de garantía.
También conviene comprobar muy bien la compatibilidad. Comprar un recambio únicamente porque coincide el nombre comercial del vehículo o porque visualmente parece idéntico puede terminar en una devolución, un retraso o un coste de montaje innecesario.
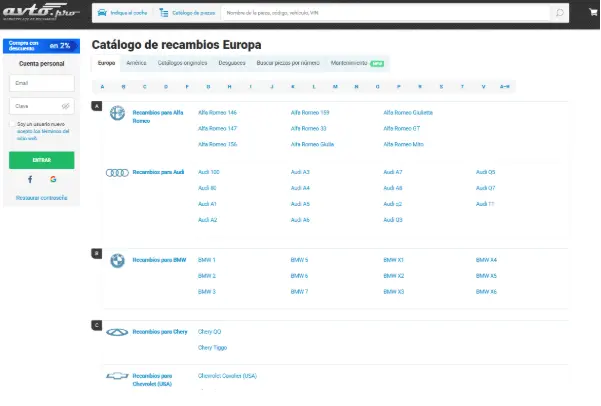
Aquí es donde consultar previamente un catálogo de recambios puede resultar útil: permite conocer referencias y alternativas antes de decidir. La comprobación definitiva de compatibilidad debería hacerse con la información técnica del vehículo y, cuando sea necesario, con el profesional que realizará la reparación.
Tampoco existe una regla por la que la opción más cara sea siempre la mejor. Dependiendo de la reparación, del estado del coche y de las especificaciones exigidas, puede haber varias alternativas razonables.
El análisis cambia cuando las averías dejan de ser puntuales. Si durante los últimos meses has tenido que acudir repetidamente al taller y las reparaciones están consumiendo una parte importante de tu ahorro, merece la pena hacer números.
No significa que debas cambiar inmediatamente de coche. Significa que conviene comparar lo que te está costando conservarlo frente a lo que te costaría sustituirlo.
Si llegas a ese punto, puedes empezar calculando cuánto podrías obtener al tasar tu coche y cuánto tendrías que reservar si decides ahorrar para comprar otro vehículo.
Cómo calcular tu presupuesto anual del coche en cinco pasos
No necesitas una hoja de cálculo complicada. Los movimientos del último año suelen ser suficientes para obtener una primera estimación útil.
1. Reúne los gastos de los últimos doce meses. Incluye combustible o recarga, seguro, impuestos, ITV cuando corresponda, mantenimiento, aparcamiento, peajes y reparaciones.
2. Separa los gastos habituales de los periódicos. Identifica cuáles se producen todos los meses, cuáles llegan una o varias veces al año y cuáles fueron realmente extraordinarios.
3. Calcula la reserva mensual. Suma los gastos anuales previsibles que quieres preparar con antelación y divide el resultado entre doce.
4. Mantén aparte el fondo de emergencia. No utilices el mismo dinero para una revisión que sabes que llegará y para una avería importante que no podías prever.
5. Actualiza la previsión. Revísala si cambias de coche, recorres más kilómetros, cambia tu forma de utilizarlo o empiezan a aparecer nuevas necesidades de mantenimiento.
Por ejemplo, si identificas 1.200 € de gastos anuales previsibles, reservar 100 € al mes te permitiría preparar esa cantidad progresivamente. Es solo un ejemplo ilustrativo: tu cifra real puede ser bastante mayor o menor.
Si quieres encajar esta reserva dentro del resto de tus gastos, métodos como el presupuesto 50/30/20 pueden servirte como referencia, aunque no conviene seguir ningún reparto de forma rígida si no encaja con tus ingresos y obligaciones.
La primera estimación no tiene que ser perfecta. Lo importante es contar con una referencia y corregirla según aparezcan los gastos reales.
Qué errores suelen provocar más sorpresas
El primero es mirar únicamente lo que cuesta el coche este mes. Si el seguro se paga una vez al año, sigue formando parte de tu coste mensual aunque el recibo no llegue todos los meses.
El segundo es considerar cualquier factura del taller un imprevisto. Un neumático desgastado o una revisión periódica no son lo mismo que una avería repentina.
El tercero es fijarse únicamente en el precio de una pieza. La comparación útil es entre presupuestos completos, teniendo en cuenta recambio, mano de obra y demás trabajos necesarios.
Y el cuarto es seguir reparando por inercia. Una factura aislada puede no decir mucho, pero varias reparaciones importantes en poco tiempo deberían hacerte revisar cuánto te está costando realmente conservar el coche.
Conclusión
El automóvil no se vuelve gratuito cuando terminas de pagarlo. Tampoco todos sus gastos son emergencias por el simple hecho de aparecer en meses diferentes.
La forma más útil de organizar su coste es separar los gastos habituales, los pagos periódicos, el mantenimiento, el desgaste y las averías realmente inesperadas. A partir de ahí puedes convertir una parte de los desembolsos anuales en una reserva mensual y mantener un fondo diferente para las verdaderas urgencias.
Planificar no evita que el coche se averíe ni consigue que una reparación cueste menos por arte de magia. Lo que sí hace es darte más margen para comparar, decidir con calma y evitar que una factura previsible desordene el resto de tus finanzas.
En muchas decisiones de dinero, mejorar no significa gastar menos a cualquier precio. Significa saber qué gastos van a llegar, preparar el dinero con tiempo y utilizarlo con criterio cuando llegue el momento.