Resumen rápido
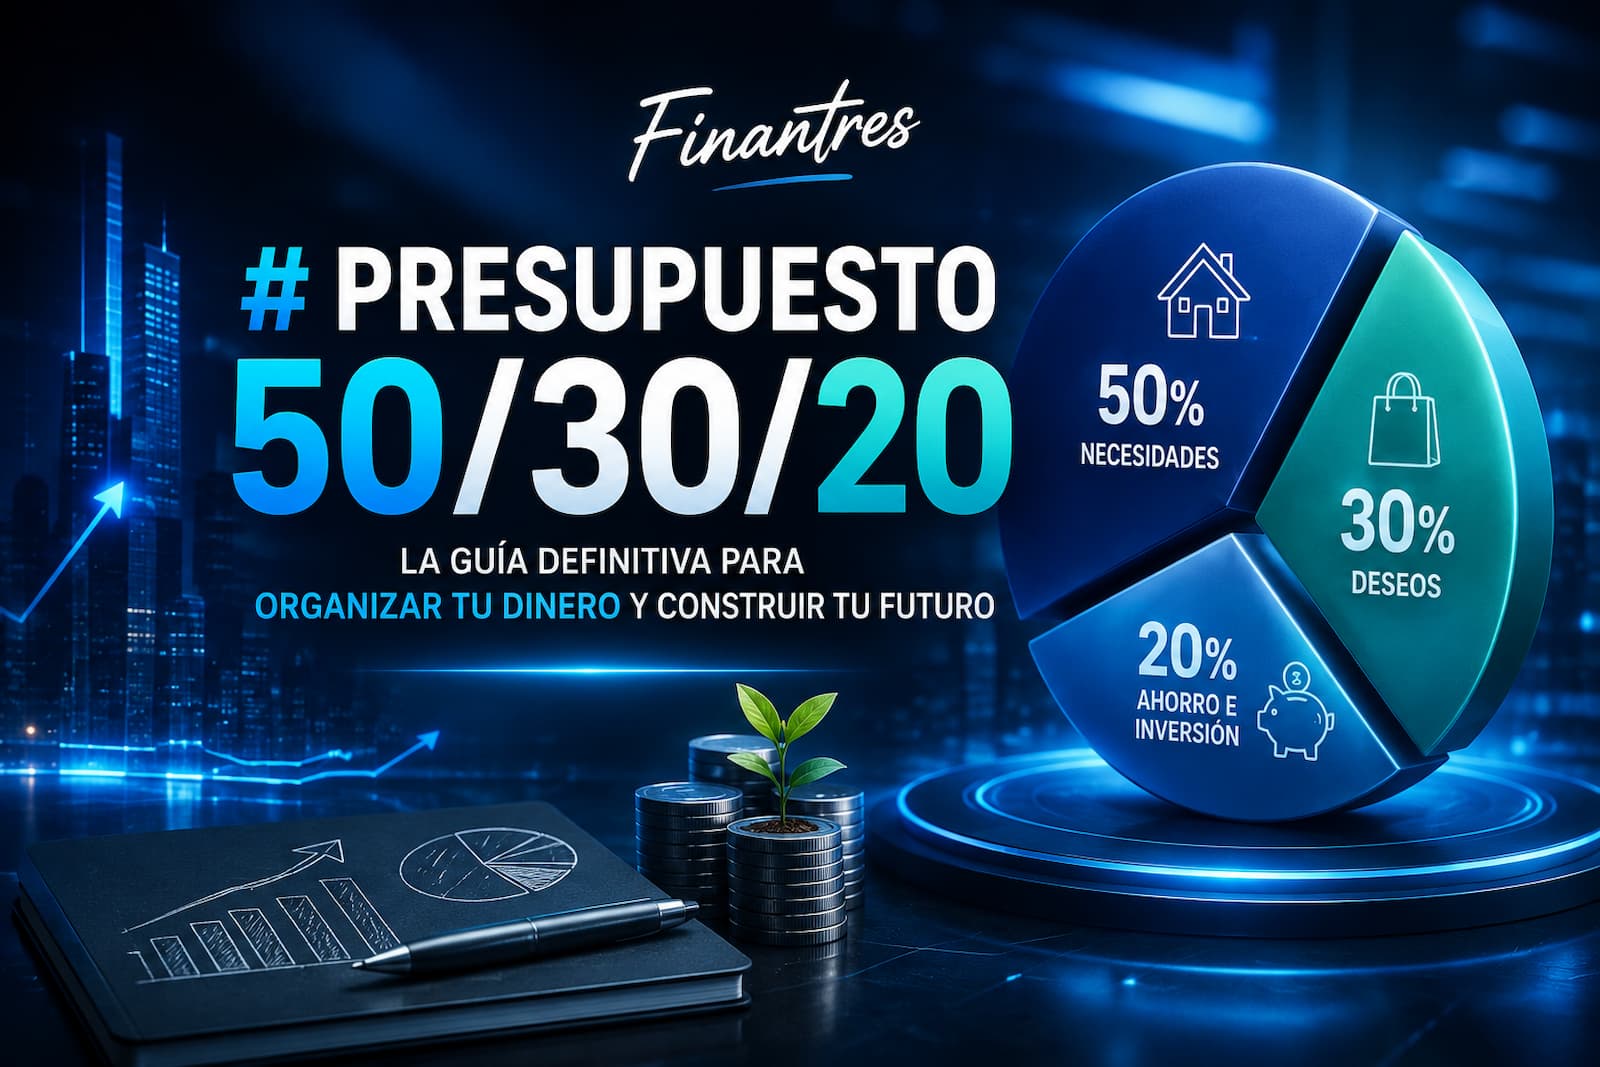
- 50 % para necesidades: vivienda, alimentación básica, suministros, transporte esencial y otros pagos imprescindibles.
- 30 % para deseos: ocio, restaurantes, viajes, suscripciones y compras que podrías reducir si fuera necesario.
- 20 % para ahorro y objetivos: colchón para imprevistos, metas financieras y, cuando tenga sentido para tu situación, inversión.
- Se calcula sobre tus ingresos netos, es decir, el dinero que realmente tienes disponible.
- Con 1.800 € netos al mes, la referencia sería 900 € para necesidades, 540 € para deseos y 360 € para ahorro y objetivos.
- Si tus gastos básicos superan el 50 %, adapta los porcentajes: el método debe ayudarte a decidir, no hacerte encajar a la fuerza.
Cómo funciona el presupuesto 50/30/20
La idea es dividir tus ingresos en solo tres bloques:
| Bloque | Referencia | Qué suele incluir |
|---|---|---|
| Necesidades | 50 % | Vivienda, alimentación básica, suministros, transporte esencial, seguros y pagos imprescindibles |
| Deseos | 30 % | Ocio, restaurantes, viajes, hobbies, suscripciones y compras no esenciales |
| Ahorro y objetivos | 20 % | Ahorro, fondo de emergencia, metas futuras y posible inversión |
La parte que más dudas genera es distinguir una necesidad de un deseo. Una forma práctica de verlo es preguntarte si podrías reducir o eliminar ese gasto durante unos meses sin comprometer algo básico. Internet para trabajar puede ser una necesidad; pagar servicios extra que apenas utilizas, no.
La regla se suele aplicar sobre el ingreso neto, no sobre el salario bruto. El Consumer Financial Protection Bureau también utiliza el ingreso neto al explicar este tipo de presupuesto. Puedes consultar su material educativo aquí.
Cómo calcular tu 50/30/20 paso a paso
Empieza por sumar el dinero neto que realmente entra en tu hogar cada mes. Si tus ingresos son variables, trabaja con una cifra prudente basada en varios meses en lugar de usar como referencia tu mejor mes.
Después calcula el 50 %, el 30 % y el 20 %. Si quieres hacerlo en segundos, tienes nuestra calculadora de ahorro 50/30/20.
Ejemplo hipotético con 1.800 € netos al mes:
| Destino | Cálculo | Importe |
| Necesidades | 1.800 × 50 % | 900 € |
| Deseos | 1.800 × 30 % | 540 € |
| Ahorro y objetivos | 1.800 × 20 % | 360 € |
Ahora compara esos importes con lo que gastas de verdad. No intentes estimarlo de memoria: revisa tus movimientos y clasifícalos. Si necesitas montar esa base primero, consulta cómo crear tu presupuesto paso a paso.
Qué hacer si el 50/30/20 no encaja contigo
Imagina que cobras 1.500 € netos y tus gastos imprescindibles ya suman 900 €. Eso supone un 60 % de tus ingresos, así que el reparto perfecto de 50/30/20 no es posible sin cambiar algo importante.
No lo interpretes como un fracaso. Usa el método como diagnóstico: mira primero tus finanzas personales, recorta deseos que no sean prioritarios y fija un ahorro que puedas mantener. Pasar de ahorrar 0 € a reservar un 5 % o un 10 % de forma constante puede ser más útil que fijarte un 20 % imposible y abandonar al segundo mes.
Si este reparto se aleja demasiado de tu realidad, compáralo con otros métodos para ahorrar dinero. La regla 70/20/10 puede resultarte más fácil cuando los gastos básicos pesan más, mientras que el método de los sobres puede ayudarte si el problema está en controlar categorías concretas.
Cómo hacer que el método se mantenga cada mes
El error más habitual es esperar a final de mes para ahorrar «lo que sobre». Si quieres reservar una parte de tus ingresos, suele funcionar mejor decidirla al principio y automatizar el ahorro siempre que tu situación te lo permita.
El Banco de España incluye la regla 50/30/20 entre las herramientas proporcionales que pueden utilizarse si la economía personal lo permite y también destaca la importancia de prepararse para imprevistos. Por eso, dentro del 20 %, no tienes por qué empezar invirtiendo: primero puede convenirte entender la diferencia entre ahorro y fondo de emergencia.
Revisa el reparto una vez al mes. Si un gasto esencial sube o tus ingresos cambian, ajusta los porcentajes. Un presupuesto útil es el que puedes mantener, no el que queda perfecto sobre el papel.

Errores comunes con la regla 50/30/20
Calcularla sobre el sueldo bruto. Trabaja con el dinero neto que realmente puedes repartir.
Pensar que debes gastar el 30 % en deseos. Es un máximo orientativo, no una cuota que tengas que consumir. Si gastas menos, puedes reforzar otros objetivos.
Dejar el ahorro para el final. Si solo apartas lo que sobra, es fácil que no sobre nada. Planificar una cantidad desde el principio suele darte más control.
Invertir el 20 % automáticamente. Ese bloque no obliga a invertir. Antes pueden tener prioridad un fondo de emergencia u otros objetivos más cercanos.
Forzar los porcentajes aunque no sean realistas. El 50/30/20 sirve para detectar desequilibrios. No convierte unos gastos básicos elevados en un problema de disciplina.
Conclusión
El presupuesto 50/30/20 funciona bien como mapa rápido de tus finanzas: 50 % para lo imprescindible, 30 % para lo que puedes elegir y 20 % para ganar margen financiero.
Empieza con tus cifras reales y compara tu reparto con esa referencia. Si no encaja, ajusta sin perder de vista la idea central: cubrir lo importante, controlar lo prescindible y reservar una parte para el futuro.