Resumen rápido
- Bankinter es una entidad bancaria española regulada, identificada con el código 0128 en los registros oficiales.
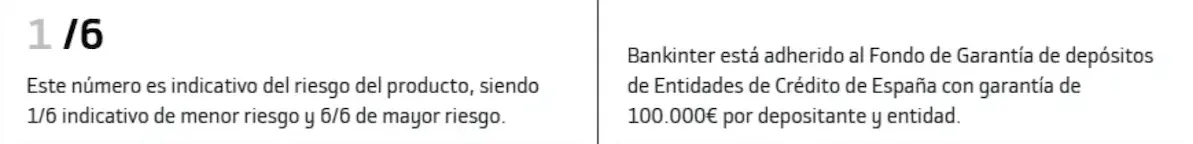
- Los depósitos en dinero están cubiertos, con carácter general, hasta 100.000 € por titular y entidad por el Fondo de Garantía de Depósitos.
- La promoción publicada para la Cuenta Digital ofrece 3% TAE para nuevos clientes, sobre un máximo de 100.000 €, sin comisión de mantenimiento ni obligación de domiciliar nómina para obtener la remuneración base. La contratación promocional está prevista hasta el 28 de octubre de 2026 y Bankinter garantiza el tipo aplicado hasta el 30 de abril de 2027.
- La Cuenta Nómina mantiene 5% TAE el primer año y 2% TAE el segundo sobre un máximo de 10.000 €, pero exige una nómina mínima de 800 €, recibos y uso de tarjeta.
- En determinadas cuentas pueden evitarse muchas comisiones habituales, aunque Bankinter no es “gratis” en todos sus productos ni para cualquier tipo de operativa.
- Las reseñas de Bankinter publicadas en portales independientes son bastante más críticas, sobre todo en atención al cliente, incidencias digitales y resolución de problemas. HelpMyCash reúne más de 1.300 opiniones y Trustpilot ronda las 800 reseñas, con una valoración especialmente baja.
- Para nosotros, merece la pena comparar Bankinter si priorizas remuneración, seguridad bancaria y una oferta amplia, pero no lo elegiríamos sin revisar primero las condiciones del producto concreto que vas a utilizar.
Nuestra opinión de Bankinter: ¿merece la pena?
Sí puede merecer la pena, pero depende mucho de para qué quieras utilizarlo.
Bankinter tiene dos argumentos fuertes: es una entidad española establecida y regulada, y cuenta con productos de ahorro que pueden resultar competitivos para determinados perfiles. El Banco de España lo identifica como entidad de crédito española con código 0128 y la CNMV recoge a Bankinter entre las entidades de crédito que prestan servicios de inversión.
| Aspecto | Nuestra valoración |
|---|---|
| Seguridad | Buena: banco español regulado y adherido al FGD |
| Cuentas remuneradas | Uno de sus puntos más interesantes |
| Comisiones | Competitivas en algunas cuentas, pero dependen del producto |
| Productos | Oferta muy amplia |
| App y banca online | Completa, aunque existen críticas públicas sobre incidencias |
| Atención al cliente | Muchos canales, pero es uno de los puntos peor valorados en reseñas |
| Inversión | Amplia oferta, aunque conviene comparar sus costes con brokers especializados |
| Banca privada | Servicio amplio para patrimonios que buscan asesoramiento más personalizado |
| Ideal para | Ahorradores e inversores que valoren tener banca e inversión juntas |
| Menos ideal para | Quien priorice ante todo una experiencia digital extremadamente sencilla |
Lo importante es no confundir un buen producto concreto con que todo Bankinter sea necesariamente la mejor opción para ti.
Por ejemplo, la Cuenta Digital puede tener sentido para mantener ahorro remunerado sin necesidad de domiciliar una nómina para obtener el interés base, aunque después no te interese utilizar su bróker. Del mismo modo, alguien que quiera invertir intensivamente en acciones o ETFs puede valorar Bankinter como banco y utilizar otro intermediario para sus inversiones.
¿Es Bankinter un banco seguro?
Si te preguntas “¿es Bankinter un banco seguro?”, desde el punto de vista regulatorio la respuesta es clara: Bankinter es una entidad de crédito española registrada dentro del sistema bancario español.
Bankinter, S.A. aparece como entidad de crédito española con código 0128 en los registros de la CNMV. Su domicilio social está en Paseo de la Castellana 29, Madrid.
Además, Bankinter figura entre las entidades adheridas al Fondo de Garantía de Depósitos español.
El FGD cubre, con carácter general, hasta 100.000 € por depositante y entidad, no 100.000 € por cada cuenta que tengas.
Un ejemplo que conviene entender
Imagina que tienes:
- 70.000 € en una cuenta remunerada de Bankinter.
- 50.000 € en otra cuenta de Bankinter.
No tendrías 120.000 € ordinariamente cubiertos como depósitos en dinero. Con carácter general, la protección se calcula teniendo en cuenta el conjunto de los depósitos que mantienes en la misma entidad, hasta el límite correspondiente por depositante.
Por eso, que Bankinter sea un banco fiable desde el punto de vista regulatorio no significa que cualquier cantidad depositada quede cubierta sin límite.
También hay que separar la solvencia y regulación del banco del riesgo de una inversión. Si compras una acción, un fondo o un bono y cae de precio, el FGD no te compensa esa pérdida de mercado. En el caso de valores, la protección del FGD se refiere a determinados supuestos de no restitución de los títulos, no a que su precio esté garantizado.
Como referencia adicional, Bankinter comunicó en sus últimos resultados semestrales una ratio CET1 del 12,91% frente a un mínimo regulatorio exigido por el BCE del 8,58%, junto con una morosidad del 1,92%. Son indicadores útiles para valorar la posición financiera de la entidad, aunque no convierten al banco ni a sus inversiones en productos sin riesgo.
Dicho de otra manera: que Bankinter sea seguro como entidad no convierte sus productos de inversión en productos seguros frente a pérdidas.
¿Bankinter es un banco español y a quién pertenece?
Sí. Bankinter es un banco español. Se constituyó en 1965 como banco industrial mediante una sociedad participada al 50% por Banco Santander y Bank of America.
Esa historia puede generar cierta confusión cuando alguien busca de quién es Bankinter. En 1972 salió a cotizar en la Bolsa de Madrid y pasó a ser una entidad totalmente independiente de sus fundadores. Por tanto, Bankinter no pertenece a Banco Santander ni a Bank of America.
¿Qué productos ofrece Bankinter?
Bankinter funciona como un banco bastante completo. Su catálogo incluye cuentas y tarjetas, hipotecas y préstamos, productos de ahorro, fondos de inversión, renta fija, planes de pensiones, seguros, banca privada y servicios de inversión y bróker.
A grandes rasgos, puedes encontrar:
| Área | Productos destacados |
|---|---|
| Cuentas | Digital, Nómina, No-Nómina, Pensión, Profesional y Joven |
| Ahorro | Cuentas remuneradas y depósitos |
| Inversión | Fondos, renta fija, bróker, gestión de carteras y jubilación |
| Tarjetas | Débito y crédito según cuenta y perfil |
| Financiación | Hipotecas y préstamos |
| Servicios | Bizum, transferencias, banca online, app y oficinas |
| Banca privada | Asesoramiento y gestión patrimonial |
| Seguros | Vida y otras modalidades |
Aquí conviene separar dos mundos.
Para ahorro, lo más interesante suele estar en sus cuentas remuneradas y promociones.
Para inversión, lo importante deja de ser la TAE y pasa a ser la comisión de compraventa, custodia, cambio de divisa, mercados disponibles, costes de los fondos y calidad de la plataforma.
Si te interesa esta segunda parte, merece la pena entender primero cómo funcionan los fondos de inversión o los planes de pensiones antes de contratar un producto solo porque tu banco te lo ofrezca.
No elijas una inversión simplemente porque ya seas cliente de Bankinter.
¿Qué TAE ofrece Bankinter?
Este es uno de los puntos que más interés genera y también uno de los que más rápidamente puede cambiar.
Bankinter tiene distintas cuentas con remuneraciones y condiciones diferentes. Por eso, comparar únicamente el porcentaje destacado en la publicidad puede llevar a una conclusión equivocada.
| Cuenta Digital | Cuenta Nómina | |
|---|---|---|
| TAE anunciada | 3% TAE en la promoción para nuevos clientes | 5% TAE el primer año y 2% el segundo |
| Saldo máximo remunerado | 100.000 € | 10.000 € |
| Nómina para cobrar el interés base | No | Sí, mínimo 800 €/mes |
| Otros requisitos principales | Ser nuevo cliente y cumplir las condiciones de la campaña | 3 recibos y 3 pagos con tarjeta por trimestre |
| Liquidación | Mensual | Semestral |
| Qué revisar | Fecha hasta la que se garantiza el tipo | Que mantengas todos los requisitos |
Cuenta Digital de Bankinter
La Cuenta Digital de Bankinter tiene una promoción del 3% TAE para nuevas contrataciones, remunerando desde el primer euro hasta un máximo de 100.000 €. Bankinter mantiene la cuenta sin comisión de mantenimiento y no exige domiciliar nómina, recibos ni realizar un número mínimo de pagos con tarjeta para conseguir la remuneración base.
La oferta del 3% TAE está dirigida a nuevos clientes y Bankinter ha fijado el 28 de octubre de 2026 como fecha de finalización de esta campaña, salvo modificación de las condiciones. El tipo aplicado queda garantizado durante siete meses, hasta el 30 de abril de 2027.
Esto último es importante: no deberías proyectar el 3% TAE indefinidamente.
Por ejemplo, con 50.000 € de saldo, el simulador de Bankinter muestra unos intereses brutos de aproximadamente 1.480 € en doce meses si el TIN utilizado en el cálculo se mantuviera durante todo ese periodo. Sin embargo, la garantía de la promoción termina antes, por lo que el resultado real dependerá del tipo que se aplique después.
Bankinter mantiene además un incentivo independiente de hasta 600 € brutos por domiciliar una nómina o pensión, sujeto a sus propios requisitos. No conviene sumar automáticamente esos 600 € a la remuneración de la cuenta sin comprobar antes si cumples todas las condiciones de la promoción.
Este es un buen ejemplo de por qué las opiniones sobre la Cuenta Digital de Bankinter deberían analizar algo más que el porcentaje del anuncio: importa cuánto dinero remunera, durante cuánto tiempo, quién puede contratarla y qué ocurre cuando termina el periodo garantizado.
Cuenta Nómina Bankinter: opiniones y condiciones
La Cuenta Nómina de Bankinter funciona de forma distinta y explica buena parte de las búsquedas sobre cuenta nómina Bankinter opiniones.
Bankinter publica estas condiciones principales:
- 5% TAE durante el primer año.
- 2% TAE durante el segundo año.
- Saldo máximo remunerado: 10.000 €.
- Nómina mínima de 800 € mensuales.
- Tres pagos con tarjeta por trimestre.
- Tres recibos domiciliados por trimestre.
- Liquidación semestral de los intereses.
El ejemplo oficial de Bankinter calcula, manteniendo 10.000 € de saldo diario, 487,24 € brutos durante el primer año y 196,28 € durante el segundo, es decir, 683,52 € brutos en los dos años.
Esto permite ver por qué no deberías comparar dos cuentas mirando únicamente el porcentaje grande del anuncio.
Una Cuenta Nómina al 5% TAE puede generar más rentabilidad porcentual, pero únicamente remunera hasta 10.000 €. La Cuenta Digital paga un porcentaje inferior, pero permite remunerar un saldo muy superior.
Error común: pensar que un 3% TAE significa cobrar un 3% de inmediato
La TAE es una referencia anualizada.
Si mantuvieras 10.000 € durante un año completo con una remuneración efectiva anual del 3% y el tipo no cambiase, el resultado estaría cerca de 300 € brutos. Pero si el tipo solo está garantizado durante una parte del año, cambia posteriormente o mantienes el dinero durante menos tiempo, cobrarás una cantidad distinta.
Además, los intereses de las cuentas son rendimientos sujetos a tributación y el banco aplica la retención fiscal correspondiente.
Consejo Finantres: cuando compares cuentas remuneradas, apunta cuatro datos: TAE, saldo máximo remunerado, duración del tipo y requisitos. El porcentaje por sí solo dice bastante menos de lo que parece.
Comisiones de Bankinter: ¿es un banco barato?
Puede serlo para la operativa bancaria básica si eliges bien la cuenta, pero no asumiríamos que todo es gratuito. La Cuenta Digital anuncia 0 € de comisión de mantenimiento, tarjeta de débito sin comisión de emisión ni mantenimiento y determinadas transferencias online gratuitas dentro de las condiciones indicadas por Bankinter.
La Cuenta Nómina también elimina varias comisiones habituales mientras se mantienen las condiciones correspondientes. El problema aparece cuando el usuario interpreta “cuenta sin comisiones” como “Bankinter no cobra comisiones”. Son dos cosas distintas. Antes de contratar deberías comprobar al menos:
- Mantenimiento de la cuenta.
- Emisión y mantenimiento de tarjetas.
- Transferencias fuera de la operativa gratuita.
- Retirada de efectivo fuera de la red incluida.
- Descubiertos.
- Cambio de divisa.
- Operaciones internacionales.
- Financiación mediante tarjeta.
- Compra y venta de valores.
- Custodia de inversiones.
- Cobro de dividendos.
- Comisiones propias de fondos u otros productos.
Consejo Finantres: calcula el coste según lo que tú haces. Una persona que utiliza la Cuenta Digital para guardar ahorros y hacer transferencias puede soportar unos costes muy bajos, mientras que otra que opera frecuentemente en bolsa, cambia divisas o utiliza financiación puede tener una estructura de costes completamente distinta.
Bankinter: reseñas y opiniones de clientes
Las Bankinter reseñas y opiniones publicadas en plataformas independientes dibujan una imagen bastante más crítica que la que se obtiene analizando únicamente sus productos y condiciones.
HelpMyCash reúne 1.324 opiniones sobre Bankinter. Entre los aspectos positivos aparecen la remuneración de determinadas cuentas y procesos de alta que, cuando funcionan correctamente, pueden resultar ágiles. Los problemas que más se repiten están relacionados con atención al cliente, fallos de app o banca online, bloqueos de operativa y dificultades para resolver determinadas incidencias.
En Trustpilot, Bankinter ronda las 800 reseñas y una valoración de 1,3 sobre 5. Entre las críticas aparecen problemas de soporte, pagos, accesos y comunicación. La propia plataforma advierte, además, de que estas opiniones pueden no ser representativas de toda la clientela.
Ese matiz es fundamental.
Las reseñas online no representan necesariamente la experiencia del cliente medio. Quien ha sufrido una incidencia grave suele tener más motivos para publicar una opinión que quien lleva años utilizando una cuenta sin problemas.
Pero tampoco conviene ignorar patrones que aparecen repetidamente en cientos de comentarios.
Nuestra lectura sería esta: las condiciones financieras de algunas cuentas pueden ser competitivas, pero la atención al cliente y la resolución de incidencias son aspectos que merece la pena valorar junto con la rentabilidad.
Y hay otra diferencia importante: no es lo mismo valorar Bankinter como banco que una oficina, una cuenta o una aplicación concreta. Para tomar una decisión, nos parece más útil buscar patrones repetidos que quedarse únicamente con la puntuación media.
¿Qué tal funcionan la app de Bankinter y la banca online?
Bankinter permite operar desde la web y la app, además de mantener banca telefónica y oficinas físicas. El proceso de alta de varias cuentas puede realizarse online mediante identificación por vídeo y firma digital.
Sobre el papel, el modelo multicanal es uno de sus puntos fuertes.
La experiencia reflejada en las opiniones públicas es bastante más desigual. En HelpMyCash se repiten críticas relacionadas con bloqueos o fallos de app y web, problemas de acceso y dificultades para completar determinadas operaciones.
Sin embargo, las valoraciones de la app de Bankinter son bastante menos negativas que las reseñas generales del banco. Bankinter Móvil obtiene alrededor de 4,0 sobre 5 con unas 12.000 valoraciones en la App Store y se mueve en torno a 3,7 sobre 5 con más de 25.000 opiniones en Google Play.
No hay una contradicción necesariamente. Quien puntúa una app está valorando principalmente el software, mientras que en Trustpilot o HelpMyCash aparecen también reclamaciones por atención al cliente, productos, bloqueos, tarjetas o gestiones concretas.
Si vas a utilizar Bankinter únicamente para ahorrar, una incidencia puntual en la app puede tener una importancia limitada. Si va a ser tu banco principal y necesitas hacer pagos, transferencias o gestiones constantemente, la calidad de la operativa digital pesa mucho más.
Atención al cliente de Bankinter: canales y opiniones
Bankinter dispone de atención mediante app, teléfono, oficinas y un servicio formal para reclamaciones.
Entre los canales oficiales aparecen:
| Necesidad | Canal |
|---|---|
| Atención telefónica en castellano | 900 81 38 47 |
| Banca telefónica | 91 657 88 00 |
| Información para no clientes | 900 816 833 |
| Fraude | 900 81 00 62, 24 horas |
| Reclamaciones | 900 80 20 81 |
| Especialista en Bolsa | 91 657 88 00 / 900 813 847 |
Bankinter recomienda realizar determinadas llamadas desde la propia app porque permite identificar al cliente sin tener que repetir algunos datos.
Nuestra valoración aquí es más prudente que en seguridad o remuneración: tener muchos canales de contacto no garantiza que una incidencia concreta vaya a resolverse rápidamente.
Las críticas sobre soporte aparecen con frecuencia en HelpMyCash y Trustpilot. Eso no significa que todos los clientes vayan a tener una mala experiencia, pero sí es un factor que valoraríamos antes de trasladar absolutamente toda la operativa bancaria a una sola entidad.
Si tienes una incidencia seria, no te limites a llamar varias veces. Presentar una reclamación formal y conservar el justificante cambia bastante la situación. Bankinter establece un plazo de 15 días hábiles para determinadas reclamaciones relacionadas con servicios de pago y de un mes para otras reclamaciones de consumidores fuera de ese ámbito.
Opiniones de Bankinter en Valencia: ¿cambia algo por la oficina?
Las búsquedas de opiniones de Bankinter Valencia, Madrid, Barcelona u otras ciudades suelen mezclar dos cuestiones distintas: la opinión sobre Bankinter como entidad y la experiencia con una oficina concreta.
Bankinter mantiene varias oficinas en Valencia capital, además de sucursales en otros municipios de la provincia. Su buscador oficial incluye, entre otras, oficinas en Pintor Sorolla, Avenida de Aragón, Sant Vicent Màrtir, Avenida de Francia y Gran Vía Marqués del Turia.
Por eso, si para ti la atención presencial es importante, merece más la pena consultar las reseñas de la oficina concreta que vas a utilizar que extrapolar comentarios de otra sucursal a todo el banco.
Una mala experiencia con un gestor determinado no demuestra que todo Bankinter funcione igual; del mismo modo, una oficina con buenas reseñas tampoco garantiza cómo responderá el servicio telefónico o digital.
¿Qué tal es Bankinter para invertir?
Bankinter no es únicamente un banco para recibir la nómina. También dispone de fondos de inversión, renta fija, planes de pensiones, herramientas de inversión y bróker.
Esto puede resultar cómodo si quieres ver tu cuenta bancaria y tus inversiones dentro del mismo ecosistema.
Pero comodidad y precio no siempre van de la mano.
Un inversor que compra acciones o ETFs con frecuencia debería revisar:
- Comisión de compraventa.
- Custodia.
- Cobro de dividendos.
- Cambio de divisa.
- Mercados disponibles.
- Costes mínimos por operación.
- Herramientas de análisis.
- Fiscalidad e informes facilitados por la entidad.
La tarifa estándar publicada por Bankinter para acciones españolas comienza en 3,95 € para operaciones inferiores a 2.000 €, pasa a 8 € entre 2.000 y 60.000 € y aplica un porcentaje para importes superiores. Para los principales mercados internacionales publica una tarifa de 20 € hasta 40.000 € en acciones y ETFs, dentro de las condiciones indicadas por el banco.
Además, existe un Servicio Bróker Cero con condiciones específicas, por lo que conviene distinguir entre la tarifa estándar y cualquier modalidad especial que puedas tener contratada.
Un ejemplo ayuda a verlo. Si compras 500 € en acciones españolas con una comisión de 3,95 €, solo la compra representa aproximadamente un 0,79% del importe invertido. Si posteriormente vendes pagando otra comisión equivalente, ya habrías soportado 7,90 € entre compra y venta antes de tener en cuenta otros posibles costes.
Para operaciones pequeñas y frecuentes, esa diferencia importa bastante.
En nuestro análisis de Bankinter Broker entramos específicamente en esa parte. Si tu prioridad es invertir, también merece la pena contrastarlo con los mejores brokers para comprar acciones o con los mejores brokers de ETFs antes de decidir.
No elegiríamos Bankinter Broker solo por ser clientes del banco. Lo compararíamos con brokers especializados, especialmente si haces muchas operaciones, inviertes habitualmente en mercados extranjeros o compras importes pequeños con frecuencia.
Si utilizas fondos, también conviene revisar la fiscalidad de los fondos de inversión, porque el coste del producto y su tratamiento fiscal pueden ser tan importantes como la plataforma desde la que lo contratas.
Y recuerda: una inversión puede perder dinero aunque la entidad que la custodia esté perfectamente regulada. La seguridad del intermediario y el riesgo del activo son dos cosas distintas.
Bankinter Banca Privada: opiniones y qué ofrece realmente
La búsqueda Bankinter banca privada opiniones responde a una necesidad distinta a la de quien simplemente quiere abrir una Cuenta Digital.
Bankinter denomina este servicio Banca Patrimonial y lo orienta a una gestión más global del patrimonio. Su propuesta incluye planificación de necesidades de inversión, financiación, patrimonio inmobiliario, fiscalidad y cuestiones legales, coordinadas a través de un banquero privado.
Aquí no valoraríamos Bankinter por la TAE de una cuenta, sino por cuestiones como:
- Calidad y continuidad del banquero privado.
- Coste total de los productos recomendados.
- Independencia o amplitud de la arquitectura de inversión.
- Calidad del asesoramiento.
- Gestión de carteras.
- Planificación fiscal y patrimonial.
- Facilidad para trabajar con patrimonio empresarial, inmobiliario o familiar.
Además, antes de aceptar una propuesta pediríamos algo muy concreto: el coste total anual de la cartera expresado en euros y porcentaje, incluyendo gestión, asesoramiento, fondos y cualquier otro gasto relevante.
También preguntaría qué parte de la cartera utiliza productos propios de Bankinter y qué parte puede construirse con productos de terceros. Esa información aporta bastante más que una valoración genérica de cinco estrellas.
En banca privada, dos clientes de la misma entidad pueden tener experiencias muy distintas dependiendo del patrimonio, el equipo que les atienda y los servicios contratados. Por eso, las reseñas generales de Bankinter aportan contexto, pero no sustituyen una comparación específica de la propuesta de banca patrimonial y sus costes.
Seguro de vida Bankinter: opiniones y qué revisar
Las búsquedas sobre seguro de vida Bankinter opiniones también merecen tratarse por separado porque un seguro no debería valorarse con los mismos criterios que una cuenta bancaria.
Bankinter comercializa distintas modalidades de seguros de vida. Entre ellas se encuentran el Seguro Temporal Anual Renovable, productos con capital fijo y modalidades como Protección 100, que contempla 100.000 € por fallecimiento, 100.000 € por incapacidad absoluta y permanente y un capital adicional de 100.000 € en caso de fallecimiento por accidente, según las coberturas publicadas por la entidad.
También ofrece un Seguro Express con 50.000 € de capital asegurado y coberturas por fallecimiento e incapacidad, además de capital adicional por fallecimiento accidental.
Eso no significa que una modalidad sea adecuada para todo el mundo.
Antes de contratar, revisaríamos especialmente:
- Capital asegurado.
- Coberturas incluidas y excluidas.
- Edad máxima de contratación y renovación.
- Evolución de la prima con la edad.
- Cuestionario de salud.
- Beneficiarios.
- Condiciones de incapacidad.
- Coberturas por accidente.
- Diferencia de precio frente a una póliza equivalente fuera del banco.
Si el seguro está relacionado con una hipoteca, también conviene separar dos cálculos: cuánto reduce el tipo de la hipoteca y cuánto cuesta realmente mantener el seguro durante los años previstos.
Por ejemplo, ahorrar 150 € al año en intereses hipotecarios no compensa contratar un seguro que cuesta 300 € más al año que una alternativa equivalente. Lo correcto es comparar el coste conjunto, no mirar únicamente la bonificación de la hipoteca.
La bonificación de una hipoteca no convierte automáticamente al seguro vinculado en la alternativa más barata.
Ventajas y desventajas de Bankinter
| Ventajas | Desventajas |
|---|---|
| Banco español regulado | Las remuneraciones promocionales tienen fechas y condiciones concretas |
| Adherido al FGD | Las condiciones varían bastante según el producto |
| Cuenta Digital remunerada sin nómina para obtener el interés base | Opiniones públicas muy críticas con atención al cliente |
| Oferta financiera muy amplia | Existen quejas sobre incidencias en app y banca online |
| Combina oficinas y canales digitales | Para inversión conviene comparar comisiones con brokers especializados |
| Permite centralizar ahorro e inversión | “Sin comisiones” no significa que toda la operativa sea gratuita |
| Dispone de banca patrimonial | La amplitud de productos obliga a comparar costes individualmente |
Para nosotros, la ventaja principal de Bankinter es la combinación de seguridad bancaria, remuneración del ahorro y una oferta financiera muy completa.
Su principal debilidad es que la experiencia no es igual de buena en todos los frentes. Puede tener una cuenta interesante y, al mismo tiempo, recibir críticas por soporte o por determinadas gestiones digitales.
¿Para quién recomendamos Bankinter?
Bankinter nos parece especialmente interesante si:
- Quieres una cuenta remunerada sin necesidad de cumplir muchos requisitos para obtener el interés base.
- Valoras que la entidad sea un banco español regulado.
- Prefieres combinar operativa digital con posibilidad de acudir a oficinas.
- Quieres tener cuentas, ahorro e inversiones dentro de una misma entidad.
- Mantienes un saldo relativamente elevado y valoras poder remunerar hasta 100.000 € en la Cuenta Digital durante la campaña correspondiente.
- Puedes aprovechar la Cuenta Nómina y cumples sus requisitos.
- Estás dispuesto a revisar condiciones y promociones antes de contratar.
En cambio, no sería nuestra primera opción si:
- Una atención al cliente muy bien valorada es tu criterio principal.
- Quieres una experiencia digital extremadamente sencilla y sin incidencias.
- No quieres depender de condiciones para obtener determinadas ventajas.
- Tu prioridad es invertir al menor coste posible y haces muchas operaciones.
- Solo buscas el porcentaje promocional más alto y no te interesa el resto del banco.
El error sería elegir Bankinter porque “paga un 3%” o porque su Cuenta Nómina anuncia un 5% sin comprobar sobre cuánto dinero, durante cuánto tiempo y con qué condiciones.
Alternativas a Bankinter: qué comparar antes de decidir
Bankinter no debería analizarse de forma aislada.
Una alternativa puede ser mejor o peor dependiendo de si buscas remuneración, operativa diaria, inversión, atención presencial o una app sencilla.
Antes de cambiar de banco, nosotros compararíamos cinco cosas:
- Rentabilidad real sobre el saldo que vas a mantener.
- Duración o garantía de la remuneración.
- Condiciones para evitar comisiones.
- Calidad de la operativa digital y atención al cliente.
- Coste de cualquier producto adicional que vayas a utilizar.
Por ejemplo, no sirve de mucho ganar 100 € más al año en intereses si para conseguirlos tienes que contratar servicios que no necesitas o asumir costes superiores en inversión, seguros o financiación.
Si lo que más te interesa es invertir, la comparación debería cambiar por completo: ahí pesan más las comisiones de compraventa, custodia, cambio de divisa, mercados disponibles y calidad de las herramientas que la remuneración de una cuenta corriente.
Conclusión: nuestra opinión final sobre Bankinter
Bankinter nos parece un banco sólido y con productos que merece la pena comparar, especialmente por sus cuentas remuneradas, su regulación española y la posibilidad de reunir ahorro, operativa bancaria e inversión en una misma entidad.
La Cuenta Digital es uno de sus principales argumentos para nuevos clientes: la campaña publicada ofrece un 3% TAE sobre hasta 100.000 €, sin exigir nómina para obtener esa remuneración base, aunque el tipo promocional tiene una fecha concreta de contratación y un periodo limitado de garantía. La Cuenta Nómina ofrece un porcentaje superior durante el primer año, pero sobre un saldo mucho menor y con requisitos concretos.
No lo consideraríamos, sin embargo, una elección automática para todo el mundo. Las condiciones cambian según el producto y las críticas públicas sobre soporte y experiencia digital son lo bastante frecuentes como para tenerlas en cuenta junto con la rentabilidad.
Si tu prioridad es rentabilizar dinero que mantienes en cuenta y las condiciones te encajan, Bankinter puede resultar competitivo. Si priorizas una atención al cliente especialmente bien valorada o costes muy bajos para invertir, comparar antes con otras entidades tiene sentido.
La pregunta útil no es simplemente si Bankinter es un buen banco, sino si sus productos, costes y forma de operar encajan con el uso real que tú vas a darle.