Resumen rápido
- Busca el UETR de la transferencia: es la referencia clave para seguir el pago.
- El SWIFT/BIC identifica al banco, no a tu operación concreta.
- Pide al banco emisor que trace la transferencia y confirme dónde se encuentra.
- Si el dinero está retenido, averigua si falta alguna comprobación, dato o documentación.
- No envíes una segunda transferencia hasta saber qué ha ocurrido con la primera.
- Evita introducir referencias bancarias o justificantes en páginas de seguimiento desconocidas.
Qué necesitas para rastrear una transferencia SWIFT
Antes de llamar al banco, reúne estos datos:
- UETR de la transferencia.
- Importe y divisa.
- Fecha de envío o fecha valor.
- Nombre del ordenante y del beneficiario.
- IBAN o número de cuenta de destino.
- Código SWIFT/BIC del banco receptor.
- Justificante de la operación.
SWIFT define el UETR como una referencia única de 36 caracteres que permite identificar el pago durante toda la cadena bancaria y utilizar funciones de seguimiento. Consulta la explicación oficial de SWIFT sobre el UETR
No confundas el UETR con el IBAN ni con el BIC. El IBAN identifica la cuenta bancaria, mientras que el SWIFT/BIC identifica a la entidad. Si quieres ver un ejemplo práctico de este último dato, puedes consultar nuestra guía sobre el código SWIFT de Qonto.
Cómo rastrear una transferencia SWIFT paso a paso
1. Comprueba primero el justificante
Entra en tu banca online y busca la operación. Comprueba que figura como enviada o ejecutada y descarga el justificante.
Algunas entidades muestran directamente el UETR. En otras tendrás que solicitarlo.
2. Pide el UETR al banco emisor
Si no aparece en el justificante, contacta con el banco desde el que salió el dinero y solicita expresamente:
“Necesito el UETR de esta transferencia y que comprobéis su estado en la cadena SWIFT.”
Tu banco puede llamar al documento justificante SWIFT, confirmación de pago o utilizar referencias técnicas como MT103 o su equivalente bajo ISO 20022. No necesitas interpretar todos los campos: lo importante para el seguimiento es identificar correctamente la operación y disponer del UETR.
3. Solicita un rastreo del pago
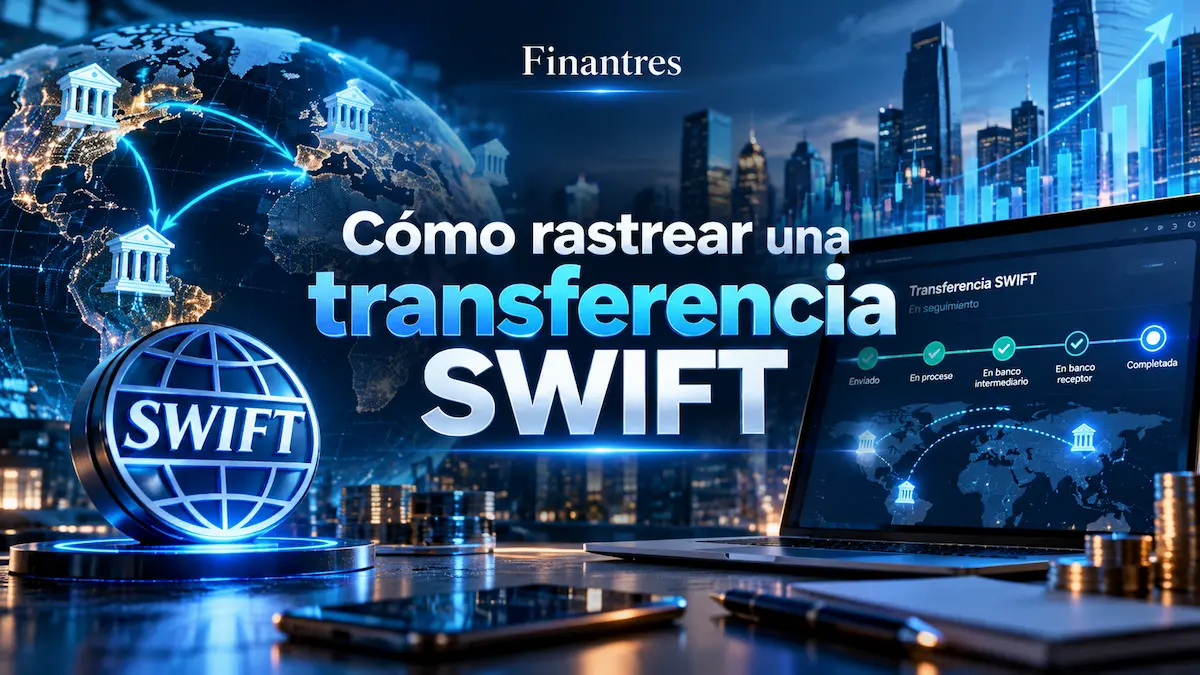
Con el UETR, pide al banco emisor que compruebe si la transferencia:
- sigue pendiente en la entidad de origen;
- está pasando por un banco corresponsal;
- está retenida para una revisión;
- ha llegado al banco beneficiario;
- ha sido rechazada o devuelta.
El Banco de España recuerda que en una transferencia internacional pueden intervenir bancos corresponsales y que los plazos pueden alargarse, especialmente cuando el origen o el destino queda fuera de la Unión Europea. Consulta la información del Banco de España sobre transferencias internacionales
4. Contacta también con el banco beneficiario
Si el banco emisor confirma que el pago ha llegado a la entidad de destino, el beneficiario debería facilitar a su banco:
- UETR;
- importe;
- divisa;
- fecha valor;
- datos del ordenante.
Esto permite buscar un abono pendiente aunque todavía no aparezca en la cuenta.
Ejemplo práctico: una empresa española envía 8.000 € a un proveedor extranjero y este asegura que no ha cobrado. En lugar de repetir el pago, la empresa pide el UETR a su banco. El rastreo muestra que la transferencia sigue pendiente en una entidad intermediaria. Así puede investigarse el primer envío sin correr el riesgo de pagar dos veces.
5. Si sigue bloqueada, pide una investigación formal
Cuando el banco no pueda resolverlo con una consulta simple, pide que abra una investigación sobre la transferencia.
Pregunta concretamente:
- dónde se encuentra el dinero;
- qué entidad está reteniendo el pago;
- si falta información del ordenante o beneficiario;
- si existe una revisión de cumplimiento;
- si el pago está siendo devuelto;
- qué debe hacerse para que continúe.
No aceptes como única respuesta un “todavía no ha llegado” si ya ha transcurrido el plazo estimado que te dio la entidad. El banco emisor es quien mejor puede iniciar el seguimiento de la ruta original.
Por qué puede retrasarse una transferencia SWIFT
Un retraso no significa necesariamente que el dinero se haya perdido. Entre las causas habituales están los bancos intermediarios, datos incompletos, comprobaciones internas, festivos, diferencias horarias o revisiones relacionadas con el origen, destino o motivo del pago.
También pueden aparecer gastos de entidades intermediarias. Si quieres entender esa parte sin desviarnos del seguimiento, tienes nuestra guía de comisiones bancarias.
Si utilizas una entidad concreta, conviene revisar además su operativa. Por ejemplo, tenemos guías específicas sobre transferencias internacionales en BBVA y sobre transferencias en Bankinter.
Error común: volver a enviar el dinero porque el beneficiario dice que no lo ha recibido. Antes de hacerlo, rastrea la primera operación. Un retraso y una devolución no son lo mismo, y duplicar un pago puede generar un problema mayor.
¿Se puede rastrear una transferencia SWIFT por internet?
Depende de tu entidad. SWIFT dispone de infraestructura de seguimiento mediante UETR y sus servicios de tracking están diseñados para que las entidades financieras puedan consultar los pagos y, cuando lo ofrecen, trasladar esa información al cliente.
Por eso, no debes asumir que existe un buscador público universal donde cualquier particular introduce un código y obtiene todo el recorrido del dinero.
Si encuentras una web externa que promete rastrear cualquier transferencia, ten cuidado con la información que facilitas. No compartas credenciales bancarias, documentos completos, datos personales innecesarios ni información sensible de una empresa solo para comprobar un pago.
Si haces transferencias SWIFT desde una empresa
Cuando los pagos internacionales son recurrentes, poder seguirlos con claridad tiene bastante más valor que cuando haces una transferencia puntual.
En este perfil, Bankinter Empresas es una opción recomendada para comparar, especialmente para empresas españolas que trabajan con proveedores o clientes internacionales y quieren combinar pagos, divisas y servicios de comercio exterior.
Bankinter ofrece SWIFT GPI dentro de su operativa de pagos internacionales para empresas, con seguimiento y mayor visibilidad sobre el estado de las operaciones. Puedes comprobarlo en su información oficial sobre SWIFT GPI para empresas.
No significa que sea la opción adecuada para cualquier negocio. Si haces muy pocos pagos internacionales, quizá no necesites una estructura bancaria tan completa. Si tu actividad exterior es recurrente, sí merece la pena revisar nuestro análisis de Bankinter para empresas internacionales y la opinión completa sobre Bankinter Empresas antes de decidir.
Conclusión
Para rastrear una transferencia SWIFT, empieza por el UETR y por el banco que envió el dinero. El BIC identifica la entidad de destino, pero la referencia que permite seguir una operación concreta es el UETR.
Si el beneficiario no ha recibido el dinero, pide al banco emisor que trace el pago, averigua en qué punto está y no dupliques la transferencia hasta tener una respuesta clara. En pagos empresariales recurrentes, también conviene valorar una entidad que ofrezca seguimiento SWIFT GPI y una operativa internacional adaptada a tu volumen.