
Resumen rápido: ¿qué ofrece la Cuenta Mini Bankinter?
- Edad: para menores de 0 a 17 años.
- Titular: el propio menor, que debe residir en España.
- Requisitos: el padre, madre o tutor legal que solicite la apertura debe ser cliente de Bankinter.
- Comisión de mantenimiento: 0 € mientras se mantengan las condiciones de Cuenta Mini.
- Remuneración: 0 % TIN y 0 % TAE. No genera intereses por el saldo depositado.
- Tarjeta: Bankinter anuncia una tarjeta asociada a la cuenta sin comisión de emisión ni mantenimiento, aunque hay que comprobar las condiciones concretas de la tarjeta beneficiaria.
- Bizum: disponible para menores de 14 a 17 años, con autorización y límites establecidos por los padres.
- Control parental: permite consultar movimientos, gestionar la cuenta y automatizar la paga.
- Documentación: DNI o NIF provisional del menor, libro de familia o certificado de nacimiento, además de la identificación del representante legal.
- Al cumplir 18 años: se transforma automáticamente en Cuenta Joven Bankinter, conservando el número de cuenta.
¿Qué es la Cuenta Mini Bankinter y cómo funciona?
La Cuenta Mini es una cuenta bancaria infantil en la que el titular es el menor de edad, mientras que sus padres o representantes legales se encargan de gestionar la operativa que les corresponde.
Está pensada para guardar el dinero que recibe el niño, administrar su paga, acumular pequeños ahorros y empezar a familiarizarse con conceptos como el saldo disponible, los ingresos y los gastos.
Su funcionamiento es bastante sencillo: los adultos pueden consultar y gestionar la cuenta desde los canales digitales de Bankinter, mientras que el menor puede tener acceso de consulta a través de sus propias claves.
Hay una diferencia importante respecto a otras cuentas infantiles: la Cuenta Mini no es una cuenta remunerada. El dinero permanece disponible, pero no genera intereses.
Bankinter también incorpora herramientas de educación financiera como Money Town, un juego que permite a los niños familiarizarse con la gestión del dinero y entender las consecuencias de sus decisiones económicas.
En definitiva, es un producto pensado más para la gestión y el aprendizaje financiero que para conseguir rentabilidad por los ahorros.
¿Qué requisitos hay que cumplir para abrir una Cuenta Mini Bankinter?
Bankinter establece tres condiciones principales para contratar esta cuenta:
- El menor debe tener entre 0 y 17 años.
- Debe residir en España.
- Su padre, madre o tutor legal debe ser cliente de Bankinter y tener una cuenta abierta a su nombre.
Además, cada menor solamente puede ser titular de una Cuenta Mini y la cuenta admite un único titular.
No es necesario que el niño tenga ingresos propios ni que domicilie una nómina. Tampoco es necesario que sea mayor de edad para disponer de una cuenta bancaria: la apertura se realiza a través de sus representantes legales.
El Banco de España explica que los menores pueden tener cuentas a su nombre, pero necesitan la intervención de sus representantes legales para abrirlas y gestionar las operaciones que les correspondan.
¿Quién puede abrir la cuenta para un menor?
La apertura debe realizarla el padre, la madre o el representante legal del niño. No basta con ser un familiar.
Por ejemplo, un abuelo puede ingresar dinero en la Cuenta Mini de su nieto, pero no puede abrirla en su nombre si no es su representante legal.
Bankinter permite que figure uno o ambos progenitores como tutores de la cuenta, siempre que tengan la patria potestad y cumplan los requisitos de vinculación con la entidad.
Un detalle importante: si los padres no son clientes de Bankinter, primero tendrán que hacerse clientes. Puedes consultar los requisitos y el procedimiento en nuestra guía sobre cómo abrir una cuenta en Bankinter.
¿Qué documentación necesitas?
La documentación depende de la nacionalidad y situación del menor.
| Situación del menor | Documentación necesaria |
|---|---|
| Español residente en España | DNI o NIF provisional y libro de familia o certificado de nacimiento digital |
| Extranjero residente en España | NIE y certificado de nacimiento expedido por una embajada |
Bankinter indica que el certificado de nacimiento debe tener una antigüedad inferior a 30 días.
También tendrás que aportar el documento identificativo del padre, madre o representante legal: DNI, NIF o NIE.
Mi consejo es que prepares toda la documentación antes de iniciar el proceso. Si hay circunstancias familiares especiales, como una tutela legal o una situación de patria potestad compartida con particularidades, conviene confirmar previamente con Bankinter qué justificantes adicionales necesita.
¿Cómo abrir una Cuenta Mini Bankinter?
Si ya eres cliente, puedes iniciar la contratación desde la web de Bankinter siguiendo estos pasos:
- Accede a tu área de cliente con tus claves.
- Entra en tu posición global y busca la opción de contratación de Cuenta Mini.
- Introduce los datos personales del menor.
- Aporta la documentación identificativa y de representación legal.
- Indica quién figurará como tutor o tutores de la cuenta.
- Revisa las condiciones contractuales y confirma la contratación.
Una vez completada la apertura, podrás gestionar la cuenta desde los canales digitales de Bankinter.
Si todavía no eres cliente, tendrás que resolver primero ese requisito. No des por hecho que puedes abrir la cuenta infantil de forma independiente sin vinculación previa con la entidad.
¿Qué comisiones tiene la Cuenta Mini Bankinter?
Una de las principales ventajas de este producto es que no cobra comisión de mantenimiento mientras se cumplan las condiciones de la cuenta.
Sin embargo, conviene distinguir entre mantener la cuenta abierta y utilizar todos los servicios bancarios asociados. Que la cuenta no tenga mantenimiento no significa que absolutamente todas las operaciones sean gratuitas.
Estas son las principales condiciones económicas:
| Concepto | Coste o condición |
|---|---|
| Mantenimiento de la cuenta | 0 € |
| Remuneración | 0 % TIN y 0 % TAE |
| Transferencias SEPA por internet | 0 € según el documento de comisiones |
| Transferencias SEPA por teléfono | Pueden tener comisión |
| Transferencias SEPA en oficina | Pueden tener comisión |
| Operaciones internacionales | Pueden generar comisiones y gastos de cambio de divisa |
| Descubierto | Puede generar intereses y comisiones |
El documento informativo de comisiones que Bankinter facilita para esta cuenta recoge, entre otras, estas tarifas para transferencias SEPA:
- Por banca telefónica: 0,05 %, con un mínimo de 1,20 €.
- En oficina: 0,25 %, con un mínimo de 2,50 €.
- Por internet: 0 € para las transferencias SEPA en euros recogidas en el documento.
Por eso, si vas a utilizar la cuenta para enviar dinero a tu hijo o recibir transferencias familiares, lo más práctico es operar desde los canales digitales.
¿Puede tener costes aunque no tenga mantenimiento?
Sí. Hay dos situaciones que conviene revisar especialmente.
La primera es perder las condiciones de Cuenta Mini. La ficha precontractual de Bankinter contempla una comisión de mantenimiento de 45 € anuales si se dejan de cumplir los requisitos necesarios para conservar esta modalidad.
La segunda es el descubierto. La documentación precontractual contempla intereses y comisiones cuando la cuenta queda en números rojos. En concreto, recoge un interés del 8,12 % TAE y una comisión del 4,50 % sobre el mayor saldo deudor, con un mínimo de 15 €, bajo las condiciones descritas en esa ficha.
No es algo que debas esperar en una cuenta infantil utilizada normalmente, pero conviene conocerlo. Evita domiciliar pagos que puedan dejar el saldo negativo y revisa las condiciones particulares antes de firmar.
Para tener una visión más amplia de los gastos que pueden afectar a otros productos de la entidad, puedes consultar nuestro análisis de las comisiones de Bankinter.
¿La Cuenta Mini Bankinter es remunerada?
No. La Cuenta Mini ofrece un 0 % TIN y un 0 % TAE, por lo que Bankinter no paga intereses por el dinero que mantengas depositado.
Por ejemplo, si tu hijo acumula 2.000 € en la cuenta y mantiene ese saldo durante un año, los intereses brutos generados serán 0 €.
Esto es importante porque algunas familias buscan una cuenta infantil precisamente para que los ahorros de sus hijos crezcan con el paso del tiempo. Si ese es tu objetivo principal, la Cuenta Mini no destaca por su rentabilidad.
En ese caso, puedes comparar otras cuentas de ahorro para menores que sí ofrezcan remuneración, prestando atención a los límites de saldo, la TAE y las condiciones necesarias para cobrar intereses.
¿Qué es el Plan 5 % de Bankinter?
Bankinter también presenta un Plan 5 % vinculado a la Cuenta Mini. Sin embargo, hay que entender bien cómo funciona porque no es un interés que se aplique al saldo de la cuenta infantil.
Se trata de una bonificación relacionada con las aportaciones realizadas a fondos de inversión comercializados por Bankinter y asociados a la cuenta.
Las condiciones que aparecen en la información comercial incluyen:
- Aportaciones mensuales mínimas de 50 € a fondos de inversión.
- Una bonificación de hasta el 5 % anual durante el primer año.
- Una bonificación de hasta el 2 % anual durante el segundo año.
- Liquidación mensual de la bonificación.
- Un máximo de 1.000 € de saldo acumulado en el fondo para el cálculo indicado por Bankinter.
Hay un detalle que no conviene pasar por alto: la página comercial no muestra cumplimentada la fecha de finalización de esta promoción. Por tanto, antes de contar con ella, debes confirmar con Bankinter que sigue disponible y solicitar las condiciones particulares aplicables.
Además, no confundas una bonificación promocional con una rentabilidad garantizada. Los fondos de inversión pueden perder valor y no tienen la misma protección que el dinero depositado en una cuenta bancaria.
Si tu intención es invertir a largo plazo para tus hijos, conviene estudiar por separado el producto de inversión, sus comisiones, su riesgo y su horizonte temporal. No contrataría un fondo únicamente para conseguir una bonificación.
¿Cómo pueden controlar los padres la Cuenta Mini?
Aquí encontramos uno de los puntos más interesantes del producto.
Bankinter permite gestionar la Cuenta Mini desde su aplicación y su banca online. Los padres pueden consultar el saldo, revisar los movimientos y organizar los ingresos que recibe el menor.
También incorpora varias funcionalidades que pueden resultar útiles en el día a día:
- Paga automatizada: puedes programar una cantidad semanal o mensual para que llegue directamente a la cuenta.
- Consulta de movimientos: puedes comprobar los ingresos y gastos realizados.
- Claves consultivas: el menor puede acceder a la app y a la web para consultar la cuenta, pero no dispone de claves operativas para gestionar libremente el dinero.
- Control de la tarjeta: cuando se solicita la tarjeta beneficiaria correspondiente, los adultos pueden establecer límites de gasto.
- Domiciliación de recibos: se pueden domiciliar pagos, siempre que estén relacionados exclusivamente con gastos del menor.
Por ejemplo, si quieres que tu hijo empiece a gestionar una paga de 20 € semanales, puedes automatizar esos ingresos y enseñarle a distribuirlos entre pequeños gastos y ahorro.
Al cabo de un año habrá recibido 1.040 €, suponiendo que mantengas los ingresos durante las 52 semanas. Es una forma sencilla de enseñarle que el dinero disponible no es ilimitado y que ahorrar requiere constancia.
La ventaja no está únicamente en tener una cuenta a su nombre, sino en poder acompañarle mientras aprende a utilizarla.
También es importante entender que el dinero pertenece al menor, no a los padres. Los representantes legales lo administran conforme a sus facultades, pero no deben tratar ese saldo como si fuera patrimonio propio.
Un último matiz para las familias: si los abuelos u otros familiares ingresan cantidades importantes como regalo para el menor, esos importes pueden tener la consideración de donaciones y quedar sujetos al Impuesto sobre Sucesiones y Donaciones. El tratamiento y las posibles bonificaciones dependen de la normativa autonómica aplicable. Para regalos de importe elevado conviene consultar la fiscalidad antes de realizar el ingreso.
¿Puede un menor tener tarjeta y Bizum con Bankinter?
Esta es probablemente una de las dudas más importantes para las familias con hijos adolescentes. La respuesta es que existen ambas posibilidades, pero no funcionan exactamente igual.
Tarjeta de débito: ¿puede tenerla un menor?
Bankinter anuncia una tarjeta de débito asociada a la Cuenta Mini que no tiene comisión de emisión ni de mantenimiento, y señala que puede solicitarse cuando el menor supera los 14 años.
Sin embargo, hay un matiz legal y contractual importante: un menor no emancipado no puede ser titular de una tarjeta de débito a su propio nombre, salvo las excepciones aplicables a los menores emancipados a partir de los 16 años.
¿Qué alternativa ofrece Bankinter?
Su documentación explica que el padre, madre o tutor puede solicitar una tarjeta beneficiaria asociada a la suya y vinculada a la Cuenta Mini. De esta manera, el adulto puede establecer límites para controlar el gasto.
Hay, además, una cuestión de comisiones que merece atención: mientras la página comercial anuncia la tarjeta sin comisión de emisión ni mantenimiento, el documento informativo de comisiones enlazado por Bankinter recoge 30 € por emisión y 30 € de mantenimiento anual para una tarjeta de débito.
La documentación no aclara suficientemente si esa tarifa corresponde también a la tarjeta beneficiaria específica de Cuenta Mini.
Mi recomendación es que solicites confirmación por escrito del tipo de tarjeta, quién figura como titular y qué comisión se aplicaría antes de contratarla. No des por hecho que todas las tarjetas asociadas a la cuenta tienen las mismas condiciones.
Si quieres comparar otras opciones, puedes consultar nuestra selección de mejores tarjetas para menores.
Bizum para menores de 14 a 17 años
Bankinter permite utilizar Bizum con la Cuenta Mini para menores de entre 14 y 17 años.
El servicio es gratuito y permite enviar y recibir dinero desde el móvil, por ejemplo, para compartir gastos con amigos o pagar pequeñas compras.
Eso sí, los padres o tutores mantienen el control:
- Deben autorizar el alta del servicio.
- Pueden establecer límites diarios, semanales o mensuales.
- Pueden modificar esos límites.
- El límite máximo establecido por Bankinter es de 200 € por operación.
- El menor puede consultar el saldo consumido y el número de Bizum enviados y recibidos.
Para activarlo, el adulto debe entrar en la gestión de cuentas desde la app o la web de Bankinter, seleccionar la opción de alta de Bizum y establecer los límites. Después tendrá que autorizar el servicio y el menor deberá confirmar su número de teléfono mediante la clave que recibirá.
Puedes consultar el procedimiento completo en la página oficial de Bizum para menores de Bankinter.
Un consejo: aunque Bizum tenga límites, es conveniente acordar con el adolescente unas normas de uso. Disponer de un medio de pago desde el móvil no significa que deba gastar sin planificación.
¿Es segura la Cuenta Mini Bankinter?
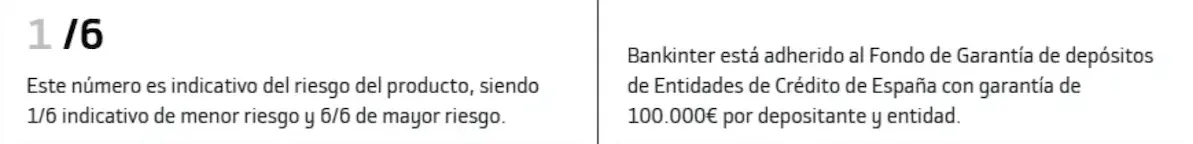
La Cuenta Mini es un depósito bancario a la vista y Bankinter indica que está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito de España.
Esto significa que los depósitos están cubiertos hasta 100.000 € por depositante y entidad, conforme a las condiciones del fondo.
Hay dos cuestiones que debes entender:
- El límite de 100.000 € se aplica por titular y entidad, no por cada cuenta que tenga abierta.
- La garantía protege los depósitos bancarios cubiertos, no las participaciones en fondos de inversión.
Por tanto, si tienes dinero en Bankinter y tu hijo también tiene una Cuenta Mini, la garantía se calcula atendiendo a la titularidad de cada depósito y al conjunto de posiciones cubiertas de cada depositante.
Bankinter muestra para la cuenta un indicador de riesgo de 1 sobre 6, correspondiente al menor nivel de esa escala. Esto se refiere a la cuenta bancaria, no a los fondos de inversión que pudieran contratarse vinculados a ella.
En cuanto a la titularidad, el Banco de España recuerda que los fondos depositados en una cuenta abierta a nombre de un menor pertenecen al propio menor. Los padres o tutores actúan como representantes legales, no como propietarios del dinero.
Puedes ampliar esta información en la guía del Banco de España sobre cómo abrir una cuenta para menores de edad.
¿Qué ocurre cuando el menor cumple 18 años?
Una de las ventajas de la Cuenta Mini es que no tienes que cerrar la cuenta y abrir otra desde cero cuando tu hijo alcanza la mayoría de edad.
Según Bankinter, la Cuenta Mini se transforma automáticamente en una Cuenta Joven.
La transición contempla:
- Se conserva el mismo número de cuenta.
- Se mantienen los productos asociados, si los hubiera.
- La cuenta pasa a funcionar bajo las condiciones de Cuenta Joven.
- Los padres o tutores dejan de figurar como representantes legales.
- El nuevo titular puede obtener claves operativas para gestionar su dinero.
- Los antiguos tutores pueden continuar como autorizados si el joven así lo decide.
La Cuenta Joven Bankinter está dirigida a personas de entre 18 y 24 años y tampoco tiene remuneración ni comisión de mantenimiento según las condiciones publicadas por la entidad.
Puedes consultar sus características en nuestro análisis de la Cuenta Joven Bankinter.
Este cambio es importante porque, a partir de los 18 años, tu hijo adquiere plena capacidad para gestionar su cuenta y tomar sus propias decisiones bancarias. Los padres dejan de tener el control que ejercían durante la minoría de edad.
Ventajas y desventajas de la Cuenta Mini Bankinter
Después de revisar sus condiciones, estas son las principales ventajas y limitaciones que destacaría:
| Ventajas | Desventajas |
|---|---|
| Sin comisión de mantenimiento mientras se cumplen las condiciones | No ofrece intereses por el saldo |
| Permite abrir una cuenta a nombre del menor | El adulto que la solicita debe ser cliente de Bankinter |
| Control desde la app y la web | El menor tiene claves consultivas, no operativas |
| Permite automatizar la paga | Bizum está limitado a menores de 14 a 17 años |
| Posibilidad de utilizar Bizum con supervisión | Las condiciones de la tarjeta deben confirmarse |
| Se transforma en Cuenta Joven al cumplir 18 años | Algunas operaciones pueden tener comisiones |
¿Qué alternativas hay a la Cuenta Mini Bankinter?
La Cuenta Mini puede ser interesante si ya eres cliente de Bankinter y buscas una solución sencilla para gestionar el dinero de tus hijos.
Pero no es la única alternativa.
Si quieres comparar antes de decidir, estas son algunas opciones que merece la pena estudiar:
- Otras cuentas bancarias para menores: en nuestra guía de cuentas para menores puedes comparar diferentes entidades y características.
- Cuenta para menores de ING: una alternativa que puedes revisar si buscas una solución infantil de otra entidad. Consulta nuestro análisis de la cuenta para menores de ING.
- Cuenta Menores de Revolut: otra opción para familias que quieren estudiar una alternativa digital. Puedes conocer sus características en nuestro análisis de Cuenta Menores Revolut.
- Cuentas remuneradas para niños: si tu prioridad es conseguir intereses por el ahorro, compara las mejores cuentas de ahorro para menores.
La clave está en no elegir únicamente por la ausencia de comisiones. También debes valorar quién controla el dinero, qué autonomía tiene el menor, qué servicios puede utilizar y si la cuenta ofrece remuneración.
Conclusión: ¿merece la pena la Cuenta Mini Bankinter?
La Cuenta Mini Bankinter puede ser una buena opción para padres que ya son clientes de la entidad y quieren abrir una cuenta a nombre de sus hijos sin pagar mantenimiento. Sus principales puntos fuertes son el control parental, la posibilidad de automatizar la paga, las claves consultivas y el acceso a Bizum desde los 14 años.
Sin embargo, tiene dos limitaciones importantes: no remunera los ahorros y algunas condiciones de la tarjeta necesitan aclaración antes de contratarla. Tampoco es una opción accesible para cualquier familia, porque el adulto que solicita la apertura debe ser cliente de Bankinter.
Nuestra opinión es que merece la pena considerarla si buscas una cuenta para organizar el dinero de tus hijos y enseñarles a administrarlo progresivamente. Si lo que quieres es que sus ahorros generen intereses, es mejor comparar otras cuentas infantiles remuneradas antes de decidir.
En definitiva, la Cuenta Mini cumple bien una función de gestión y educación financiera, pero no debes confundir una cuenta gratuita con una cuenta rentable. Antes de contratarla, revisa las comisiones, las condiciones de la tarjeta y las facultades que tendrás como representante legal.