Fiscalidad del rescate
Calculadora de rescate de plan de pensiones
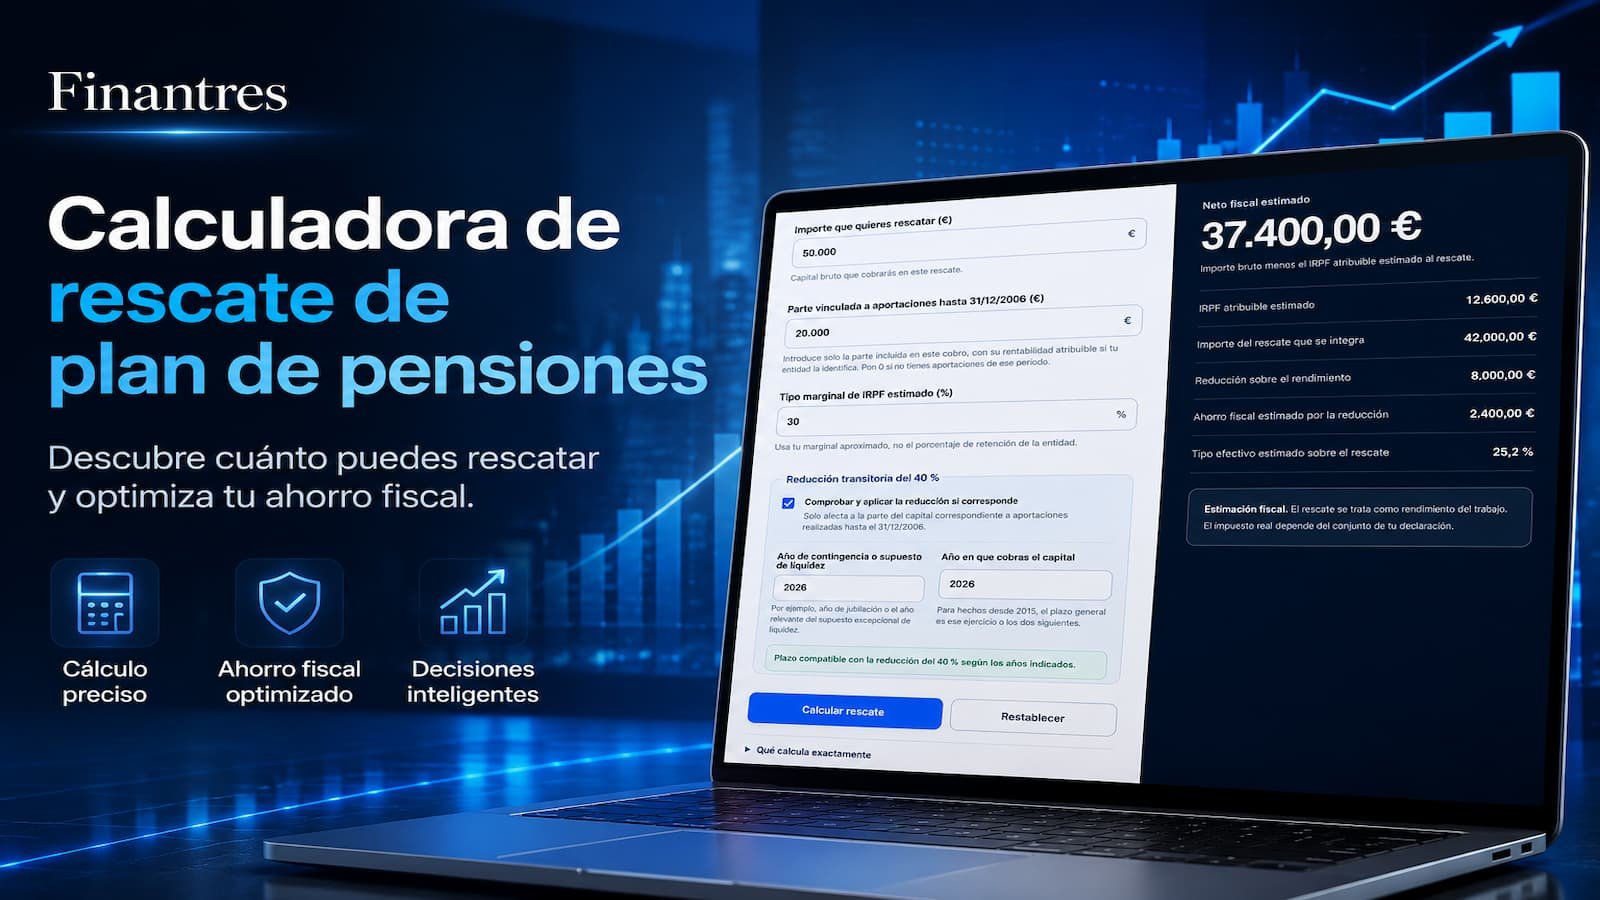
Estima un rescate en forma de capital: cuánto se integra en IRPF, el impuesto atribuible y el importe neto, incluyendo la posible reducción transitoria del 40 % sobre aportaciones anteriores a 2007.
Resumen rápido
- El dinero rescatado de un plan de pensiones tributa en el IRPF como rendimiento del trabajo, no como ganancia patrimonial.
- La calculadora está diseñada para estimar un rescate en forma de capital, es decir, un cobro único.
- Si parte del capital corresponde a aportaciones realizadas hasta el 31/12/2006, puede existir una reducción transitoria del 40 % cuando se cumplen sus requisitos.
- Para contingencias o supuestos de liquidez producidos desde 2015, la herramienta comprueba si el capital se cobra en el mismo ejercicio o en alguno de los dos ejercicios siguientes.
- El cálculo fiscal se realiza aplicando el tipo marginal estimado que tú introduces al importe que quedaría sujeto a tributación. No sustituye a una declaración completa de IRPF.
- Si necesitas situar primero qué producto estás rescatando y cómo funciona, tienes nuestra guía general de planes de pensiones.
Cómo usar la calculadora de rescate de plan de pensiones
Para obtener una estimación útil, hay cuatro datos especialmente importantes.
| Dato | Qué debes introducir |
|---|---|
| Importe total que quieres rescatar | El importe bruto que cobrarías en forma de capital |
| Parte correspondiente a aportaciones hasta el 31/12/2006 | La parte del capital rescatado vinculada a aportaciones con posible derecho al régimen transitorio |
| Tipo marginal estimado de IRPF | El porcentaje que quieres utilizar para estimar el coste fiscal adicional del rescate |
| Año de la contingencia o supuesto de liquidez | El ejercicio en el que se produce el hecho que permite el rescate |
| Año de cobro del capital | El ejercicio en el que percibes efectivamente el rescate en forma de capital |
La parte anterior a 2007 nunca puede superar el importe total que estás rescatando. Y conviene no intentar reconstruirla únicamente sumando las aportaciones que recuerdes haber realizado.
Si tu plan tiene mucha antigüedad, lo más prudente es solicitar a la gestora o entidad depositaria un desglose de los derechos correspondientes a aportaciones realizadas hasta el 31 de diciembre de 2006. La Agencia Tributaria contempla que, en determinados cobros mixtos, la parte vinculada a esas aportaciones puede incluir la rentabilidad correspondiente.
Consejo práctico: antes de confirmar un rescate importante, pide ese desglose por escrito. Introducir 30.000 € como capital con derecho a reducción cuando en realidad solo corresponden 18.000 € puede distorsionar mucho la estimación.
¿Cómo tributa el rescate de un plan de pensiones en España?
Las prestaciones percibidas de un plan de pensiones tienen la consideración fiscal de rendimientos del trabajo. Esto es importante porque no tributan como la venta de unas acciones, un ETF o un fondo de inversión. Se incorporan a la renta general del contribuyente.
Por ejemplo, si recibes una pensión y además rescatas 50.000 € de un plan de pensiones, el efecto fiscal del rescate no puede analizarse de forma totalmente aislada: se combina con el resto de rentas que forman parte de tu IRPF.
Puedes consultar también cómo funciona el Modelo 100 del IRPF y nuestra explicación general sobre los impuestos en las inversiones para entender por qué el resultado final depende de más elementos que el importe rescatado.
Aquí está precisamente la principal limitación de cualquier cálculo rápido: el IRPF es progresivo. Un rescate puede hacer que parte de tu renta adicional quede sometida a un tipo marginal diferente del que soportabas antes de rescatar.
Por eso esta calculadora no pretende decirte “vas a pagar exactamente 12.347 €”. Su función es responder una pregunta más realista:
Si aproximadamente este es mi tipo marginal, ¿qué impacto fiscal tendría rescatar esta cantidad en capital?
Cómo calcula el IRPF estimado del rescate
La herramienta utiliza un modelo deliberadamente sencillo y transparente.
Primero determina cuánto del rescate tendría que integrarse como rendimiento del trabajo.
Si no existe reducción:
Importe sujeto estimado = importe total rescatado
Si existe derecho a la reducción transitoria:
Reducción = parte del rescate vinculada a aportaciones anteriores a 2007 × 40 %
Después:
Importe sujeto estimado = rescate total − reducción
Y el coste fiscal se aproxima mediante:
IRPF atribuible estimado = importe sujeto estimado × tipo marginal introducido
Finalmente:
Neto fiscal estimado = rescate total − IRPF atribuible estimado
Este método tiene una ventaja: puedes entender exactamente de dónde sale cada resultado. Pero también una limitación importante: aplica un único tipo marginal a todo el importe sujeto, mientras que una declaración real puede atravesar diferentes tramos y verse afectada por muchas otras variables.
Por eso merece la pena probar varios escenarios. Si no tienes claro si tu tipo marginal relevante será, por ejemplo, del 28 %, 32 % o 37 %, puedes repetir la simulación con varios porcentajes y obtener un rango en lugar de confiar en una única cifra.

Cómo funciona la reducción del 40 % por aportaciones anteriores a 2007
Existe un régimen transitorio para determinadas prestaciones vinculadas a aportaciones realizadas hasta el 31 de diciembre de 2006.
Cuando se cumplen las condiciones, la reducción es del 40 % sobre la parte del capital con derecho al régimen transitorio, no sobre todo el plan automáticamente.
La Agencia Tributaria recoge que, para contingencias producidas desde 2015, el régimen puede aplicarse a esa parte cuando la prestación en forma de capital se percibe en el ejercicio de la contingencia o en los dos ejercicios siguientes.
Puedes contrastar el criterio directamente en la Agencia Tributaria: régimen transitorio de las prestaciones en forma de capital y en la Ley del IRPF publicada en el BOE.
Ejemplo: rescate dentro del plazo
Imagina este caso hipotético:
- Rescate en forma de capital: 50.000 €
- Parte con derecho potencial a reducción: 20.000 €
- Tipo marginal introducido: 30 %
- Cobro realizado dentro del plazo exigido
La reducción sería:
20.000 € × 40 % = 8.000 €
Por tanto, el importe integrado como rendimiento del trabajo según este modelo sería:
50.000 € − 8.000 € = 42.000 €
El IRPF atribuible estimado sería:
42.000 € × 30 % = 12.600 €
Y el neto fiscal estimado:
50.000 € − 12.600 € = 37.400 €
Sin reducción, la misma aproximación daría un coste fiscal de 15.000 €. El ahorro fiscal estimado atribuible a la reducción sería de 2.400 €.
Son cifras ilustrativas. No significan que la declaración real de esa persona vaya a arrojar exactamente esos importes.
¿Qué ocurre si cobras fuera del plazo?
Utilizando el mismo ejemplo, si el año de cobro no permite acogerse a la reducción, la calculadora deja la reducción en 0 €.
En ese caso:
- Rescate: 50.000 €
- Reducción: 0 €
- Importe sujeto estimado: 50.000 €
- Tipo marginal hipotético: 30 %
- IRPF atribuible estimado: 15.000 €
- Neto fiscal estimado: 35.000 €
- Tipo efectivo estimado sobre el rescate: 30 %
La diferencia entre ambos escenarios es importante. Por eso, cuando existen aportaciones antiguas, el año del rescate puede ser tan relevante como la cantidad que decides cobrar.
¿Qué año debes introducir como contingencia o supuesto de liquidez?
No siempre es simplemente “el año en que saco el dinero”.
En una jubilación, con carácter general, la Agencia Tributaria sitúa la contingencia en el momento en el que se accede a la jubilación correspondiente. En determinados supuestos excepcionales de liquidez, el momento depende de cuándo se cumplen los requisitos que permiten disponer del plan.
Hay un matiz especialmente útil si estás utilizando la posibilidad de disponer anticipadamente de derechos correspondientes a aportaciones con al menos diez años de antigüedad.
Para determinar el inicio del plazo relacionado con la reducción, la Agencia Tributaria señala que no basta con que haya transcurrido esa antigüedad: también debe existir una solicitud expresa de disposición anticipada. A efectos fiscales, el supuesto se produce en el ejercicio en que concurren ambas circunstancias.
El Banco de España también explica la posibilidad de disponer de aportaciones que hayan alcanzado la antigüedad exigida. Banco de España: disponibilidad de aportaciones antiguas de planes de pensiones
Error común: introducir automáticamente como “año del supuesto de liquidez” el primer ejercicio en el que una aportación alcanzó la antigüedad requerida, aunque no se hubiera solicitado entonces la disposición. Si tu reducción depende de este supuesto, conviene revisar el caso antes de ordenar el rescate.
Si estás recurriendo al plan porque necesitas liquidez, también puede ser útil revisar cómo construir un colchón separado con nuestra calculadora de fondo de emergencia. Un plan de pensiones no debería sustituir a un fondo pensado para gastos imprevistos.
Cómo interpretar los resultados de la calculadora
La calculadora devuelve seis resultados. Cada uno responde a una pregunta distinta.
Neto fiscal estimado
Es el importe que quedaría después de restar al rescate el IRPF atribuible estimado calculado por la herramienta.
No debes confundirlo necesariamente con la transferencia que recibirás en tu cuenta bancaria. La retención que practique la entidad pagadora y tu liquidación final del IRPF pueden ser diferentes.
IRPF atribuible estimado al rescate
Representa el coste fiscal que la calculadora asigna al rescate utilizando el tipo marginal que has introducido.
No es una cuota definitiva de Hacienda ni necesariamente coincide con la retención.
Importe que se integra como rendimiento del trabajo
Es el importe sobre el que la calculadora aplica tu tipo marginal estimado.
Si no existe reducción, será igual al rescate completo.
Si existe una reducción de 8.000 € sobre un rescate de 50.000 €, por ejemplo, la herramienta mostrará 42.000 € como importe sujeto estimado.
Importe de la reducción aplicada
Es el 40 % de la parte con derecho al régimen transitorio cuando se cumplen las condiciones temporales que utiliza la herramienta.
Siguiendo el ejemplo anterior:
20.000 € × 40 % = 8.000 € de reducción
No significa que Hacienda te ingrese 8.000 €. Significa que, dentro de este modelo, esos 8.000 € dejan de formar parte del importe utilizado para estimar la tributación del rescate.
Ahorro fiscal estimado por la reducción
La herramienta compara el escenario con reducción frente al escenario sin ella.
Con un tipo marginal hipotético del 30 % y una reducción de 8.000 €:
8.000 € × 30 % = 2.400 € de ahorro fiscal estimado
Cuanto mayor sea el tipo marginal introducido, mayor será el efecto estimado de una misma reducción.
Tipo efectivo estimado sobre el rescate
Mide qué porcentaje del capital total rescatado representa el IRPF atribuido por la calculadora.
En el ejemplo de 50.000 €:
12.600 € ÷ 50.000 € = 25,2 %
Por eso el tipo efectivo puede ser inferior al tipo marginal que has introducido cuando existe una parte del rescate que disfruta de reducción.
Por qué el resultado no es el impuesto exacto que pagarás
Esta es la parte más importante de la calculadora.
No estamos haciendo tu declaración completa de IRPF.
El resultado real puede cambiar, entre otros motivos, por:
- Tu comunidad autónoma de residencia fiscal.
- La cuantía de tu pensión, salario u otros rendimientos del trabajo.
- Otras rentas que obtengas durante el ejercicio.
- Tus circunstancias personales y familiares.
- Los mínimos que puedan resultar aplicables.
- Otras reducciones y deducciones.
- El efecto de los distintos tramos de un impuesto progresivo.
- La retención practicada por la entidad que paga el plan.
- Particularidades fiscales de tu caso concreto.
Además, si tributas bajo normativa foral, debes revisar sus reglas específicas antes de trasladar automáticamente el régimen estatal utilizado como referencia por esta herramienta.
Un tipo marginal del 30 % introducido manualmente significa únicamente: “quiero estimar qué ocurriría si el importe sujeto soportase un coste fiscal del 30 %”. No significa que Hacienda vaya a aplicar exactamente ese porcentaje a cada euro del rescate.
Si quieres entender mejor la diferencia entre una aproximación de este tipo y la tributación completa, nuestra guía de fiscalidad de los planes de pensiones es el siguiente paso más útil.
Lo que esta calculadora no calcula
Hemos preferido una herramienta limitada pero comprensible antes que presentar una cifra aparentemente precisa basada en supuestos que el usuario no ha introducido.
Por eso no calcula:
- Una declaración completa de IRPF.
- El impuesto exacto que saldrá a pagar o devolver.
- Rescates distribuidos durante varios años en forma de renta.
- Una estrategia mixta de capital y renta.
- La modalidad fiscalmente óptima entre varias alternativas de cobro.
- El régimen específico de determinados sistemas constituidos a favor de personas con discapacidad.
- La coordinación fiscal de varios rescates o de varios planes.
- La normativa foral aplicable a casos concretos.
- El efecto exacto de todas tus rentas, mínimos y deducciones.
Esto también significa que el rescate con menor impuesto no tiene por qué ser siempre el que te convenga más. Hay que tener en cuenta cuánto dinero necesitas, durante cuánto tiempo, qué otros ingresos tendrás y qué parte del ahorro quieres mantener invertida.
Si el rescate todavía está lejos y quieres proyectar cómo puede evolucionar tu ahorro, puedes utilizar nuestra calculadora de interés compuesto y consultar cómo funciona el interés compuesto dentro de un plan de pensiones.
¿Capital o renta? La calculadora solo resuelve una parte de la decisión
Cobrar todo el plan de una vez concentra una cantidad elevada de rendimiento del trabajo en un mismo ejercicio. Cobrarlo paulatinamente puede repartir el impacto fiscal, aunque el resultado concreto dependerá del resto de tus rentas y de las condiciones de tu plan.
Esta calculadora no compara ambas alternativas porque para hacerlo correctamente necesitaríamos más información: ingresos previstos en cada ejercicio, importe de las retiradas futuras, horizonte temporal y otras circunstancias fiscales.
Hay además un motivo por el que algunas personas analizan un cobro parcial en capital: aprovechar, cuando procede, el régimen transitorio asociado a aportaciones anteriores a 2007 y mantener el resto para otros cobros. La Agencia Tributaria admite que, en prestaciones mixtas, el beneficiario pueda identificar qué parte del capital corresponde a aportaciones anteriores a esa fecha, incluida la rentabilidad atribuible según corresponda.
No conviertas esto en una regla automática. Que exista una reducción fiscal no significa que debas rescatar el máximo posible en capital. Hay que comparar el ahorro conseguido con el impacto que genera añadir ese capital al resto de tus rendimientos del trabajo.
Qué revisar antes de ordenar el rescate
Antes de pulsar el botón definitivo en tu entidad, merece la pena hacer cuatro comprobaciones.
1. Pide el desglose del capital anterior a 2007.
No trabajes con una estimación de memoria si la reducción puede representar miles de euros.
2. Confirma la fecha de tu contingencia o supuesto de liquidez.
Un error de ejercicio puede cambiar completamente la aplicación de la reducción.
3. Simula varios tipos marginales.
Si no conoces tu marginal final, compara un escenario bajo, uno central y uno más exigente. Así tendrás un rango de resultados.
4. Mira el conjunto de tus ingresos del ejercicio.
Cobrar una pensión pública, seguir trabajando, recibir otras rentas o rescatar varios productos puede alterar el resultado final.
Si todavía estás en fase de acumulación y no tienes previsto rescatar, puede tener más sentido revisar antes las mejores plataformas para planes de pensiones y comprobar costes, oferta y características del producto antes de mover el ahorro.
También puedes consultar el resto de nuestras calculadoras financieras para hacer otras simulaciones relacionadas con ahorro e inversión.
¿Y si tienes varios planes de pensiones?
Aquí la planificación se vuelve más delicada.
La Agencia Tributaria recoge, siguiendo el criterio del TEAC, que cuando existen prestaciones de distintos planes asociadas a una misma contingencia, la reducción puede alcanzar las cantidades percibidas en capital dentro del ejercicio de la contingencia y los dos siguientes, siempre sobre la parte correspondiente a aportaciones realizadas hasta el 31 de diciembre de 2006 y cumpliendo los requisitos aplicables.
La calculadora no coordina automáticamente varios planes ni varios rescates entre ejercicios. Si tienes derechos antiguos repartidos entre distintas entidades, merece la pena analizar todos los planes como un conjunto antes de empezar a cobrar.
Este es uno de esos casos en los que ahorrar unos minutos de planificación puede salir caro: rescatar primero y preguntar después limita mucho tus opciones.
Qué hacer con tu planificación de jubilación después del cálculo
La fiscalidad importa, pero no debería ser la única variable.
Si aún estás decidiendo qué vehículo utilizar para el ahorro que no necesitas rescatar, puedes comparar las diferencias entre fondos de inversión y planes de pensiones. La fiscalidad, la liquidez y la flexibilidad son diferentes y pueden hacer que una alternativa tenga más sentido según tu objetivo.
También puedes revisar nuestra comparativa de ETFs frente a planes de pensiones si quieres entender qué cambia cuando utilizas un producto de inversión sin las mismas reglas de rescate.
La idea no es sustituir automáticamente un producto por otro. Es entender qué función cumple cada uno y evitar tomar una decisión solo por una ventaja fiscal aislada.
Conclusión
La calculadora de rescate de plan de pensiones está pensada para darte una estimación clara del impacto fiscal de cobrar un capital, sin fingir una precisión que no puede ofrecer con solo cuatro o cinco datos.
Si tienes aportaciones anteriores a 2007, presta especial atención a dos cifras: qué parte del rescate puede acogerse realmente al régimen transitorio y en qué ejercicio cobras el capital. Ahí puede haber una diferencia fiscal relevante.
Utiliza el resultado como punto de partida. Antes de un rescate elevado, comprueba el desglose de tu plan, revisa tu tipo marginal con el conjunto de tus rentas y, si tu situación es compleja, contrasta el cálculo con un asesor fiscal. La mejor decisión no es necesariamente pagar el mínimo impuesto posible, sino rescatar de una forma coherente con tus necesidades y tu situación fiscal real.