Resumen rápido
- LANDE es una plataforma de crowdlending agrícola: conecta inversores con agricultores y empresas que buscan financiación.
- Puedes empezar desde 50 € por préstamo en la inversión manual y en el Auto-Invest básico.
- Los préstamos pueden estar respaldados por tierras, maquinaria, cosechas u otras garantías, según el proyecto.
- Puedes seleccionar préstamos manualmente o utilizar Auto-Invest para automatizar la inversión.
- Tener una garantía no significa que tu inversión esté garantizada. Existe riesgo de retraso, impago y recuperación parcial.
- LANDE dispone de mercado secundario, pero no debes tratarlo como liquidez garantizada.
- Para un residente fiscal en España, los intereses obtenidos deben tenerse en cuenta en la declaración de la renta.
- Si quieres valorar la plataforma más allá de su funcionamiento, puedes consultar nuestras opiniones sobre LANDE.
¿Qué es LANDE Finance y en qué estás invirtiendo realmente?
LANDE es una plataforma europea de financiación participativa especializada en el sector agrícola. Su función consiste, simplificando bastante, en poner en contacto a empresas que necesitan financiación con inversores dispuestos a prestarles dinero.
Encaja dentro de lo que conocemos como crowdlending: en lugar de que toda la financiación proceda de un banco, numerosos inversores pueden aportar pequeñas cantidades hasta completar un préstamo.
En el caso de LANDE, es más preciso hablar de financiación P2B —person to business— que del típico préstamo P2P entre particulares, porque los prestatarios son agricultores, explotaciones y otras empresas relacionadas con el sector.
Esto es importante porque aclara uno de los errores más frecuentes.
Invertir en LANDE no significa comprar una finca, un tractor ni una parte de una explotación agrícola. Estás financiando deuda. Si un terreno o una máquina aparece como garantía, ese activo sirve como respaldo del préstamo bajo unas condiciones concretas, pero tú no pasas a ser su propietario.
Si quieres entender primero cómo encaja este modelo dentro de las inversiones alternativas, nuestra guía para invertir en préstamos P2P desde España explica las bases con más detalle.
¿Para qué necesitan el dinero los agricultores?
Las necesidades pueden ser muy diferentes.
Una explotación puede necesitar financiación para comprar semillas y fertilizantes antes de una campaña, adquirir nueva maquinaria, ampliar una finca o cubrir temporalmente gastos hasta cobrar una cosecha o determinadas ayudas.
Por eso encontrarás proyectos con finalidades, plazos y garantías diferentes. Puedes profundizar en esta otra guía sobre cómo funcionan los préstamos agrícolas.
La diferencia también es importante desde el punto de vista del inversor. Financiar la compra de un terreno hipotecado no tiene exactamente el mismo perfil de riesgo que financiar una campaña utilizando una cosecha futura como garantía.
Cómo funciona LANDE: desde que el agricultor pide el préstamo hasta que tú cobras
El mecanismo es relativamente sencillo de entender. Lo importante está en los detalles de cada operación.
1. El agricultor solicita financiación
Una empresa agrícola presenta su solicitud y explica cuánto dinero necesita, para qué quiere utilizarlo y cómo espera devolverlo.
LANDE analiza posteriormente la operación. Según la propia plataforma, en su evaluación tiene en cuenta factores como la situación financiera del prestatario, su historial, la finalidad del préstamo, la actividad agrícola y las garantías disponibles.
Que LANDE realice este análisis no elimina el riesgo de crédito. Sigue siendo responsabilidad del inversor entender qué está financiando.
2. LANDE estructura y publica el préstamo
Si el proyecto supera el proceso de evaluación, se determinan sus condiciones y aparece en la plataforma.
El inversor puede consultar datos como:
- importe solicitado;
- tipo de interés;
- plazo;
- finalidad de la financiación;
- tipo de garantía;
- LTV cuando corresponda;
- calendario de devolución;
- información disponible sobre el prestatario.
Aquí empieza realmente el trabajo del inversor.
Un préstamo que ofrece un interés superior no tiene por qué ser automáticamente una oportunidad mejor. Un mayor interés puede estar compensando un mayor riesgo.
3. Los inversores aportan el capital
Puedes elegir cuánto quieres aportar respetando el mínimo correspondiente.
Si un agricultor necesita 100.000 €, por ejemplo, no tienes que financiar los 100.000 €. Puedes participar con 50 €, 100 €, 500 € o la cantidad que decidas dentro de las condiciones de la plataforma.
Cuando suficientes inversores completan la financiación, el préstamo se formaliza y el dinero pasa al prestatario conforme al procedimiento establecido.
4. El agricultor devuelve el préstamo
A partir de ahí, recibes capital e intereses siguiendo el calendario de pagos de esa operación.
Y este detalle importa bastante: no todos los préstamos devuelven el dinero de la misma forma. Algunos amortizan principal progresivamente, mientras que otros concentran una parte importante —o prácticamente todo— al vencimiento.
5. Si hay problemas, comienza el proceso de recuperación
Un retraso no significa automáticamente que hayas perdido el dinero. LANDE puede iniciar gestiones de cobro, negociar determinadas soluciones o recurrir a la ejecución de garantías y a procedimientos judiciales cuando corresponda.
Pero tampoco debemos irnos al extremo contrario.
Una garantía no asegura que recuperes el 100 % ni que lo hagas rápidamente. Vender un activo puede llevar tiempo, puede tener costes y el precio finalmente obtenido puede ser inferior a su valoración previa.
Cómo empezar a invertir en LANDE desde España
La operativa es bastante accesible, pero no conviene confundir facilidad de uso con ausencia de riesgo.
Crear la cuenta y verificar tu identidad
El primer paso es registrarte y completar el proceso de identificación.
Como plataforma europea regulada de financiación participativa, LANDE aplica procedimientos de identificación y prevención de blanqueo de capitales. También recopila determinada información necesaria para clasificar y evaluar al inversor.
Los inversores considerados no sofisticados cuentan además con mecanismos de protección específicos del marco europeo. Entre ellos se encuentra un periodo de reflexión de cuatro días naturales para determinadas inversiones realizadas manualmente.
Ingresar dinero
Los préstamos de LANDE se financian en euros.
La plataforma utiliza servicios de pago de Lemonway. Una distinción que merece la pena tener clara es esta:
el dinero que todavía tienes disponible en tu saldo y el dinero que ya has prestado a un agricultor no asumen el mismo riesgo.
Una vez que inviertes en un préstamo, tu recuperación depende del cumplimiento de ese préstamo y de los mecanismos previstos si aparecen problemas.
Elegir un proyecto
Aquí no deberías fijarte solamente en la rentabilidad anunciada.
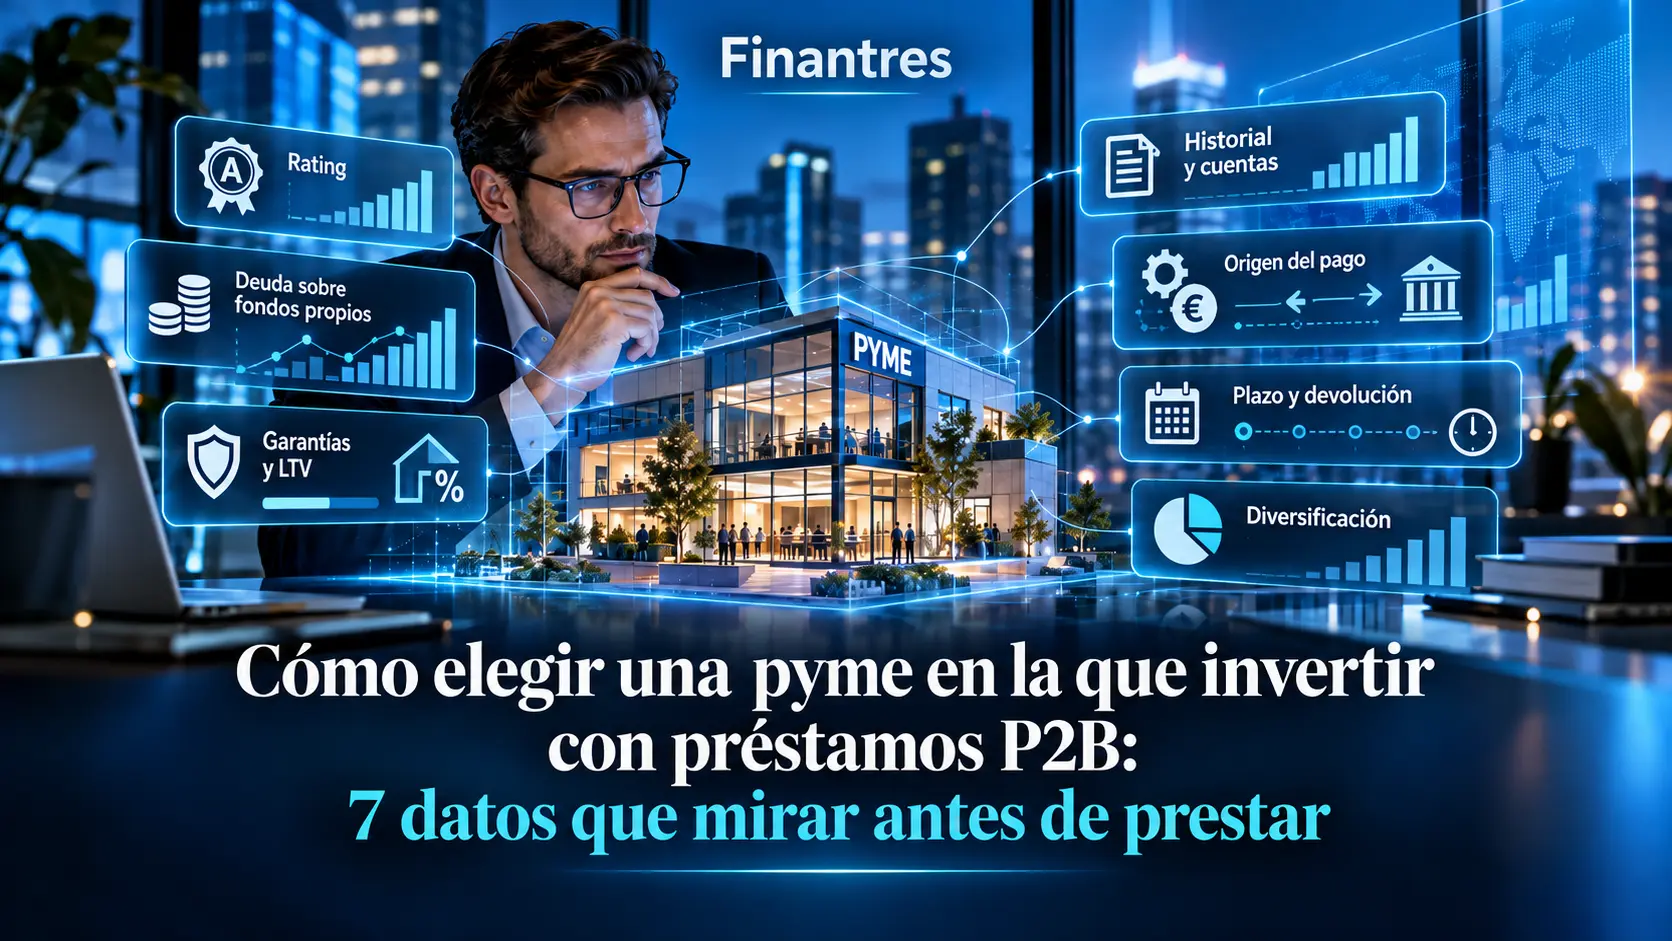
Antes de aportar dinero, como mínimo revisaría:
| Qué mirar | Por qué importa |
|---|---|
| Finalidad | Te ayuda a entender para qué se utiliza realmente el dinero |
| Prestatario | Es quien tendrá que devolverte el préstamo |
| Plazo | Determina cuánto tiempo puede quedar comprometido tu capital |
| Tipo de interés | Es la remuneración, no una rentabilidad garantizada |
| Garantía | Puede mejorar las posibilidades de recuperación ante un impago |
| LTV | Relaciona la deuda con el valor del activo que la respalda |
| Calendario | Indica cuándo recibirás intereses y principal |
| Concentración | Evita depender demasiado de un único prestatario, país o tipo de cultivo |
Si quieres profundizar en esta parte, tenemos una guía específica sobre qué mirar antes de financiar una pyme mediante préstamos P2B.
Elegir cuánto invertir
Puedes comenzar con 50 € por proyecto en la inversión manual.
Que el mínimo sea bajo tiene una ventaja clara: permite repartir una cartera pequeña entre varias operaciones en lugar de concentrarla en un único prestatario.
Pero repartir dinero no elimina por sí solo el riesgo.
Invertir 50 € en veinte explotaciones distintas puede ser mucho más diversificado que colocar 1.000 € en una sola, pero esas veinte explotaciones podrían seguir dependiendo del mismo país, del mismo tipo de actividad agrícola o de riesgos económicos similares.
Invertir y seguir los pagos
Después de confirmar la inversión, podrás seguir la evolución del préstamo y los pagos recibidos desde tu cuenta.
Si después de entender el funcionamiento y los riesgos quieres consultar las oportunidades disponibles, puedes ver los proyectos de LANDE.
Conviene hacerlo después de decidir qué criterios vas a utilizar para seleccionar préstamos, no antes.
Cómo analizar un préstamo de LANDE antes de invertir
Esta es la parte que más puede cambiar el resultado de tu experiencia con la plataforma.
No necesitas convertirte en analista de crédito profesional, pero sí saber interpretar las variables básicas.
Garantía y LTV: qué significan de verdad
Los préstamos de LANDE pueden utilizar diferentes garantías, como terrenos agrícolas, maquinaria, cosechas, ganado u otras estructuras según la operación.
Uno de los datos que puedes encontrar es el LTV —loan to value—, que compara el importe del préstamo con el valor atribuido al activo que lo respalda.
Imagina este ejemplo hipotético:
- Valor de la garantía: 100.000 €.
- Préstamo: 40.000 €.
- LTV: 40 %.
Sobre el papel existe un colchón de 60.000 € entre el préstamo y la valoración del activo.
Eso es positivo, pero no convierte esos 40.000 € en dinero garantizado.
Si hay que ejecutar la garantía, quizá el activo no pueda venderse por 100.000 €. Puede haber gastos legales, deterioro, dificultades para encontrar comprador y meses de espera.
Además, un LTV del 40 % respaldado por un terreno no es necesariamente comparable con un 40 % respaldado por maquinaria o una cosecha.
Un activo en garantía no es lo mismo que una garantía de recompra
Este punto genera bastante confusión en el mundo P2P.
Una garantía real significa que existe un activo que puede utilizarse dentro del procedimiento de recuperación. Una garantía de recompra, en cambio, supone que otra entidad se compromete bajo determinadas condiciones a recomprar un préstamo problemático.
Son conceptos diferentes.
Puedes leer nuestra explicación sobre la garantía de recompra en préstamos P2P para entender mejor la diferencia.
Mira cómo vas a recuperar el principal
LANDE utiliza diferentes calendarios de amortización. Entre ellos aparecen modalidades como:
Annuity. Vas recibiendo amortización de principal e intereses de forma progresiva.
Bullet. Una parte relevante del principal queda para el final, mientras existen pagos durante la vida del préstamo según sus condiciones.
Full bullet. El grueso de la devolución se concentra al vencimiento.
Balloon. Se realizan pagos durante la vida del préstamo, pero queda una cantidad importante pendiente para una fase posterior o el vencimiento.
No necesitas memorizar los nombres.
Lo importante es preguntarte:
¿Cuándo voy a recuperar realmente mis 50 €, 500 € o 1.000 €?
Dos préstamos con el mismo interés y la misma duración pueden producir una experiencia muy diferente si uno te devuelve principal progresivamente y el otro concentra la devolución al final.
No persigas automáticamente el préstamo que más paga
Supongamos que tienes dos proyectos:
- Proyecto A: 10,5 %.
- Proyecto B: 13 %.
No puedes concluir que B es mejor mirando únicamente esos porcentajes.
Necesitarías revisar quién pide el dinero, qué garantía existe, cuál es el LTV, para qué se utiliza la financiación y cómo se devolverá.
La rentabilidad solo tiene sentido cuando la comparas con el riesgo que estás asumiendo.
Inversión manual, Auto-Invest y mercado secundario
No tienes por qué seleccionar cada préstamo manualmente para siempre. LANDE ofrece herramientas para automatizar parte de la inversión.
Auto-Invest básico
El Auto-Invest básico puede comenzar desde 50 € por inversión y busca automatizar la participación en nuevos préstamos.
Tiene menos posibilidades de personalización.
Puede resultar cómodo, pero esa comodidad tiene una contrapartida: si no defines criterios detallados, tienes menos control sobre qué proyectos acaban entrando en tu cartera.
Auto-Invest avanzado
El Auto-Invest avanzado aumenta el mínimo a 100 € por inversión y permite configurar más variables, entre ellas:
- tipo de interés;
- LTV;
- duración;
- tipo de garantía;
- país;
- calendario de pagos.
Para entender las ventajas y limitaciones de este tipo de herramientas puedes consultar nuestra guía de inversión P2P automatizada.
Nuestro consejo si estás empezando: analiza primero algunos préstamos de forma manual.
No porque invertir manualmente sea necesariamente mejor, sino porque así aprenderás qué significan los datos que posteriormente vas a introducir en el automatismo.
Automatizar una estrategia que no entiendes no reduce el riesgo. Simplemente ejecuta esa estrategia más rápido.
¿Hay suficientes préstamos para Auto-Invest?
No necesariamente en todo momento.
Puede existir más dinero buscando oportunidades que proyectos disponibles, de modo que tener una estrategia automática activa no garantiza que todo tu saldo vaya a quedar invertido inmediatamente.
Ese efectivo parado también importa al calcular tu rentabilidad real.
¿Puedes recuperar el dinero antes de que termine el préstamo?
LANDE dispone de mercado secundario, donde determinadas inversiones pueden ponerse a la venta antes de su vencimiento.
Es una herramienta útil, pero hay una frase que conviene recordar:
mercado secundario no significa liquidez garantizada.
Para vender necesitas que exista otro inversor dispuesto a comprar. Además, no todas las operaciones pueden negociarse en cualquier situación y los préstamos con determinados problemas de pago pueden quedar fuera del mercado.
Por eso no invertiría en LANDE dinero que puedas necesitar de forma imprevista dentro de unos meses.
Tu fondo para emergencias y el capital destinado a préstamos agrícolas deberían cumplir funciones completamente diferentes.
Comisiones: el coste que no deberías pasar por alto
LANDE no estructura su propuesta alrededor de una comisión tradicional por cada vez que compras un préstamo. Sin embargo, eso no permite concluir que utilizar la plataforma vaya a ser siempre completamente gratuito.
Hay una condición especialmente importante.
Las condiciones de LANDE contemplan una comisión de mantenimiento para cuentas inactivas cuando transcurren doce meses consecutivos sin realizar nuevas inversiones y existe efectivo disponible susceptible de cobro.
La estructura prevista es:
- 10 € al mes durante los primeros 12 meses de aplicación;
- 50 € al mes posteriormente.
Hay un matiz relevante: recibir pagos de préstamos, ingresar dinero o realizar una retirada no equivale necesariamente a realizar una nueva inversión a efectos de reiniciar la actividad.
Por tanto, si dejas de utilizar LANDE, no conviene olvidarte de un saldo en efectivo dentro de la cuenta.
Este es precisamente el tipo de coste que merece más atención que un mensaje comercial genérico de “sin comisiones”.
¿Está LANDE regulada?
Sí, pero hay que explicarlo correctamente.
SIA LANDE Platform está autorizada por Latvijas Banka, el banco central y supervisor financiero de Letonia, como proveedor europeo de servicios de financiación participativa bajo el Reglamento (UE) 2020/1503.
Además, aparece en el registro de proveedores europeos de financiación participativa de la CNMV para prestar servicios en España.
Eso aporta un marco regulatorio que consideramos importante antes de utilizar cualquier plataforma de este tipo.
Pero una plataforma regulada no convierte sus préstamos en inversiones garantizadas.
La regulación establece requisitos sobre aspectos como funcionamiento, información, conflictos de intereses o protección del inversor. No obliga a que un agricultor pueda devolverte siempre el préstamo.
Tampoco debes confundir estos préstamos con un depósito bancario: las pérdidas derivadas del impago del prestatario no están cubiertas por el Fondo de Garantía de Depósitos.
Si quieres entrar más a fondo en seguridad, impagos, rentabilidad histórica y nuestro veredicto sobre la plataforma, lo desarrollamos en el análisis completo de LANDE opiniones.
Qué pasa si un agricultor deja de pagar
Este es uno de los escenarios que deberías entender antes de invertir, no después de sufrirlo.
Un préstamo puede comenzar acumulando retrasos sin que eso signifique que se ha perdido inmediatamente el capital.
LANDE puede iniciar gestiones de cobro y, dependiendo de la situación, utilizar diferentes vías para intentar recuperar la deuda. Cuando existe una garantía, esta puede formar parte del procedimiento de recuperación.
En determinados casos también puede ser necesario recurrir a procedimientos judiciales.
El problema es el tiempo.
Una ejecución sobre un terreno o una maquinaria no funciona como vender una acción en bolsa. Puede requerir meses, documentación, gastos legales y finalmente encontrar comprador.
Por eso la afirmación correcta es:
la garantía puede mejorar las posibilidades de recuperación, pero no asegura ni el importe que recuperarás ni cuándo lo recibirás.
Los principales riesgos de invertir en LANDE
La especialización agrícola puede ser interesante para diversificar fuera de los mercados cotizados, pero sigue siendo una inversión de riesgo.
Riesgo de impago
El prestatario puede tener problemas para cumplir los pagos.
Puede ocurrir por malos resultados empresariales, costes inesperados, caída de precios agrícolas, problemas de producción o multitud de circunstancias particulares.
Riesgo de la garantía
Que exista un activo como respaldo no significa que pueda venderse rápidamente por el valor utilizado para calcular el LTV.
Este es uno de los motivos por los que no conviene tratar los préstamos garantizados como equivalentes a renta fija sin riesgo.
Riesgo de liquidez
Podrías querer vender y no encontrar comprador.
El mercado secundario ayuda, pero no convierte un préstamo a varios años en efectivo disponible bajo demanda.
Riesgo de concentración
Comprar diez o veinte préstamos no sirve de mucho si todos están expuestos a factores prácticamente idénticos.
Tiene sentido pensar también en:
- países;
- tipos de cultivo;
- prestatarios;
- garantías;
- duración;
- finalidad de los préstamos.
La diversificación no consiste únicamente en contar cuántas posiciones tienes.
Riesgo agrícola
El sector tiene factores específicos: climatología, precios de materias primas, costes energéticos, fertilizantes, plagas, políticas agrícolas o resultados de las cosechas.
Un mismo acontecimiento puede afectar a varios prestatarios simultáneamente.
Riesgo de plataforma
Aunque LANDE esté regulada, ningún intermediario privado está libre de riesgo operativo o empresarial.
Conviene separar siempre dos preguntas:
- ¿Puede tener problemas el agricultor?
- ¿Puede tener problemas la propia plataforma?
Son riesgos distintos.
Ejemplo: cómo podrías repartir 1.000 € en LANDE
Imagina que quieres destinar 1.000 € a este tipo de inversión.
No es una recomendación de cartera, sino un ejemplo para visualizar el riesgo.
Opción A: invertir los 1.000 € en un único préstamo
Es sencillo.
También significa que todo el capital depende del mismo prestatario.
Si paga correctamente, no hay problema. Si entra en dificultades, prácticamente toda tu inversión en LANDE queda afectada por la misma operación.
Opción B: hacer 20 inversiones de 50 €
En este caso, un problema aislado afectaría inicialmente a una proporción mucho menor de la cartera.
Pero todavía puedes mejorar el planteamiento.
Si los veinte préstamos estuvieran concentrados en el mismo país y actividad agrícola, seguirías expuesto a riesgos comunes.
Por eso una diversificación más razonable intentaría repartir también entre diferentes:
- prestatarios;
- países;
- plazos;
- finalidades;
- garantías.
Y hay otro punto que muchas veces se olvida: diversificar no convierte un activo arriesgado en un activo seguro. Simplemente evita depender tanto de que una única operación salga bien.
Cómo tributan los intereses de LANDE en España
Si eres residente fiscal en España, la fiscalidad forma parte de la rentabilidad real de la inversión.
LANDE indica que no practica retención fiscal sobre los intereses bajo su modelo. Eso no significa que esos ingresos estén exentos.
Con carácter general, los intereses obtenidos por prestar dinero a terceros se consideran en España rendimientos del capital mobiliario procedentes de la cesión a terceros de capitales propios y se integran en la base del ahorro.
La propia Agencia Tributaria explica el tratamiento de los intereses de préstamos concedidos a terceros.
En la práctica, esto significa que deberías conservar la documentación necesaria para poder justificar correctamente los intereses obtenidos.
Puedes ampliar esta parte en nuestra guía sobre la fiscalidad de los préstamos P2P en España.
Si manejas cantidades relevantes, inversiones en el extranjero o situaciones fiscales menos habituales, conviene revisar tu caso concreto con un asesor fiscal. No todos los inversores tienen necesariamente las mismas obligaciones informativas.
¿LANDE es una forma de invertir en agricultura?
Sí, pero con un matiz importante.
LANDE te proporciona exposición al crédito del sector agrícola. Tu rendimiento depende fundamentalmente de que los prestatarios cumplan los préstamos que has financiado.
No es lo mismo que:
- comprar terreno agrícola;
- comprar acciones de una empresa del sector;
- invertir en materias primas;
- adquirir participaciones de un fondo agrícola.
Cada alternativa tiene riesgos completamente diferentes.
Si tu interés es el sector en general y no específicamente los préstamos, te interesa más nuestra guía sobre las diferentes formas de invertir en agricultura.
Conclusión
LANDE puede resultar interesante para quien quiere añadir crowdlending agrícola a una cartera y valora poder empezar con cantidades pequeñas. Su especialización, las garantías utilizadas en numerosos préstamos y las herramientas de inversión automática son puntos que merece la pena estudiar.
Pero el enfoque correcto no es entrar buscando simplemente el proyecto que paga el interés más alto. Primero mira quién recibe tu dinero, para qué lo necesita, qué garantía existe, cuál es el LTV, cuándo recuperarás el principal y qué ocurriría si deja de pagar.
Si después de entender esos riesgos LANDE encaja con lo que buscas, puedes estudiar sus proyectos y comparar la plataforma con otras alternativas. Nuestra selección de mejores plataformas de crowdlending puede ayudarte a valorar si realmente es la opción que mejor se ajusta a tu cartera.