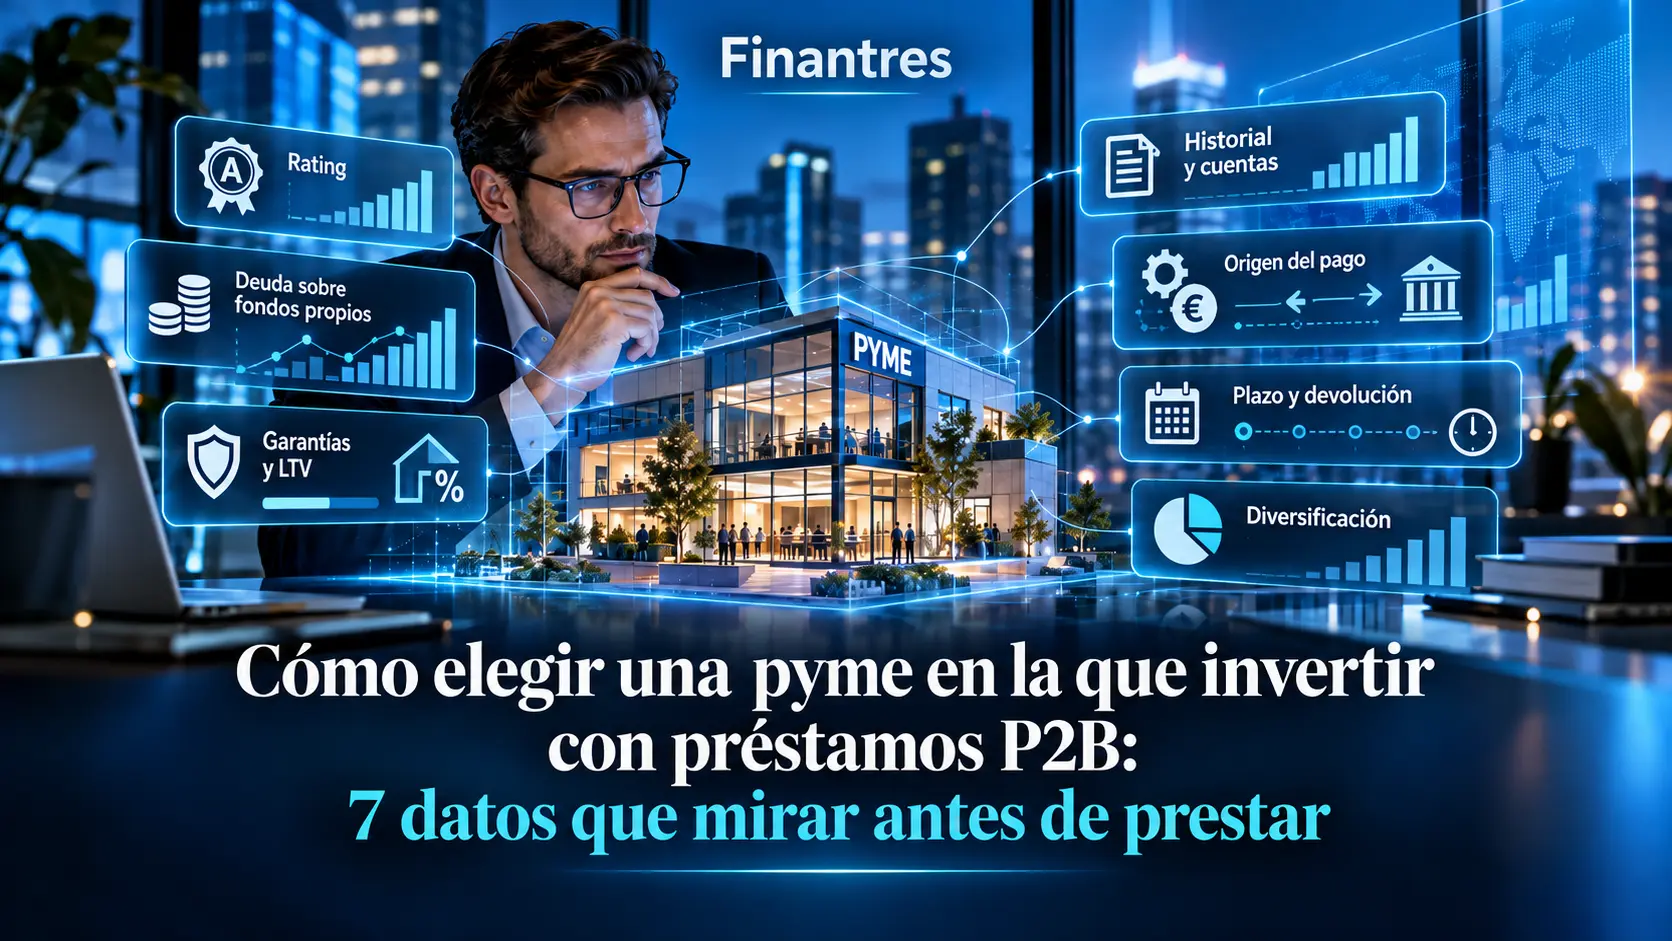
Resumen rápido
- Un tipo alto no es una señal de seguridad. El BCE situó el coste compuesto de los nuevos préstamos a empresas de la zona euro en el 3,77 % en agosto de 2026; los siete proyectos abiertos de Maclear AG revisados el 7 de octubre de 2026 ofrecían entre el 14,3 % y el 16,0 %. Son referencias distintas: el P2B incorpora riesgos adicionales.
- El rating es un filtro, no una garantía. Según el sistema de Maclear AG consultado en octubre de 2026, su escala va de AAA a D y BBB describe una empresa adecuada con riesgo moderado dentro de su metodología.
- El LTV y la deuda sobre fondos propios se leen juntos. En los siete proyectos de Maclear AG revisados el 7 de octubre de 2026, la deuda sobre fondos propios iba de 1,28 a 5,5 y el LTV del 79 % al 144 %.
- La garantía reduce riesgo, pero no asegura el cobro. Según la documentación de Maclear AG consultada en octubre de 2026, puede haber respaldo con maquinaria, existencias, inmuebles o derechos de cobro, sin garantía de recuperación íntegra.
- El Fondo de Provisión tiene límites. Según las condiciones de Maclear AG consultadas en octubre de 2026, recibe el 2 % de cada proyecto financiado con éxito y se utiliza principalmente para cubrir intereses durante retrasos; no es un seguro.
- Diversificar sigue siendo básico. Según la FAQ de Maclear AG publicada el 3 de agosto de 2026, el mínimo del mercado primario es de 50 €, lo que facilita repartir una cartera, pero no convierte ninguna posición en segura.
¿Qué riesgo asumes al invertir en un préstamo P2B?
En un préstamo P2B prestas dinero a una empresa y dependes de su capacidad para devolverte capital e intereses. El riesgo principal es el impago de la pyme, al que se suman el riesgo de recuperación de las garantías, la falta de liquidez, la concentración y el riesgo de plataforma.
P2B es una modalidad de crowdlending enfocada a empresas. Si quieres entender primero la mecánica general, nuestra guía para invertir en préstamos P2P explica cómo funciona este tipo de financiación.
El BCE publicó para agosto de 2026 un coste compuesto del 3,77 % en los nuevos préstamos a empresas de la zona euro. Su encuesta SAFE del segundo trimestre de 2026 también refleja las condiciones de financiación que afrontan las empresas. Frente a ello, los proyectos abiertos de Maclear AG revisados el 7 de octubre de 2026 ofrecían tipos anunciados del 14,3 % al 16,0 %.
No son magnitudes equivalentes ni existe un arbitraje sin riesgo. Si un préstamo empresarial ofrece una remuneración muy superior al crédito bancario convencional, tu trabajo es entender qué riesgos explican esa diferencia.
Los 7 datos que debes mirar antes de prestar a una pyme
Los siete datos sirven para evaluar solvencia, recuperación y concentración antes de comprometer tu dinero:
- Rating: qué mide y cómo se calcula.
- Deuda sobre fondos propios: cuánto apalancamiento soporta la pyme.
- Garantía y LTV: qué respalda el préstamo y qué margen ofrece.
- Historial y cuentas: si el negocio demuestra capacidad de pago.
- Origen del repago: de dónde saldrá realmente el dinero.
- Plazo y estructura de pago: cuándo cobras intereses y cuándo recuperas capital.
- Tamaño de posición: cuánto depende tu cartera de una sola empresa.
Si una ficha de préstamo no te permite responder varias de estas preguntas, la falta de información ya es una información importante para decidir.
¿Qué significa un BBB en el rating de una pyme?
Un rating BBB en Maclear AG significa que la empresa entra en la categoría «adecuada» de su escala interna, con riesgo moderado dentro del modelo de la plataforma. No significa que el préstamo sea seguro ni que ese BBB sea equivalente al de una agencia de rating externa.
Según el sistema de scoring de Maclear AG consultado en octubre de 2026, la escala utiliza diez grados, desde AAA hasta D, y combina factores financieros, cualitativos y de cobertura y liquidez.
Error común: ver BBB y quedarse únicamente con la letra. El rating resume un análisis previo, pero no sustituye la lectura del endeudamiento, las cuentas, la garantía y la capacidad real de generar caja.
Puedes ampliar el contexto sobre este tipo de financiación en nuestra guía de crowdlending para empresas.
¿Qué ratio de deuda sobre fondos propios es razonable?
No existe un ratio de deuda sobre fondos propios razonable para todas las pymes. Cuanto mayor sea el ratio, mayor es el peso de la financiación ajena frente al capital propio, pero su interpretación depende del sector, la estabilidad del negocio y la caja disponible para pagar la deuda.
En los siete proyectos abiertos de Maclear AG revisados el 7 de octubre de 2026, la deuda sobre fondos propios iba de 1,28 a 5,5. Dos empresas situadas en los extremos de ese rango presentan niveles de apalancamiento muy distintos, pero el dato aislado no basta para concluir cuál es mejor prestataria.
Error común: mirar la deuda y olvidarse de la caja. Una pyme puede tener activos y patrimonio sobre el papel y, aun así, sufrir para pagar si los cobros llegan después de sus vencimientos.
¿Qué LTV es razonable en un préstamo P2B?
El LTV compara el importe del préstamo con el valor de la garantía. Un LTV más bajo suele dejar un colchón mayor, pero ningún LTV elimina el riesgo de pérdida ni garantiza que la garantía pueda venderse por el valor utilizado en el cálculo.
La guía de LTV de Maclear AG, publicada el 3 de agosto de 2026, sitúa dentro de su propia metodología un LTV del 40 % al 80 % en menor riesgo, del 80 % al 120 % en riesgo moderado, del 120 % al 160 % en riesgo elevado y del 160 % al 200 % en riesgo alto. Son bandas internas de Maclear AG, no una regla universal del mercado.
Un LTV superior al 100 % implica que el importe del préstamo supera el valor de la garantía utilizado en ese cálculo. Por eso importa tanto saber cómo se ha valorado el activo y cuánto podría obtenerse realmente en una venta forzada.
Según los siete proyectos revisados el 7 de octubre de 2026, los LTV iban del 79 % al 144 %.
Error común: confundir «préstamo con garantía» con «capital garantizado». Según el proyecto, la financiación puede estar respaldada por garantías u otras formas de respaldo; no garantizan la recuperación íntegra.
La guía de Maclear AG sobre los activos que pueden respaldar un préstamo a una pyme explica las diferencias entre inmuebles, maquinaria, existencias y derechos de cobro. También puedes profundizar en nuestra guía sobre crowdlending garantizado.
Historial y cuentas: la pyme debe demostrar que puede pagar
El historial y las cuentas sirven para comprobar si la empresa genera suficiente negocio y caja para asumir deuda nueva. El escenario normal debería ser que el préstamo se pague con la actividad de la empresa, no que haya que ejecutar sus activos.
Busca coherencia entre ventas, rentabilidad, endeudamiento, liquidez y vencimientos. También importa saber si la empresa ha utilizado financiación anteriormente y cómo ha cumplido sus obligaciones.
Según Maclear AG, antes de listar un proyecto realiza comprobaciones de cumplimiento, financieras y legales, además de verificaciones in situ.
Error común: creer que la diligencia debida de la plataforma sustituye la tuya. El filtro previo aporta información y puede descartar operaciones débiles, pero el riesgo económico final continúa siendo del inversor.
¿De dónde saldrá el dinero para devolverte el préstamo?
La fuente de repago es probablemente la pregunta más importante de todas: qué flujo de caja permitirá pagar los intereses y devolver el principal. Un buen rating o una garantía atractiva no compensan una fuente de repago difícil de entender.
Conecta el destino del préstamo con la generación de caja. Si una pyme financia maquinaria, existencias o circulante, pregúntate qué ventas, cobros o ahorro de costes permitirán devolver ese dinero.
Conviene extremar la prudencia cuando el plan depende casi por completo de vender un activo a un precio optimista o de conseguir nueva financiación justo al vencimiento.
Error común: analizar para qué se pide el dinero y no cómo se devolverá. Una inversión empresarial puede tener sentido estratégico y, aun así, generar la caja demasiado tarde para atender el préstamo.
Plazo y estructura de pago: cuándo recuperas realmente el capital
El plazo determina cuánto tiempo permanece expuesto tu dinero; la estructura de pago determina si vas recuperando principal durante el préstamo o lo recuperas al final.
En los proyectos abiertos de Maclear AG revisados el 7 de octubre de 2026, los plazos iban de 9 a 15 meses. Según la documentación de la plataforma, el tipo de interés es fijo durante la vida del préstamo y, salvo que el proyecto establezca otra cosa, los intereses se abonan mensualmente. En los proyectos revisados, el capital se devolvía al vencimiento.
Eso tiene una consecuencia práctica: cobrar intereses cada mes no significa que hayas reducido de forma equivalente el capital que tienes en riesgo.
Si necesitas salir antes, Maclear AG dispone de un mercado secundario. Según su FAQ del mercado secundario, publicada el 3 de agosto de 2026, la venta solo se ejecuta si aparece comprador; una publicación sin comprador caduca a los 14 días y el vendedor paga un 2,5 % únicamente si la operación se completa.
Según datos publicados por Maclear AG, en mayo de 2026 su mercado secundario registró 2,7 millones de euros de volumen y 10.929 operaciones. Ese volumen histórico no garantiza que puedas vender una posición concreta cuando quieras hacerlo.
¿Cuánto prestar a cada empresa?
No existe una cantidad correcta para todos. El tamaño de posición debería ser suficientemente pequeño para que el impago de una sola pyme no desordene tu cartera ni te obligue a asumir una pérdida que no puedes permitirte.
Ejemplo hipotético: si repartes 1.000 € entre 10 prestatarios a partes iguales, cada uno representa el 10 % de esa cartera. Si repartes esos mismos 1.000 € entre 20 prestatarios, cada posición representa el 5 %. La segunda cartera reduce la dependencia de una sola empresa, aunque no elimina el riesgo.
Según la FAQ de inversión mínima de Maclear AG, publicada el 3 de agosto de 2026, el mínimo del mercado primario es de 50 € y el del mercado secundario es de 30 €.
Diversificar tampoco consiste únicamente en sumar empresas. Intenta no concentrar todos los préstamos en un mismo sector, país, tipo de garantía o fecha de vencimiento.
Nuestra guía sobre diversificación desarrolla este principio y el artículo sobre qué porcentaje de tu cartera destinar a deuda privada ayuda a poner el P2B en contexto dentro del patrimonio total.
Cómo analiza Maclear AG a las pymes antes de publicar un préstamo
Maclear AG utiliza scoring, diligencia debida y la información de cada proyecto para filtrar prestatarios antes de publicar una operación. Ese proceso puede mejorar la información disponible, pero no convierte un préstamo en una inversión garantizada.
Maclear AG: scoring y due diligence
El sistema de Maclear AG asigna un rating de AAA a D. Según su explicación del proceso de underwriting publicada el 15 de septiembre de 2026, utiliza un proceso de verificación en tres etapas y afirma rechazar hasta el 90 % de las solicitudes.
La ficha no debería interpretarse como un «aprobado por Maclear AG y, por tanto, seguro». Lo útil es aprovechar ese trabajo previo para hacer una segunda lectura con tus propios criterios.
Si quieres conocer mejor el modelo de la plataforma, puedes ampliar con Maclear AG y la financiación para pymes y con nuestras opiniones sobre Maclear AG.
Maclear AG: qué muestra la ficha de un proyecto
La ficha de cada proyecto permite comparar métricas como rating, deuda sobre fondos propios, LTV, plazo y tipo anunciado. Según Maclear AG, en el corte del 7 de octubre de 2026 había siete proyectos abiertos: seis con rating BBB y uno con A.
| Métrica | Foto a 7 de octubre de 2026 | Qué comprobar |
|---|---|---|
| Rating | 6 BBB y 1 A | No interpretar la letra de forma aislada |
| Deuda sobre fondos propios | 1,28 a 5,5 | Sector, caja y capacidad de atender deuda |
| LTV | 79 % a 144 % | Valor y facilidad de liquidación de la garantía |
| Plazo | 9 a 15 meses | Cuándo recuperas el principal |
| Tipo anunciado | 14,3 % a 16,0 % | Qué riesgo explica esa remuneración |
| Países | Bulgaria (2), Polonia (2), Chequia, Alemania y Letonia | Concentración geográfica |
Fuente de la tabla: fichas de proyectos de Maclear AG, corte del 7 de octubre de 2026. Su página de estadísticas permite consultar los datos de actividad que publica la propia plataforma.
La tabla es una fotografía de ese día, no una recomendación. Un tipo anunciado no es una rentabilidad garantizada.
Maclear AG: qué pasa si una pyme no paga
Si una pyme deja de pagar, comienzan los procedimientos de seguimiento y recobro previstos en el contrato, y la recuperación final dependerá de la situación del prestatario y de las garantías disponibles. Un retraso puede terminar en recuperación total, parcial o en una pérdida.
Según la documentación de Maclear AG consultada en octubre de 2026, cuando un prestatario supera 3 días de retraso, el Fondo de Provisión puede utilizarse para cubrir intereses; a partir de 30 días comienza el cobro amistoso y desde 60 días pueden iniciarse procedimientos legales y ejecución de garantías.
El Fondo de Provisión recibe, según las condiciones de Maclear AG consultadas en octubre de 2026, el 2 % de cada proyecto financiado con éxito. Se utiliza principalmente para cubrir intereses durante retrasos y, en función de los fondos disponibles, puede llegar a cubrir parcialmente pérdidas de principal. No es un seguro ni garantiza el reembolso del capital o de los intereses.
Maclear AG publicó el caso de Vibroedil, un préstamo de 150.000 € cuyo impago se produjo en julio de 2025. Según el caso de recuperación publicado por Maclear AG y actualizado el 19 de junio de 2026, los inversores recuperaron el 100 % del principal mediante un acuerdo directo. Es un único caso y no permite estimar cómo terminarían futuras recuperaciones.
Maclear AG también ofrece Auto-Invest para ejecutar automáticamente una estrategia configurada por el usuario. Auto-Invest automatiza decisiones operativas; no reduce por sí mismo el riesgo del prestatario ni protege el capital.
Si quieres comparar el enfoque de otras plataformas, puedes consultar nuestra selección de mejores plataformas de préstamos P2P.
Rentabilidad neta y fiscalidad: mira lo que queda después de impuestos
La rentabilidad relevante es la que queda después de posibles impagos, costes e impuestos. Un 15 % anunciado no equivale automáticamente a un 15 % neto para un residente fiscal en España.
Ejemplo hipotético: una inversión de 1.000 € durante un año al 15 % generaría 150 € brutos si todo se pagase según lo previsto. Si esos 150 € quedasen íntegramente dentro del primer tramo de la base del ahorro, el resultado tras aplicar un 19 % a ese rendimiento sería de 121,50 €.
Según la escala de la base liquidable del ahorro publicada por la Agencia Tributaria, los primeros 6.000 € se gravan al 19 % y los tramos siguientes utilizan tipos del 21 % al 30 %. El cálculo real depende del conjunto de tus rentas y de tu situación fiscal.
Maclear AG indica en su FAQ fiscal publicada el 3 de agosto de 2026 que no practica retención sobre los rendimientos y que proporciona documentación fiscal descargable.
Para aplicar estas reglas a un residente en España, revisa nuestra guía sobre fiscalidad de los préstamos P2P. Si tienes operaciones relevantes o una situación fiscal particular, conviene comprobar el tratamiento con un asesor fiscal.
Conclusión
Elegir una pyme para invertir mediante préstamos P2B no consiste en buscar el interés más alto. La decisión mejora cuando conectas rating, deuda sobre fondos propios, LTV, garantía, cuentas, fuente de repago, plazo y tamaño de posición.
Maclear AG facilita varios de esos datos y aplica un proceso propio de scoring y diligencia debida, pero eso no elimina el riesgo de crédito ni la posible falta de liquidez. Para un inversor en España también pesa el marco regulatorio: PolyReg no equivale a autorización directa de FINMA y Maclear AG no dispone de licencia o pasaporte ECSP.
Si un préstamo solo te resulta atractivo por su rentabilidad anunciada, todavía te falta información para decidir. Compara cada proyecto con la misma lista de comprobación, limita el peso de cada prestatario y presta únicamente cuando entiendas de dónde saldrá el dinero para devolverte el capital.