Método 50/30/20
Calcula cuánto ahorrar y cómo repartir tus ingresos
Distribuye tu ingreso neto en necesidades, deseos y ahorro con una referencia sencilla del 50 %, 30 % y 20 %.
20 % para ahorro e inversión
Ahorro objetivo al mes
Una referencia para separar el ahorro antes de gastar el resto.
Reparto de tu ingreso mensual
50 + 30 + 20 = 100 %
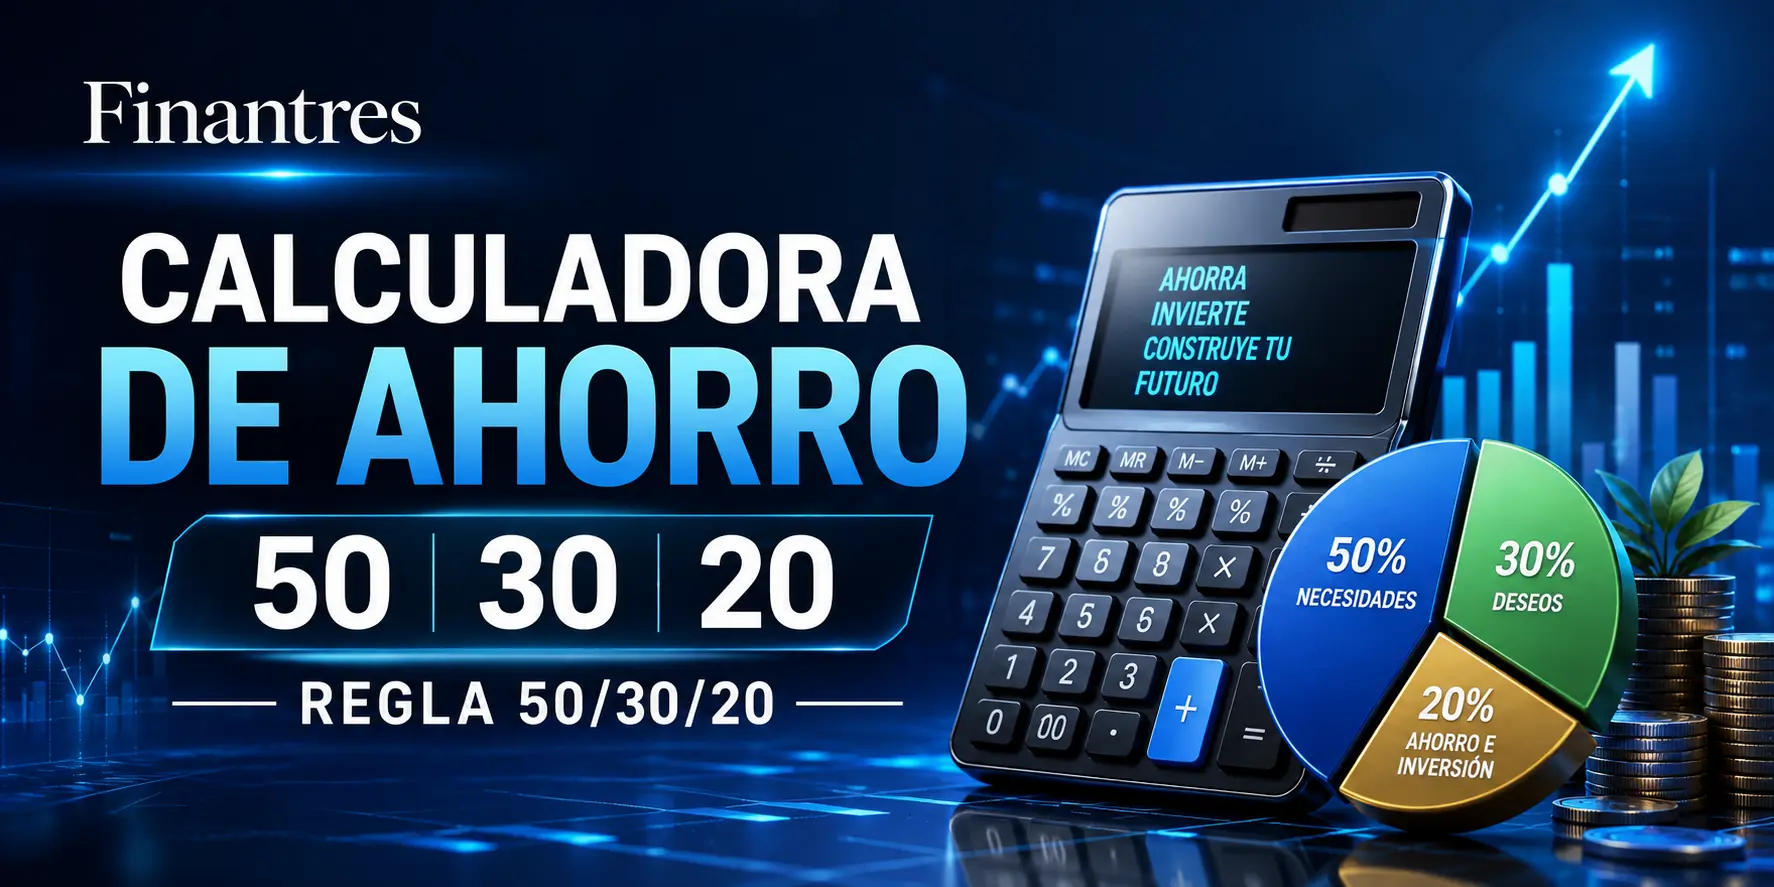
- Necesidades 50 %
- Deseos 30 %
- Ahorro e inversión 20 %
¿Qué entra en cada categoría?
Necesidades (50 %): vivienda, alimentación básica, suministros, transporte esencial, seguros y pagos imprescindibles.
Deseos (30 %): ocio, restauración, viajes, suscripciones y compras no esenciales.
Ahorro e inversión (20 %): fondo de emergencia, objetivos de ahorro, amortización extra de deuda e inversión.
La regla 50/30/20 es una guía orientativa. Si tus gastos esenciales son más altos o más bajos, adapta el presupuesto a tu situación.
Resumen rápido
- La calculadora usa el ingreso neto, no el salario bruto.
- Reparte el 100 % en 50 % necesidades, 30 % deseos y 20 % ahorro e inversión.
- Si introduces ingresos mensuales, también muestra el ahorro anual equivalente. Si introduces ingresos anuales, calcula el ahorro mensual equivalente.
- Es una guía de presupuesto, no una recomendación financiera personalizada ni una regla que tengas que cumplir a cualquier precio.
- Si tus gastos esenciales ya superan el 50 %, el resultado sirve para detectar el desajuste, no para obligarte a recortar necesidades básicas.
Cómo usar la calculadora de ahorro 50/30/20
La herramienta pide únicamente dos datos:
- Tu ingreso neto. Introduce la cantidad que realmente tienes disponible después de impuestos y retenciones.
- La periodicidad. Elige si ese ingreso es mensual o anual.
A partir de ahí, la calculadora aplica automáticamente la regla 50/30/20 y muestra tres cifras:
| Categoría | Porcentaje | Qué representa |
|---|---|---|
| Necesidades | 50 % | Gastos esenciales |
| Deseos | 30 % | Gastos prescindibles o de disfrute |
| Ahorro e inversión | 20 % | Ahorro, objetivos, amortización extra de deuda o inversión |
El resultado que más destacamos es el 20 % destinado a ahorro e inversión, porque suele ser la parte que más cuesta convertir en una cifra concreta. Si quieres profundizar en cómo encaja esa cantidad dentro de tus finanzas personales, nuestra guía de ahorro reúne distintos enfoques para organizarlo mejor.
Cómo calcula la regla 50/30/20 tus cantidades
El cálculo no tiene comisiones, hipótesis de rentabilidad ni ajustes ocultos. Es una división directa del ingreso neto:
- Necesidades = ingreso neto × 50 %
- Deseos = ingreso neto × 30 %
- Ahorro e inversión = ingreso neto × 20 %
La equivalencia entre mensual y anual también es directa:
- Si introduces un ingreso mensual, el ahorro anual es ahorro mensual × 12.
- Si introduces un ingreso anual, el ahorro mensual equivalente es ahorro anual ÷ 12.
Ejemplos prácticos
Estos son ejemplos ilustrativos, no recomendaciones de gasto.
| Ingreso neto | Necesidades 50 % | Deseos 30 % | Ahorro 20 % | Equivalencia del ahorro |
| 1.500 €/mes | 750 €/mes | 450 €/mes | 300 €/mes | 3.600 €/año |
| 2.000 €/mes | 1.000 €/mes | 600 €/mes | 400 €/mes | 4.800 €/año |
| 3.000 €/mes | 1.500 €/mes | 900 €/mes | 600 €/mes | 7.200 €/año |
| 30.000 €/año | 15.000 €/año | 9.000 €/año | 6.000 €/año | 500 €/mes |
Por ejemplo, con 2.000 € netos al mes, la referencia sería reservar 1.000 € para necesidades, 600 € para deseos y 400 € para ahorro e inversión. Que esa distribución sea viable en tu caso depende de tus gastos reales.
Qué entra en necesidades, deseos y ahorro
La parte difícil de la regla no es multiplicar por un porcentaje. Es clasificar bien cada gasto.
Necesidades — 50 %. Aquí entran los gastos imprescindibles para mantener tu vida cotidiana: vivienda, alimentación básica, suministros o transporte esencial. También pueden entrar obligaciones que no puedes dejar de pagar sin consecuencias.
Deseos — 30 %. Son gastos que aportan comodidad o disfrute, pero que podrías reducir si fuera necesario: ocio, viajes, restauración, suscripciones o compras no esenciales. Si quieres localizar pequeñas salidas de dinero que se acumulan casi sin darte cuenta, la calculadora de gastos hormiga puede ayudarte a ponerles una cifra.
Ahorro e inversión — 20 %. Puede destinarse a un fondo de emergencia, objetivos concretos de ahorro, amortización extra de deuda o inversión. La palabra “inversión” no significa que debas invertir automáticamente todo ese 20 %: primero importan tu situación financiera, tu colchón, tus deudas, el plazo de tus objetivos y el riesgo que puedes asumir.
Un matiz útil con las deudas: una cuota mínima obligatoria no es lo mismo que una amortización extra voluntaria. Esta última sí puede formar parte del 20 % reservado a mejorar tu situación financiera.
Qué hacer con el 20 % de ahorro e inversión
La calculadora te dice cuánto supone el 20 %, pero no decide qué deberías hacer con ese dinero. Un enfoque sensato es separar primero seguridad, después objetivos y solo entonces valorar la inversión si encaja contigo.
1. Construye un colchón para imprevistos. Si todavía no tienes uno, puedes estimar una referencia con nuestra calculadora de fondo de emergencia y entender mejor qué es un fondo de emergencia.
No es lo mismo ahorrar para unas vacaciones que guardar dinero para una avería, una pérdida de ingresos o un gasto inesperado. En esta guía explicamos la diferencia entre ahorro y fondo de emergencia.
2. Define para qué estás ahorrando. Poner nombre al objetivo ayuda a decidir su prioridad y el plazo: crear un colchón, reunir dinero para un gasto futuro o acumular capital a más largo plazo.
3. Haz que el ahorro ocurra antes del gasto discrecional. Si esperas a final de mes para ahorrar “lo que sobre”, es fácil que esa cantidad termine siendo menor de la prevista. Una alternativa práctica es automatizar el ahorro para separar la cantidad elegida cuando recibes tus ingresos.
4. Invierte solo la parte que realmente pueda asumir riesgo. Si ya tienes una base financiera razonable y la inversión encaja con tus objetivos y horizonte temporal, puedes empezar por entender cómo invertir para principiantes.
La CNMV señala la importancia de definir el objetivo, el plazo y el riesgo que estás dispuesto a asumir antes de escoger una inversión. Puedes ampliar este punto en su guía para tomar decisiones de inversión.
Si después quieres estudiar dónde hacerlo, puedes comparar nuestras mejores apps para invertir sin asumir que una plataforma concreta sea adecuada para todos los perfiles.
Y si quieres hacer simulaciones de largo plazo con una rentabilidad hipotética, la calculadora de interés compuesto te permite comprobar distintos escenarios. Una simulación sirve para entender números, pero no garantiza una rentabilidad futura.
Qué pasa si la regla 50/30/20 no encaja con tus gastos
No pasa nada: la regla es una referencia, no un examen.
Imagina un ingreso neto de 1.800 € al mes. La calculadora asignaría 900 € a necesidades. Pero si vivienda, suministros, alimentación básica y transporte esencial ya suman 1.100 €, tus necesidades representan aproximadamente el 61 % de tus ingresos.
La conclusión útil no es que estés haciendo mal el 50/30/20. Significa que, con tu estructura de gastos, no puedes aplicar los porcentajes de forma rígida sin tocar partidas importantes.
En ese caso puedes reducir deseos, revisar los gastos esenciales que sí admitan ajustes, comenzar con un porcentaje de ahorro menor o utilizar un sistema más detallado. El presupuesto de base cero puede tener más sentido cuando necesitas asignar cada euro según tu realidad en lugar de partir de tres porcentajes fijos.
Error común: intentar alcanzar el 20 % de ahorro recortando primero alimentación, transporte imprescindible u otros gastos básicos mientras se mantienen intactos gastos claramente prescindibles. El porcentaje debe ayudarte a ordenar prioridades, no a distorsionarlas.
Si tus ingresos cambian de un mes a otro, evita usar como referencia un mes excepcionalmente bueno. Una cifra neta prudente y representativa te dará un resultado más fácil de mantener.
Cómo convertir el resultado de la calculadora en un presupuesto real
La calculadora es un buen punto de partida, pero no conoce tus gastos reales. Para convertir el porcentaje en una decisión útil, compara la referencia con lo que realmente ocurre con tu dinero.
Puedes hacerlo en cuatro pasos:
- Anota ingresos y gastos reales. Nuestra guía para crear tu presupuesto te ayuda a ordenarlos.
- Calcula tus porcentajes reales. Si tus necesidades representan el 58 %, por ejemplo, ya sabes dónde está la principal diferencia respecto al 50/30/20.
- Busca margen donde exista de verdad. Empieza por deseos y gastos poco útiles antes de forzar recortes sobre necesidades.
- Revisa el presupuesto cuando cambie tu situación. Una variación importante de ingresos o gastos puede hacer que una distribución que te servía deje de tener sentido.
La guía de Finanzas para Todos sobre cómo elaborar un presupuesto también recomienda registrar ingresos y gastos, controlar periódicamente el presupuesto y separar dinero para el ahorro cuando sea posible.
La clave es sencilla: primero descubre cuánto propone la regla y después compáralo con tu vida real. Ahí es donde la calculadora se convierte en una herramienta útil y no simplemente en tres porcentajes.
Limitaciones de esta calculadora 50/30/20
Conviene tener claro qué hace la herramienta y qué queda fuera.
La calculadora sí:
- aplica porcentajes fijos del 50 %, 30 % y 20 %;
- usa el ingreso neto que introduces;
- calcula el importe correspondiente a las tres categorías;
- destaca cuánto supone el 20 % de ahorro e inversión;
- convierte el ahorro mensual a anual o el anual a mensual.
La calculadora no:
- analiza tus gastos reales;
- estudia tus deudas ni su coste;
- calcula impuestos o retenciones;
- estima rentabilidades de inversiones;
- incorpora el efecto de la inflación;
- modifica automáticamente los porcentajes según tu situación;
- sustituye un presupuesto detallado ni una recomendación financiera personalizada.
Por eso, el resultado tiene más valor como punto de referencia que como obligación. Si ahorrar el 20 % resulta viable, tendrás una cifra concreta sobre la que trabajar. Si no lo es, habrás detectado que necesitas adaptar el presupuesto en lugar de seguir una regla de forma automática.
Conclusión
La calculadora de ahorro 50/30/20 responde a una pregunta muy concreta: si aplicases esta regla a tus ingresos netos, cuánto correspondería a necesidades, deseos y ahorro e inversión.
Úsala para obtener una primera referencia, compárala con tus gastos reales y adapta tu presupuesto cuando los porcentajes no encajen. El objetivo no es clavar el 50/30/20 todos los meses, sino tomar mejores decisiones con el dinero que realmente tienes disponible.