Resumen rápido
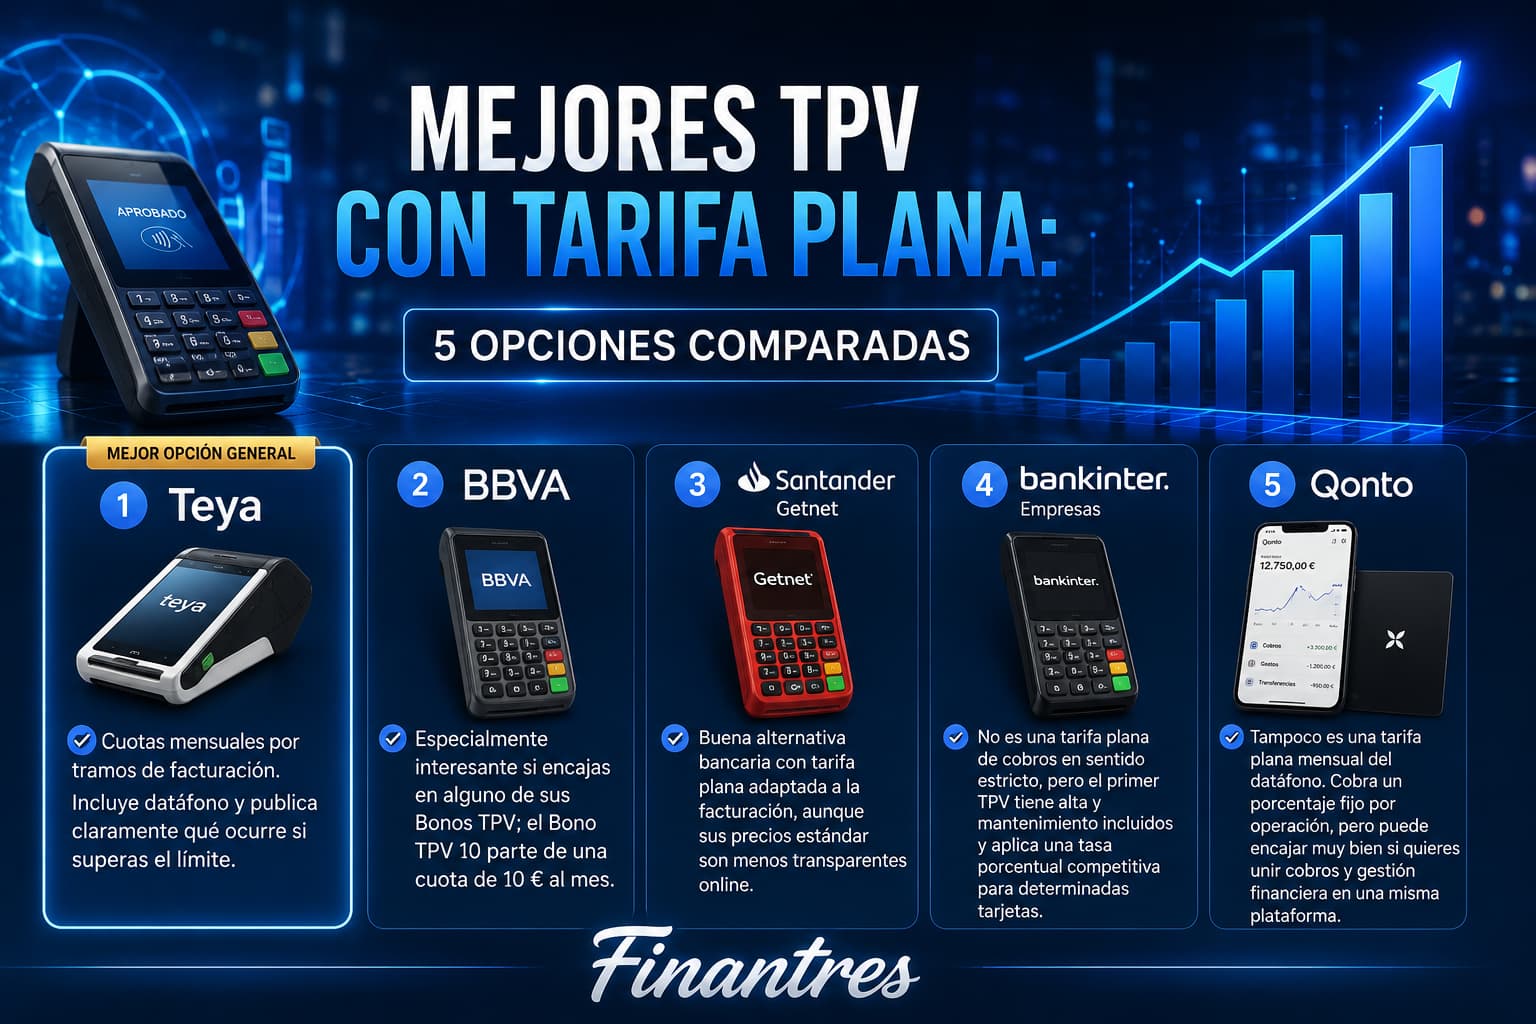
- Nuestra opción recomendada es Teya por la claridad de sus tramos y porque permite saber de antemano cuánto pagarás según el volumen procesado.
- CaixaBank MyCommerce+ puede encajar mejor en negocios estacionales, ya que la cuota se adapta al volumen facturado cada mes.
- Unicaja resulta interesante para volúmenes pequeños, especialmente cuando la mayoría de los cobros se realizan con tarjetas nacionales.
- Cajasiete también ajusta la cuota según la facturación mensual, evitando tener que acertar previamente con un tramo.
- BBVA Bono TPV es una alternativa a valorar si prefieres contratar el servicio con una entidad bancaria.
- Antes de elegir, revisa no solo la cuota: comprueba qué tarjetas están incluidas, cuánto cuesta superar el límite y si existen gastos por terminales adicionales.
Comparativa de los mejores TPV con tarifa plana
| TPV | Cómo funciona | Precio de entrada publicado | Mejor para |
|---|---|---|---|
| Teya | Eliges un tramo de facturación y pagas una cuota fija | 29,90 €/mes + IVA hasta 2.500 € | Nuestra recomendación general |
| CaixaBank MyCommerce+ | La cuota se adapta automáticamente a lo facturado | 12 €/mes + IVA en TPV Android/Mini hasta 2.000 € | Negocios estacionales |
| Unicaja | Seleccionas un tramo mensual | 9 €/mes hasta 1.000 € | Pequeños comercios con mucha tarjeta nacional |
| Cajasiete | Calcula automáticamente la cuota al cierre del mes | Desde 8 €/mes | Negocios que no quieren elegir tramo de antemano |
| BBVA Bono TPV | Cuota fija mediante bonos según volumen | Bono TPV 10 por 10 €/mes | Quien prefiere una solución bancaria |
Si quieres una recomendación directa, empezaríamos por Teya. CaixaBank gana interés cuando la facturación cambia mucho de un mes a otro, mientras que Unicaja puede resultar especialmente competitiva con volúmenes pequeños y pagos principalmente nacionales.
1. Teya: el TPV con tarifa plana que recomendamos
Teya es nuestra primera opción porque su propuesta resulta sencilla de entender: eliges el tramo correspondiente al volumen de pagos con tarjeta y pagas una cuota mensual.
Sus tarifas publicadas son estas:
| Facturación mensual con tarjeta | Cuota mensual |
| Hasta 2.500 € | 29,90 € |
| Hasta 5.000 € | 44,90 € |
| Hasta 7.500 € | 54,90 € |
| Hasta 10.000 € | 59,90 € |
| Hasta 15.000 € | 79,90 € |
| Hasta 20.000 € | 99,90 € |
| Hasta 30.000 € | 139,90 € |
| Hasta 40.000 € | 169,90 € |
| Más de 40.000 € | Tarifa personalizada |
Los precios publicados no incluyen IVA. El número y modelo de datáfonos incluidos también cambia según el tramo.
El punto que más nos gusta es que el coste por superar el límite está claramente definido: Teya aplica un 1,5 % únicamente sobre el volumen que exceda el tramo contratado. La cuota incluye pagos con Visa y Mastercard nacionales y de la UE; algunas tarjetas internacionales, empresariales, comerciales y American Express quedan fuera y tienen condiciones distintas.
Ejemplo práctico: con el tramo de 44,90 € y 5.000 € procesados, la cuota representa aproximadamente un 0,90 % de esa facturación. Si solo cobras 3.000 €, la misma cuota equivale a alrededor del 1,50 %. Es un cálculo orientativo que muestra por qué no interesa contratar más capacidad de la que realmente necesitas.
Si esta estructura encaja con tus cobros, puedes consultar Teya y valorar el tramo más adecuado para tu negocio.
2. CaixaBank MyCommerce+: la mejor si tus ventas cambian mucho
CaixaBank utiliza un sistema distinto. Con MyCommerce+ no necesitas acertar con un tramo fijo durante todo el año: la cuota se ajusta automáticamente según lo que hayas procesado ese mes.
En sus TPV Android y Android Mini, la tarifa publicada parte de 12 € + IVA para facturaciones de hasta 2.000 € y va aumentando por tramos hasta 120 € para importes de entre 20.000,01 € y 25.000 €. Si se superan los 25.000 €, se añaden un 1,15 % sobre el exceso, con un mínimo de 0,05 € por operación.
Esto puede encajar especialmente bien en un restaurante de temporada, una tienda turística o cualquier negocio donde un mes se procesen 3.000 € y al siguiente 9.000 €.
Puedes ampliar las condiciones en nuestra guía del TPV de CaixaBank y contrastarlas con la información oficial de MyCommerce+.
3. Unicaja: especialmente competitiva para volúmenes pequeños
Unicaja ofrece una tarifa plana clásica: eliges el volumen máximo mensual y pagas la cuota asociada.
Los tramos publicados son 9 € hasta 1.000 €, 19 € hasta 2.000 €, 30 € hasta 4.000 €, 42 € hasta 6.000 € y 60 € hasta 10.000 €. Si superas el límite contratado, el exceso se liquida al 1,10 %, con un mínimo de 0,35 € por operación.
Aquí hay una condición especialmente importante: la tarifa plana cubre el procesamiento de tarjetas nacionales. Las tarjetas internacionales quedan fuera de esas condiciones. El mantenimiento del primer TPV está incluido, mientras que los terminales adicionales tienen un coste publicado de 10 € mensuales cada uno.
Por eso la vemos interesante para pequeños comercios, peluquerías, clínicas o negocios locales con un volumen relativamente estable y clientela principalmente nacional.
Tienes más detalles en nuestro análisis del TPV de Unicaja y en las condiciones oficiales de su tarifa plana.
4. Cajasiete: buena alternativa si quieres ajuste automático
Cajasiete ofrece otra fórmula interesante: la cuota se calcula automáticamente al terminar el mes según la facturación procesada, por lo que no tienes que seleccionar previamente un tramo.
La tarifa parte de 8 € mensuales e incluye el primer terminal. Para facturaciones superiores a 25.000 €, Cajasiete publica una cuota de 118 € más un 1,10 % sobre el importe que exceda ese límite.
Nos gusta la mecánica para negocios con meses irregulares, aunque la consideraríamos una opción más específica que Teya o CaixaBank por la propia implantación comercial de la entidad.
5. BBVA Bono TPV: sencilla si prefieres trabajar con un banco
BBVA plantea una tarifa fija mediante su sistema de bonos. El Bono TPV 10 tiene una cuota publicada de 10 € al mes, y la entidad dispone de otros bonos para negocios con una facturación anual superior a 20.000 €.
Es una opción a valorar si quieres mantener el servicio dentro de una entidad bancaria, pero antes de contratar comprobaríamos qué bono corresponde exactamente a tu volumen y qué operaciones quedan incluidas.
Puedes profundizar en nuestra review del TPV de BBVA antes de decidir.
¿Cuándo compensa realmente un TPV con tarifa plana?
La tarifa plana suele tener más sentido cuando tu volumen de cobros con tarjeta es bastante estable y utilizas buena parte del tramo que pagas. Si procesas muy poco o tus ventas son extremadamente irregulares, un modelo exclusivamente variable puede salir mejor.
No confundas tampoco tarifa plana con un TPV sin comisiones. Puede haber costes fuera de la cuota, tarjetas excluidas, terminales adicionales o cargos por superar el volumen contratado.
Antes de firmar, revisaríamos solo cuatro cosas:
- Facturación real con tarjeta: utiliza varios meses, no tu mejor mes.
- Coste del exceso: puede cambiar bastante el resultado si superas el tramo con frecuencia.
- Tarjetas incluidas: especialmente importante si recibes turistas o tarjetas corporativas.
- Costes adicionales: terminales extra, mantenimiento, IVA, vinculaciones o condiciones de cancelación.
Nuestra guía de comisiones de TPV y el análisis sobre cuánto cuesta realmente un TPV te ayudarán a comprobar estos gastos sin convertir este artículo en una comparativa general de datáfonos.
También conviene saber quién presta el servicio de pagos y revisar sus condiciones contractuales. La adquisición de operaciones de pago forma parte de los servicios regulados de pago que explica el Banco de España en su guía sobre entidades de pago.
¿Cuál elegiríamos?
Para un pequeño o mediano negocio que busca previsibilidad y una estructura fácil de comprobar, nuestra primera opción es Teya. Sus tramos están publicados y resulta sencillo calcular qué pagarás si superas el límite.
Elegiríamos CaixaBank si los cobros cambian mucho cada mes y prefieres que la cuota se reajuste automáticamente. Unicaja tiene especial sentido para volúmenes bajos o medios con mucha tarjeta nacional, mientras que Cajasiete y BBVA son alternativas que merece la pena comparar según tu zona y relación bancaria.
Si tu prioridad absoluta es pagar lo mínimo, no des por hecho que una tarifa plana ganará siempre: compara también las opciones de TPV baratos con tus cifras reales.
Conclusión
El mejor TPV con tarifa plana no es necesariamente el que anuncia la cuota mensual más pequeña, sino el que mantiene un coste razonable cuando introduces tu volumen real, tus tipos de tarjeta y los meses en los que vendes más o menos.
Teya es nuestra recomendación general por la claridad de sus tramos y condiciones de exceso. CaixaBank puede encajar mejor con negocios estacionales y Unicaja destaca especialmente en volúmenes pequeños con tarjeta nacional.
Antes de contratar, compara varios meses de cobros y revisa exactamente qué incluye la cuota. Si Teya encaja con ese análisis, puedes revisar su propuesta para tu volumen de ventas. Si prefieres ampliar primero la comparación, tienes nuestra selección de mejores datáfonos del mercado.