Resumen rápido
- Ahorra antes de gastar en cosas prescindibles si no tienes colchón para imprevistos o tienes un gasto importante próximo.
- Gasta sin culpa cuando puedes pagarlo sin endeudarte y sin tocar el dinero reservado para tus objetivos.
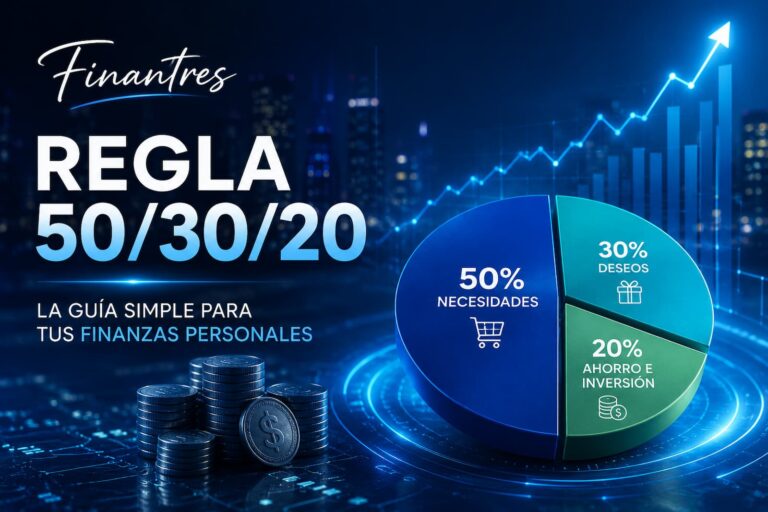
- No necesitas un porcentaje universal: una regla como la 50/30/20 puede servir como referencia, pero debes adaptarla a tus números.
- Si dudas ante una compra no esencial, espera 24 horas y vuelve a valorar si realmente te compensa.
¿Es mejor gastar o ahorrar?
Para la mayoría de decisiones del día a día, este orden funciona bien:
- Cubre lo necesario: vivienda, alimentación, transporte y demás gastos básicos.
- Reserva dinero para gastos que sabes que llegarán: pagos anuales, reparaciones previstas o proyectos ya decididos.
- Ahorra para imprevistos y objetivos.
- Gasta el resto con intención.
Un presupuesto sirve precisamente para fijar esas prioridades antes de que el dinero desaparezca en pequeñas compras. Finanzas para Todos recomienda registrar ingresos y gastos y, cuando sea posible, reservar una cantidad para el ahorro antes de otros gastos variables menos necesarios. Puedes ampliar este punto en su guía oficial para elaborar un presupuesto.
Esto no significa que gastar en ocio esté mal. Un capricho debería competir contra tu dinero disponible para caprichos, no contra el fondo de emergencia o un objetivo importante.
Si sistemáticamente terminas el mes al límite, el problema ya no es decidir sobre una compra concreta. Conviene revisar primero cómo no gastar más de lo que ganas.
La regla de 4 preguntas antes de gastar
Ante una compra no esencial, pregúntate:
- ¿Estaba previsto este gasto? Si ya tenía sitio en tu presupuesto, es una señal favorable.
- ¿Puedo pagarlo sin deuda y sin tocar mi colchón? Si no puedes, normalmente es mejor esperar.
- ¿Seguiré cumpliendo mi ahorro del mes? Si la compra obliga a cancelar un objetivo que habías priorizado, piensa dos veces.
- ¿Lo seguiré queriendo dentro de unos días? Esperar 24 horas ayuda a separar una compra deseada de una compra impulsiva.
Ejemplo práctico: imagina que quieres unas zapatillas de 120 €. Si ya has cubierto tus gastos, has separado el ahorro previsto y esos 120 € salen de tu presupuesto de ocio, puedes comprarlas sin convertir cada gasto en un motivo de culpa.
Si para pagarlas tienes que sacar 120 € del dinero reservado para una avería o un objetivo importante, ahorrar y esperar tiene mucho más sentido.
Y si no es una compra puntual, sino una suma constante de gastos que apenas recuerdas, revisa cómo dejar de malgastar dinero sin caer en recortes extremos.
¿Cuánto deberías ahorrar antes de gastar en caprichos?
No hay una cifra válida para todos. Tus ingresos, gastos básicos, estabilidad laboral y responsabilidades familiares cambian el margen que necesitas.
Como referencia general, Finanzas para Todos habla de un fondo de emergencia equivalente a entre tres y seis meses de gastos básicos, ajustándolo a las circunstancias de cada persona. También deja claro que ese dinero está pensado para imprevistos, no para vacaciones o inversiones. Puedes consultar su explicación sobre cuánto debería tener un fondo de emergencia.
En Finantres tienes una guía específica sobre el fondo de emergencia y una calculadora de fondo de emergencia para aterrizar esa referencia a tus propios gastos.
Consejo práctico: si todavía no tienes colchón, no hace falta prohibirte cualquier ocio. Reserva una cantidad asumible para disfrutar y utiliza la mayor parte de tu margen para construirlo. Un sistema sostenible suele ser más útil que ahorrar de forma extrema durante unas semanas y abandonarlo después.
Haz que la decisión sea automática
Ahorrar resulta más sencillo cuando no tienes que volver a decidir cada semana qué hacer con el dinero.
Puedes separar una cantidad nada más cobrar, organizar el dinero por categorías o programar aportaciones automáticas. El Banco de España explica que las herramientas de ahorro automático pueden utilizar reglas como aportaciones periódicas, porcentajes de ingresos o redondeos de compras. Puedes consultar su explicación sobre cómo automatizar pequeños ahorros.
También tienes nuestra guía para automatizar el ahorro si quieres montar el sistema paso a paso.
Para separar ahorro y gasto desde una misma app, la mejor opción práctica que recomendamos en Finantres para este caso es bunq. Permite organizar el dinero por categorías, establecer límites de gasto y automatizar distintas partes del presupuesto; algunas funciones dependen del plan utilizado.
Si este sistema encaja contigo, puedes revisar bunq y sus condiciones desde Finantres antes de decidir.
La herramienta importa menos que la regla: primero decide cuánto quieres guardar y cuánto puedes gastar; después automatiza esa decisión.
Ejemplo: gastar o ahorrar con 1.800 € al mes
Supongamos, como ejemplo hipotético, que ingresas 1.800 € netos al mes:
- 1.100 € para gastos necesarios.
- 150 € para gastos previstos que no llegan todos los meses.
- 200 € para ahorro.
- 350 € para ocio, compras y margen.
Quieres comprar algo que cuesta 90 €. Si sale de esos 350 € y el resto del plan sigue intacto, gastar esos 90 € no desordena tus finanzas.
Ahora imagina que la compra cuesta 450 €. Para hacerla tendrías que utilizar los 200 € reservados para ahorrar. En ese caso, esperar uno o dos meses y ahorrar específicamente para la compra es mucho más coherente.
Ese es el punto: ahorrar no consiste en guardar todo lo posible. Consiste en reservar dinero para seguridad y objetivos antes de decidir qué parte está realmente disponible. Puedes profundizar en esa parte en nuestra guía general de ahorro.
Conclusión
Entre gastar o ahorrar, la mejor regla es sencilla: ahorra primero el dinero que tiene una función importante y gasta después el que realmente está libre.
Antes de una compra no esencial, comprueba que puedes pagarla sin endeudarte, que no necesitas tocar tu fondo de emergencia y que no rompe un objetivo de ahorro importante para ti.
Si esas condiciones se cumplen, gastar puede ser una decisión perfectamente razonable. Tener unas buenas finanzas no significa decir siempre que no; significa saber cuándo puedes decir que sí.