Resumen rápido
- Invertir en agricultura puede hacerse de varias formas: tierra física, empresas agrícolas, ETFs, materias primas o préstamos a explotaciones.
- En el crowdlending agrícola, el inversor financia una deuda y recibe intereses si el prestatario cumple con los pagos.
- Los préstamos pueden estar respaldados por tierras, maquinaria, cosechas u otras garantías, pero eso no significa que el capital esté garantizado.
- La tierra suele tener un valor más estable; la maquinaria se deprecia y las cosechas están mucho más expuestas al clima, la producción y los precios.
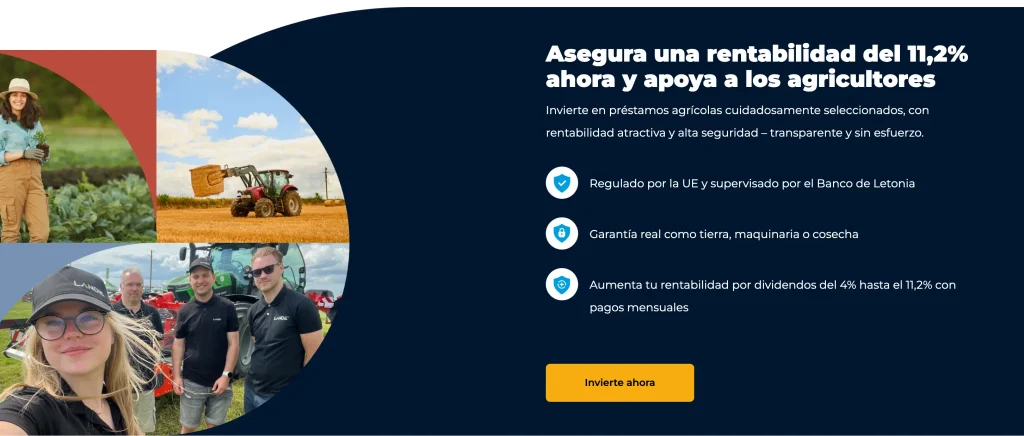
- Plataformas especializadas como LANDE permiten participar desde 50 € por préstamo, lo que facilita diversificar entre distintos proyectos.
- Desde España hay que tener en cuenta el riesgo de impago, la liquidez, la regulación de la plataforma y la fiscalidad de los intereses.
Qué significa realmente invertir en agricultura
La expresión invertir en agricultura engloba cosas muy diferentes. Comprar una finca no tiene casi nada que ver con comprar un ETF agrícola, y ninguna de esas opciones funciona igual que prestar dinero a un agricultor.
Por eso, antes de hablar de rentabilidad, merece la pena tener claro qué activo estás comprando y de dónde debería salir tu beneficio.
| Forma de invertir | Qué tienes realmente | Liquidez | Capital inicial | Riesgo principal |
|---|---|---|---|---|
| Tierra agrícola | Un inmueble o terreno | Muy baja | Alto | Precio, explotación y venta |
| Acciones agrícolas | Participaciones en empresas | Alta | Bajo | Empresa y mercado |
| ETFs agrícolas | Una cesta de compañías | Alta | Bajo | Mercado y sector |
| Materias primas | Exposición a trigo, maíz, etc. | Variable | Variable | Precio y volatilidad |
| Préstamos agrícolas | Crédito frente a un prestatario | Baja | Bajo/medio | Impago y recuperación |
Comprar tierra puede tener sentido para un patrimonio elevado que quiera propiedad directa, pero exige bastante capital y su venta puede tardar. Para un pequeño inversor español, existen vías mucho más accesibles.
Una de ellas son los ETFs vinculados al sector. Productos como el VanEck Agribusiness UCITS ETF permiten exponerse a empresas relacionadas con agricultura, fertilizantes, maquinaria o alimentación sin comprar una explotación directamente. Puedes profundizar en nuestra selección de ETFs para invertir en agricultura.
Otra posibilidad consiste en exponerse a cultivos y materias primas. Pero invertir en trigo no significa financiar a un productor de trigo. Son inversiones distintas, con motores de rentabilidad y riesgos diferentes. Si te interesa esa vía, tienes una guía específica sobre cómo invertir en trigo.
La alternativa que nos interesa aquí son las inversiones rurales mediante préstamos: financiar una explotación agrícola y cobrar intereses a cambio de asumir riesgo crediticio.
Cómo funciona invertir en agricultura mediante préstamos
El funcionamiento es más sencillo de lo que puede parecer.
Un agricultor o una empresa necesita capital para comprar una finca, adquirir maquinaria, financiar una campaña o cubrir necesidades de producción. En lugar de obtener todo el dinero mediante financiación bancaria, puede acudir a una plataforma de financiación participativa.
La plataforma estudia el proyecto, analiza al prestatario, estructura la financiación y publica una oportunidad de inversión. Después, distintos inversores aportan pequeñas partes del préstamo.
Por ejemplo, una explotación podría necesitar 50.000 €. En lugar de que una sola persona preste los 50.000 €, cientos de inversores podrían financiar pequeñas fracciones.
A cambio, el prestatario se compromete a devolver:
capital + intereses
según un calendario establecido.
Este modelo forma parte del crowdlending, una modalidad de financiación participativa en la que los inversores prestan dinero en lugar de adquirir participaciones en una empresa.
También encontrarás expresiones como crowdfunding rural. Conviene hacer una precisión: crowdfunding es un término amplio que engloba diferentes formas de financiación colectiva. Cuando entregas dinero como préstamo y esperas recuperar principal más intereses, hablamos más específicamente de crowdlending.
Aquí explicamos con más detalle la diferencia entre crowdfunding y crowdlending.
¿Por qué un agricultor pediría este tipo de financiación?
La agricultura tiene un problema particular: muchas veces los gastos aparecen meses antes que los ingresos.
Una explotación puede necesitar comprar semillas, fertilizantes y combustible al comienzo de una campaña y no cobrar hasta después de cosechar y vender.
También puede aparecer una oportunidad para comprar una finca vecina o sustituir una máquina que cuesta decenas de miles de euros.
Que una empresa agrícola utilice financiación alternativa no significa necesariamente que un banco la haya rechazado. Puede hacerlo por rapidez, flexibilidad, estructura de garantías o porque necesita complementar otras fuentes de financiación.
Para entender mejor el punto de vista del prestatario, puedes consultar nuestra guía sobre cómo funcionan los préstamos agrícolas.
Tierra, maquinaria o cosechas: no todas las garantías son iguales
Este es probablemente el punto más importante para entender la inversión en agricultura mediante préstamos.
Que dos proyectos ofrezcan un interés del 10 % no significa que tengan el mismo riesgo. Importa quién debe el dinero, para qué lo necesita y, sobre todo, qué puede recuperarse si deja de pagar.
| Tipo | Estructura habitual | Principal ventaja | Riesgo específico |
|---|---|---|---|
| Tierra | Préstamo respaldado por terreno | Activo relativamente estable | Ejecución lenta y valoración |
| Maquinaria | Prenda sobre maquinaria agrícola | Activo tangible vendible | Depreciación |
| Cosecha | Financiación de campaña | Plazos normalmente más cortos | Clima, producción y precios |
Préstamos respaldados por tierras agrícolas
La tierra suele ser el tipo de colateral más intuitivo.
Imagina una finca valorada en 100.000 € que respalda un préstamo de 40.000 €. El préstamo tendría un LTV del 40 %.
El LTV —loan to value— mide cuánto dinero se presta respecto al valor estimado del activo:
40.000 € / 100.000 € = 40 % de LTV
En principio, cuanto menor es el LTV, mayor parece el margen entre el préstamo y el valor de la garantía.
Pero hay una trampa importante.
Un LTV del 40 % no significa que tengas garantizado recuperar el 100 % de tu inversión.
Si el prestatario deja de pagar, la finca puede tener que ejecutarse y venderse. El procedimiento puede tardar, existen costes y el precio conseguido en una venta forzosa puede ser inferior al de tasación.
El LTV es una herramienta útil para analizar el riesgo, no un seguro contra pérdidas.
Préstamos respaldados por maquinaria
Otra posibilidad es prestar dinero para comprar o refinanciar tractores, cosechadoras u otra maquinaria agrícola.
Aquí la lógica cambia.
Una máquina puede ser un activo valioso y relativamente fácil de identificar, pero se deprecia con el uso y con el paso del tiempo. Su valor depende también de su mantenimiento, antigüedad, marca y demanda en el mercado de segunda mano.
Supongamos que un tractor se valora en 100.000 €.
Eso no significa que, si mañana hay que venderlo rápidamente, alguien vaya a pagar exactamente esos 100.000 €.
Por eso no basta con preguntar:
¿Hay una garantía?
La pregunta correcta es:
¿Qué valor puede tener esa garantía si realmente hay que ejecutarla y venderla?
Invertir en cosechas y campañas agrícolas
Invertir en cosechas mediante préstamos es probablemente la modalidad que mejor muestra los riesgos específicos del sector agrícola.
Una explotación puede solicitar dinero para afrontar una campaña: semillas, fertilizantes, combustible, personal u otros costes. El préstamo se devolverá después cuando la cosecha se venda.
El problema es que entre esos dos momentos pueden ocurrir muchas cosas:
- sequías;
- lluvias excesivas;
- enfermedades;
- menor producción;
- subida de costes;
- caída del precio del cultivo;
- retrasos en compradores.
Esto no significa que los préstamos sobre cosechas sean necesariamente malos. Significa que su riesgo es distinto.
De hecho, LANDE ha reconocido que los préstamos respaldados por cosechas y ganado han concentrado una proporción mayor de retrasos superiores a 90 días que otras categorías, y ha ido reforzando el peso de financiación respaldada por tierra y maquinaria.
Es un buen ejemplo de por qué perseguir únicamente el interés más alto puede salir caro.
Qué rentabilidad puedes esperar y qué debes mirar antes de invertir
Las rentabilidades que aparecen en plataformas agrícolas pueden llamar mucho la atención frente a productos más tradicionales.
LANDE, por ejemplo, publica un tipo de interés medio de su cartera cercano al 11,3 %, con un LTV medio próximo al 41 % y un plazo medio alrededor de 21 meses.
Pero hay que interpretar bien esos datos.
Un préstamo al 11 % no equivale automáticamente a obtener un 11 % de rentabilidad.
Supongamos un ejemplo puramente ilustrativo:
- inversión: 1.000 €;
- interés pactado: 10 % anual;
- plazo: un año.
Si todo se paga exactamente según lo previsto, generarías:
100 € brutos de intereses.
Pero la rentabilidad real puede ser diferente porque puede haber:
- retrasos;
- impagos;
- periodos con dinero sin invertir;
- recuperaciones parciales;
- impuestos.
El tipo de interés es solo una pieza del análisis.
Las 7 cosas que miraría antes de invertir en un préstamo agrícola
1. Quién pide el dinero
Una explotación con años de actividad y capacidad demostrada para devolver deuda no tiene el mismo perfil que un negocio muy reciente y altamente endeudado.
2. Para qué se utilizará
Comprar una finca, financiar una campaña o adquirir maquinaria implica riesgos diferentes.
3. Qué garantía existe
Tierra, maquinaria y cosechas tienen características muy distintas.
4. Cuánto vale realmente la garantía
Aquí entra el LTV. Cuanto más conservadora sea la valoración, más útil resulta ese dato.
5. Cuánto dura el préstamo
No es lo mismo bloquear dinero durante seis meses que durante tres años.
6. En qué país está el activo
Los procedimientos de recuperación y ejecución no son idénticos en todas las jurisdicciones.
7. Cuánto representa dentro de tu cartera
Incluso un proyecto aparentemente excelente puede convertirse en un problema si has puesto demasiado dinero en él.
Este último punto es especialmente importante cuando hablamos de invertir en préstamos P2P desde España.
Diversificar vale más que acertar con un único préstamo
Supongamos que dispones de 1.000 €.
Tienes dos posibilidades hipotéticas:
Opción A: invertir los 1.000 € en un único préstamo.
Opción B: repartirlos entre 20 préstamos de 50 €.
Si el único prestatario de la opción A deja de pagar, el problema afecta al 100 % del capital.
Si uno de los veinte prestatarios de la opción B falla, has concentrado inicialmente el 5 % en ese proyecto.
Eso no significa que la segunda cartera sea segura. Diversificar reduce la concentración, pero no elimina el riesgo.
Y una diversificación razonable debería ir más allá del número de préstamos. También puedes repartir entre:
- prestatarios;
- países;
- plazos;
- tipos de cultivo;
- tierras;
- maquinaria;
- diferentes niveles de LTV.
Los riesgos reales de las inversiones agrícolas mediante préstamos
La agricultura puede sonar tangible: fincas, tractores, cereales, ganado. Eso puede generar una sensación de seguridad que no siempre está justificada.
Una inversión agrícola sigue siendo una inversión.
El prestatario puede dejar de pagar
Este es el riesgo fundamental.
Si financias un préstamo, tu rentabilidad depende en última instancia de que el prestatario tenga capacidad para devolverlo.
Una mala campaña, problemas financieros, una caída de ingresos o un exceso de deuda pueden provocar retrasos o impagos.
Por eso, antes de mirar el interés, hay que mirar el riesgo de crédito.
Una garantía no significa capital garantizado
Este es el error que más evitaría.
Un préstamo respaldado por una finca no equivale a:
“Si algo sale mal, recupero seguro mi dinero.”
Una garantía ayuda porque existe un activo sobre el que intentar recuperar el capital, pero pueden intervenir:
- costes judiciales;
- tiempo de ejecución;
- variación del valor;
- dificultades para vender;
- descuentos en una venta forzosa.
En Finantres preferimos hablar de préstamos respaldados por activos y no de inversiones “garantizadas”.
Puedes tardar en recuperar tu dinero
Los préstamos agrícolas no tienen la misma liquidez que un ETF.
Una acción o un ETF cotizado puede venderse en mercado durante la sesión si existe contrapartida. Un préstamo privado depende de sus condiciones y, cuando existe mercado secundario, de que otro inversor quiera comprarlo.
LANDE dispone de mercado secundario, pero existen restricciones. Los préstamos en default no pueden venderse y determinadas posiciones tampoco son negociables.
Por tanto, no invertiría aquí dinero que pueda necesitar dentro de pocos meses.
El sector agrícola tiene riesgos propios
Una empresa tecnológica y una explotación de cereal no sufren los mismos problemas.
En agricultura hay riesgos como:
- sequías;
- inundaciones;
- enfermedades;
- costes energéticos;
- fertilizantes;
- volatilidad de las materias primas;
- cambios regulatorios;
- malas campañas.
El hecho de que la agricultura sea esencial para la economía no significa que todas las explotaciones sean buenas prestatarias.
Cómo invertir en agricultura desde España con LANDE
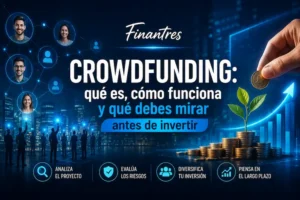
Una de las plataformas europeas especializadas en este modelo es LANDE Finance, centrada precisamente en financiar explotaciones agrícolas.
LANDE permite invertir desde 50 € por préstamo, por lo que no necesitas decenas de miles de euros para empezar a construir una cartera de proyectos.
El proceso general es:
- crear una cuenta y completar la identificación;
- transferir dinero a la plataforma;
- analizar los proyectos disponibles;
- revisar prestatario, interés, plazo, LTV y garantía;
- elegir cuánto invertir;
- recibir los pagos según las condiciones del préstamo.
También dispone de herramientas de inversión automática para quienes quieren definir criterios como plazo, interés, país, LTV o tipo de garantía.
Eso puede facilitar la diversificación, pero automatizar no sustituye a entender qué estás comprando.
¿LANDE es una plataforma regulada para un inversor español?
Sí, con un matiz importante.
SIA LANDE Platform está autorizada en Letonia como proveedor europeo de servicios de financiación participativa conforme al Reglamento europeo de crowdfunding y figura en el registro de la CNMV como proveedor europeo autorizado para prestar servicios en España.
No sería preciso decir que LANDE está “regulada por la CNMV” como una entidad española. Su autorización procede del supervisor letón y puede prestar servicios en España mediante el marco europeo.
Esta regulación aporta obligaciones de información y protección al inversor, pero no elimina el riesgo de perder dinero.
Un préstamo agrícola tampoco es un depósito bancario y no debe confundirse con dinero protegido por un fondo de garantía de depósitos.
Si quieres profundizar específicamente en la empresa, sus puntos fuertes y sus riesgos, hemos preparado un análisis separado con nuestras opiniones de LANDE.
Un CTA lógico antes de invertir
LANDE puede tener sentido si buscas una inversión alternativa vinculada al sector agrícola y estás dispuesto a diversificar entre varios préstamos, aceptar menor liquidez y asumir riesgo de crédito.
Antes de invertir, revisaría con calma cada proyecto y evitaría concentrar demasiado capital en un solo prestatario o tipo de garantía.
Consultar los proyectos disponibles en LANDE
¿Cómo tributan los intereses de préstamos agrícolas en España?
Para un residente fiscal español, los intereses obtenidos por prestar dinero a terceros se consideran, en general, rendimientos del capital mobiliario derivados de la cesión a terceros de capitales propios.
Eso significa que no deberías valorar un préstamo solo por su rentabilidad bruta. También hay que tener en cuenta la fiscalidad.
Por ejemplo, obtener 100 € de intereses no significa disponer de 100 € netos después de impuestos.
La situación puede variar según la plataforma, posibles retenciones y circunstancias personales. Para profundizar sin convertir esta guía en un manual fiscal, consulta nuestra explicación sobre la fiscalidad de los préstamos P2P.
Préstamos agrícolas, tierra, ETFs o trigo: ¿qué opción elegir?
No existe una única forma correcta de hacer una inversión en agricultura.
La opción adecuada depende de cuánto capital tengas, la liquidez que necesites y qué riesgo quieras asumir.
| Alternativa | Puede encajar si… | Principal inconveniente |
|---|---|---|
| Préstamos agrícolas | Buscas inversión alternativa e intereses | Impagos e iliquidez |
| ETFs agrícolas | Quieres liquidez y diversificación | Volatilidad bursátil |
| Acciones agrícolas | Quieres elegir empresas concretas | Riesgo empresarial |
| Tierra | Buscas propiedad directa | Mucho capital y baja liquidez |
| Trigo y otras materias primas | Quieres exposición al precio | Alta volatilidad y complejidad |
Para alguien que está construyendo una cartera desde cero, no utilizaría los préstamos agrícolas como sustituto de una cartera diversificada de activos líquidos.
Los vería más como una posición complementaria.
Si tu prioridad es poder comprar y vender fácilmente, probablemente un ETF agrícola tenga más sentido.
Si quieres propiedad directa y dispones de mucho capital, una finca es otra inversión completamente distinta.
Y si quieres obtener exposición al precio de una materia prima como trigo, estarás asumiendo un riesgo vinculado principalmente al mercado del producto, no a la solvencia de un agricultor concreto.
En cambio, el crowdlending agrícola puede encajar si quieres obtener ingresos mediante intereses y aceptas que una parte del capital quede inmovilizada mientras vencen los préstamos.
Antes de decidirte por una única plataforma, tiene sentido comparar también las mejores plataformas de crowdlending y revisar qué protección, garantías y diversificación ofrece cada una.
Conclusión: ¿merece la pena invertir en agricultura mediante préstamos?
Invertir en agricultura mediante préstamos puede ser una forma interesante de diversificar una pequeña parte de una cartera, especialmente si quieres exposición a la economía rural sin comprar directamente tierras, maquinaria o cosechas.
Pero el punto importante no es encontrar el préstamo que pague el interés más alto. Es entender quién debe el dinero, para qué lo necesita, qué garantía existe, qué LTV tiene y qué ocurriría realmente si deja de pagar.
Entre un préstamo respaldado por tierra, otro por maquinaria y otro vinculado a una cosecha pueden existir diferencias enormes de riesgo aunque los tres aparezcan dentro de la misma categoría de “inversión agrícola”.
Por eso, nosotros priorizaríamos diversificación, garantías razonables y calidad crediticia antes que rentabilidad nominal.
LANDE puede ser una plataforma a estudiar si quieres acceder específicamente a este mercado desde España, pero no utilizaríamos este tipo de inversión como fondo de emergencia ni con dinero que puedas necesitar en el corto plazo.
Primero entiende el producto. Después compara plataformas. Y solo entonces decide cuánto sentido tiene dentro de tu cartera.