
Resumen rápido: ¿qué ofrecen los depósitos de Bankinter?
- Depósito a 6 meses: 2,95 % TAE de ejemplo y 2,93 % TIN, en dólares.
- Depósito a 12 meses: 3,05 % TAE y 3,05 % TIN, en dólares.
- Importe mínimo en dólares: 15.000 USD.
- Importe máximo en dólares: 1.400.000 USD por depósito.
- Depósitos en euros: desde 6.000 €, con tipos de interés que varían según el importe y el plazo.
- Depósitos a 18 meses: no aparece una oferta pública estándar con condiciones verificables para este plazo.
- Comisiones de apertura: Bankinter indica que sus depósitos no tienen comisión de apertura.
- Cancelación anticipada: está permitida en los depósitos en dólares publicados, pero reduce la remuneración.
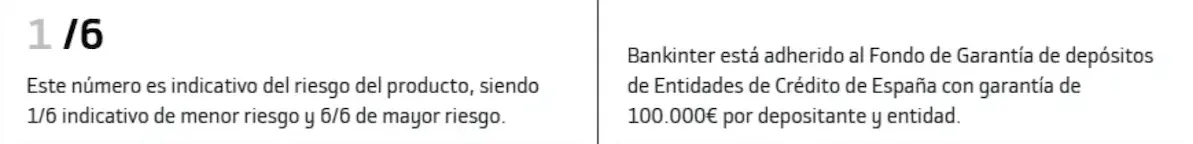
- Seguridad: los depósitos dinerarios están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 € por titular y entidad, también cuando están denominados en otra divisa, aplicando su equivalente en euros.
Nuestro veredicto: los depósitos de Bankinter pueden ser interesantes para quienes ya tienen dólares, pero no son nuestra primera elección para un ahorrador que quiere conservar su patrimonio en euros y evitar el riesgo de divisa.
¿Qué depósitos ofrece Bankinter y qué rentabilidad tienen?
Bankinter comercializa depósitos a plazo fijo en euros y en divisas, aunque no publica las mismas condiciones para todas las modalidades.
La oferta pública en dólares permite conocer de antemano la rentabilidad de dos plazos: seis y doce meses. Para los depósitos en euros, en cambio, el banco establece condiciones que dependen del capital y del tiempo que quieras mantenerlo depositado.
Depósitos Bankinter en dólares: rentabilidad a 6 y 12 meses
Estas son las condiciones que Bankinter muestra para sus dos depósitos públicos en dólares:
| Característica | 6 meses | 12 meses |
|---|---|---|
| TAE de ejemplo | 2,95 % | 3,05 % |
| TIN | 2,93 % | 3,05 % |
| Importe mínimo | 15.000 USD | 15.000 USD |
| Importe máximo | 1.400.000 USD | 1.400.000 USD |
| Liquidación de intereses | Al vencimiento | Al vencimiento |
| Divisa | USD | USD |
| Renovación | Sí | Sí |
La diferencia de rentabilidad entre ambos plazos es pequeña, aunque el depósito a doce meses ofrece una TAE ligeramente superior.
Hay tres condiciones que debes tener presentes:
- El dinero permanece depositado durante el plazo contratado.
- Los intereses se abonan en un único pago al vencimiento.
- Tanto el capital como los intereses se reciben en dólares.
Esto último es especialmente importante si tus ahorros están en euros. Para contratar el depósito tendrás que disponer de dólares y, si posteriormente quieres recuperar euros, dependerás del tipo de cambio que se aplique en ese momento.
Puedes consultar las condiciones en la página oficial de depósitos en divisas de Bankinter.
¿Qué rentabilidad tienen los depósitos Bankinter en euros?
Bankinter también permite contratar depósitos en euros. Su documentación general indica que es posible hacerlo desde 6.000 €, aunque el interés depende del importe y del plazo seleccionado.
Esto significa que no existe una TAE única que podamos atribuir a todos los depósitos en euros de Bankinter. La entidad permite consultar los tipos ofrecidos mediante su simulador de depósitos.
Por ejemplo, no necesariamente recibirás la misma remuneración si depositas 6.000 € que si contratas un depósito con un capital considerablemente superior. También pueden influir las condiciones particulares de la operación y las promociones disponibles para determinados clientes.
Antes de contratar, comprueba:
- La TAE y el TIN que te ofrecen.
- El importe mínimo y máximo.
- El plazo durante el que debes mantener el dinero.
- Si la oferta exige dinero nuevo o está reservada a determinados clientes.
- Las condiciones de cancelación y renovación.
Consejo experto: no te quedes con una rentabilidad que hayas visto en una promoción antigua o en una captura de otra persona. Solicita las condiciones concretas de tu operación y comprueba cuánto cobrarás al vencimiento.
¿Hay depósitos Bankinter a 18 meses?
Las búsquedas de depósitos Bankinter a 18 meses también aparecen dentro de las consultas de los usuarios, pero no debemos confundir una búsqueda con un producto cuya contratación esté confirmada.
La oferta pública en dólares que presenta Bankinter recoge plazos de seis y doce meses. Para los depósitos en euros, las condiciones se consultan según el importe y el plazo.
Si el banco te ofrece un depósito a 18 meses mediante una propuesta particular, revisa que el contrato recoja expresamente la TAE, el TIN, el vencimiento y las condiciones de cancelación.
No atribuiríamos una rentabilidad concreta a ese plazo sin disponer de una oferta verificable.
¿Cuánto dinero puedes ganar con un depósito de Bankinter?
La mejor forma de entender la rentabilidad es calcular cuánto recibirías con un importe concreto.
Vamos a utilizar los 15.000 USD que exige Bankinter como mínimo para sus depósitos públicos en dólares.
| Depósito | Cálculo de intereses | Intereses brutos |
|---|---|---|
| 15.000 USD a 6 meses | 15.000 × 2,93 % × 0,5 | 219,75 USD |
| 15.000 USD a 12 meses | 15.000 × 3,05 % | 457,50 USD |
Por tanto, si mantienes el depósito hasta su vencimiento:
- Con seis meses, recibirías 15.219,75 USD.
- Con doce meses, recibirías 15.457,50 USD.
Son cálculos ilustrativos con los TIN publicados, antes de impuestos y costes de conversión de divisa. Suponen que mantienes el capital durante todo el plazo.
¿Qué diferencia hay entre TAE y TIN?
Es importante entender ambos conceptos para no calcular mal los intereses.
- TIN: es el tipo de interés nominal que se aplica al capital durante el periodo contratado.
- TAE: expresa la rentabilidad anual equivalente, teniendo en cuenta la periodicidad de los pagos y las condiciones del producto.
Por ejemplo, el depósito a seis meses de Bankinter tiene un TIN del 2,93 % y una TAE de ejemplo del 2,95 %.
Esto no significa que vayas a cobrar un 2,95 % de intereses en seis meses. La TAE expresa una rentabilidad anual equivalente, mientras que los intereses que recibes dependen del TIN y de la duración real del depósito.
Si quieres calcular cuánto obtendrías con otro importe, puedes utilizar nuestra calculadora de depósitos a plazo fijo de Bankinter.
Error habitual: comparar directamente la TAE de un depósito a seis meses con la de otro a doce meses sin tener en cuenta el tiempo durante el que estará inmovilizado el dinero. Lo importante es comparar los intereses que realmente recibirás y las condiciones que debes cumplir.
Condiciones de los depósitos Bankinter: mínimos, comisiones y cancelación
La rentabilidad no es el único criterio que debes valorar. Un depósito puede ofrecer un interés atractivo y dejar de ser adecuado si necesitas recuperar el dinero antes de tiempo.
Importe mínimo y comisiones
Estas son las principales condiciones generales que debes conocer:
| Condición | Depósitos en euros | Depósitos en dólares |
|---|---|---|
| Importe mínimo | 6.000 € | 15.000 USD |
| Importe máximo | Según oferta | 1.400.000 USD |
| Comisión de apertura | 0 € | 0 USD |
Bankinter indica que sus depósitos no tienen comisión de apertura.
Sin embargo, si contratas uno en dólares partiendo de euros, debes tener en cuenta el coste de convertir la moneda. El tipo de cambio aplicado y los posibles costes de la operación pueden reducir el beneficio final.
Por eso, no confundas un depósito sin comisión de apertura con una operación de cambio de divisa sin costes.
¿Cuándo paga Bankinter los intereses?
En los dos depósitos públicos en dólares que estamos analizando, Bankinter realiza una única liquidación al vencimiento.
No recibirás los intereses cada mes, sino que tendrás que esperar a que finalice el plazo para recuperar el capital junto con la remuneración correspondiente.
Esto es importante si buscas un producto que genere ingresos periódicos. En ese caso, debes comprobar la periodicidad de liquidación de las alternativas que estés comparando.
¿Se renuevan automáticamente los depósitos?
Algunos depósitos de Bankinter permiten la renovación automática.
Si tienes activada esta opción, al llegar el vencimiento el depósito puede renovarse por el mismo plazo, pero con el tipo de interés vigente para esa nueva contratación.
No tienes garantizada la misma TAE que recibiste inicialmente.
Bankinter indica que, si no quieres renovar, debes comunicarlo con al menos tres días hábiles de antelación al vencimiento.
Nuestro consejo es que revises esta condición antes de contratar. Si tu intención es recuperar el dinero para utilizarlo en otra operación, evita que el depósito se renueve automáticamente por descuido.
¿Se puede cancelar anticipadamente un depósito Bankinter?
Sí. Los depósitos en dólares publicados por Bankinter permiten la cancelación anticipada total o parcial, pero hacerlo reduce los intereses que recibes.
En las condiciones comerciales de estos depósitos se indica una remuneración del 0,50 % TIN en caso de cancelación anticipada.
Esta condición corresponde a los depósitos en dólares analizados y no debe extrapolarse automáticamente a cualquier otro depósito de la entidad. En los productos en euros, debes revisar las condiciones particulares de tu contrato.
Además, Bankinter puede reducir la remuneración conforme a lo pactado. Si ya has cobrado más intereses de los que te corresponden después de cancelar, puede reclamarte la diferencia.
Nuestra recomendación: no contrates un depósito con dinero que puedas necesitar para una emergencia, una compra importante o un gasto previsto. Aunque exista la posibilidad de cancelarlo, podrías perder buena parte de la rentabilidad esperada.
¿Son seguros los depósitos de Bankinter? Garantía y riesgo de divisa
La seguridad es uno de los aspectos más importantes cuando hablamos de depósitos bancarios. En Bankinter debemos distinguir entre la protección frente a una posible insolvencia del banco y el riesgo de contratar un producto en una moneda distinta del euro.
¿Qué garantía tienen los depósitos de Bankinter?
Bankinter está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito de España.
La cobertura general es de hasta 100.000 € por titular y entidad.
Esto significa que, si tienes varios depósitos y cuentas en Bankinter, no dispones de 100.000 € de protección para cada producto. Se suman los depósitos dinerarios garantizados que mantengas en la entidad.
En los depósitos denominados en dólares, el límite se calcula mediante su equivalente en euros, aplicando el tipo de cambio correspondiente cuando se produce el supuesto que activa la garantía.
Hay otro detalle importante: los depósitos estructurados solo están cubiertos por el FGD cuando garantizan la devolución del 100 % del capital a vencimiento.
Puedes ampliar esta información en nuestra guía sobre el Fondo de Garantía de Depósitos en España.
Importante: el FGD protege frente a la imposibilidad de la entidad de devolver los depósitos dentro de los límites establecidos. No protege frente a las pérdidas ocasionadas por las fluctuaciones de las divisas.
El principal riesgo de los depósitos Bankinter en dólares
Este es el aspecto que más debe pesar en la decisión de un ahorrador español.
La ficha comercial de Bankinter muestra un indicador de riesgo de 6/6 para sus depósitos en divisas. La entidad advierte de que el resultado depende tanto de los intereses del depósito como de las fluctuaciones del tipo de cambio.
¿Qué significa esto?
Puedes recuperar más dólares de los que depositaste gracias a los intereses y, aun así, terminar con menos euros cuando conviertas el dinero.
Vamos a verlo con un ejemplo.
Imagina que tienes 15.000 USD y contratas el depósito a doce meses al 3,05 % TIN.
Para simplificar, suponemos que inicialmente el cambio es de 1 € = 1,10 USD.
- Capital inicial: 15.000 USD.
- Equivalente inicial: 13.636,36 €.
- Intereses brutos: 457,50 USD.
- Capital al vencimiento: 15.457,50 USD.
Ahora imagina que el dólar pierde valor frente al euro y el cambio pasa a ser de 1 € = 1,155 USD.
Al convertir de nuevo los dólares recibirías aproximadamente 13.383,12 €.
El resultado sería una pérdida de unos 253,25 € respecto al capital inicial, incluso después de haber cobrado los intereses.
Ejemplo hipotético, no una previsión del tipo de cambio. No incluye impuestos ni costes de conversión.
Esta situación demuestra por qué no recomendamos contratar un depósito en dólares únicamente porque su TAE parezca superior a la de otros productos en euros.
Si tus gastos, objetivos y patrimonio están denominados en euros, el riesgo de divisa puede jugar en tu contra.
En cambio, si ya tienes dólares y vas a utilizarlos en esa moneda, el depósito puede tener más sentido. En ese caso, no necesitas convertir el capital para alcanzar tu objetivo.
Si operas habitualmente con esta moneda, también puedes consultar nuestro análisis de la cuenta en dólares de Bankinter.
¿Cómo tributan los intereses de los depósitos Bankinter?
Los intereses de los depósitos bancarios tienen la consideración de rendimientos del capital mobiliario y se integran en la base imponible del ahorro del IRPF.
Bankinter indica una retención a cuenta del 19 % para personas físicas. Sin embargo, esa retención no tiene por qué coincidir con el impuesto definitivo que pagarás en la declaración de la renta.
En territorio común, la base del ahorro tributa mediante una escala progresiva del 19 % al 30 %, dependiendo del importe total de los rendimientos y ganancias que la integran. Navarra y el País Vasco tienen sus propias particularidades fiscales.
Hay otro detalle que conviene tener presente si contratas un depósito en dólares: los intereses se reciben en una moneda distinta del euro y las operaciones de cambio pueden tener implicaciones fiscales adicionales.
Por eso, guarda los justificantes de contratación, liquidación de intereses y conversión de divisa. Si tienes dudas sobre el tratamiento de las diferencias de cambio, consulta con un asesor fiscal.
Puedes consultar los tipos de retención y la normativa aplicable en la Agencia Tributaria.
¿Merecen la pena los depósitos Bankinter? Nuestra opinión y alternativas
Nuestra valoración es clara: los depósitos en dólares de Bankinter pueden ser interesantes para determinados perfiles, pero no los elegiríamos como primera opción para un ahorrador español que tiene euros y quiere conservar su capital en esa moneda.
La rentabilidad anunciada es solo una parte de la operación. El riesgo de cambio, el plazo y la liquidez tienen un peso igual o incluso mayor en la decisión.
Ventajas y desventajas de los depósitos Bankinter
| Ventajas | Desventajas |
|---|---|
| Rentabilidad pactada al contratar | Riesgo de divisa en los depósitos en dólares |
| Plazos públicos de 6 y 12 meses | Mínimo de 15.000 USD |
| Sin comisión de apertura | No existe una TAE general para todos los depósitos en euros |
| Intereses al vencimiento | La cancelación puede reducir los intereses |
| Protección del FGD dentro de sus límites | No son adecuados para quien necesita liquidez inmediata |
¿Para quién recomendamos los depósitos de Bankinter?
Los consideraríamos principalmente para tres perfiles.
Personas que ya tienen dólares. Es el perfil que mejor encaja con la oferta pública en divisas. Si tienes ahorros en USD y no necesitas utilizarlos durante seis o doce meses, puedes obtener intereses sin tener que realizar una conversión inicial desde euros.
Personas que tienen gastos futuros en dólares. Si sabes que vas a necesitar dólares para pagar estudios, viajes, compras o compromisos económicos, mantener una parte de tus ahorros en esa moneda puede tener sentido. El depósito puede ayudarte a obtener intereses sobre un dinero que ya necesitas en USD.
Ahorradores que buscan un plazo definido. Si tienes claro que no necesitarás el capital durante el periodo contratado, puedes valorar un depósito a plazo fijo frente a otras alternativas. Eso sí, debes revisar siempre las condiciones de cancelación y renovación.
¿Para quién no recomendamos estos depósitos?
No serían nuestra primera elección para:
- Ahorradores que tienen euros y no quieren asumir riesgo de divisa.
- Personas que pueden necesitar el dinero antes del vencimiento.
- Quienes buscan ingresos mensuales mediante intereses.
- Personas que quieren comparar exclusivamente rentabilidades en euros.
- Ahorradores que no comprenden cómo afecta el tipo de cambio al resultado final.
En estos casos, preferimos comparar otras alternativas antes de contratar.
¿Qué alternativas ofrece Bankinter para rentabilizar tus ahorros?
Si el depósito en dólares no encaja contigo, hay otros productos de Bankinter que merece la pena conocer. No son equivalentes y cada uno tiene condiciones y riesgos diferentes.
| Alternativa | Para qué puede servir | Principal diferencia |
|---|---|---|
| Cuenta de ahorro Bankinter | Mantener dinero disponible y obtener remuneración si cumple sus condiciones | No exige inmovilizar el dinero a un plazo fijo |
| Fondos monetarios | Invertir en instrumentos monetarios a corto plazo | No garantizan el capital como un depósito |
| Letras del Tesoro | Invertir en deuda pública | Su precio puede variar si vendes antes del vencimiento |
| Fondos garantizados | Buscar protección contractual del capital | La garantía depende de las condiciones y del vencimiento |
Si priorizas la disponibilidad del dinero, puedes comparar las condiciones de la cuenta de ahorro de Bankinter.
Si tienes otro horizonte temporal y estás dispuesto a asumir riesgos de inversión, puedes estudiar los fondos monetarios de Bankinter. Recuerda que son fondos de inversión y pueden sufrir pérdidas; no tienen la misma garantía de devolución del capital que un depósito bancario.
Si lo que buscas es un depósito en euros con un plazo y una rentabilidad definidos, te recomendamos comparar también los mejores depósitos a plazo fijo disponibles en España. No te limites a comparar la TAE: revisa la divisa, el importe mínimo, la entidad que garantiza el dinero y las condiciones de retirada.

Conclusión: ¿contrataríamos un depósito de Bankinter?
Los depósitos de Bankinter pueden tener sentido si ya dispones de dólares y quieres obtener intereses durante seis o doce meses. Su oferta pública muestra una TAE de ejemplo del 2,95 % a seis meses y del 3,05 % a doce meses, con un importe mínimo de 15.000 USD.
Sin embargo, nuestra recomendación cambia si tus ahorros están en euros. No contrataríamos un depósito en dólares únicamente por su rentabilidad anunciada, porque una depreciación de la divisa puede hacer que recuperes menos euros de los que invertiste inicialmente.
Si quieres mantener tus ahorros en euros, solicitaríamos primero las condiciones concretas de Bankinter y las compararíamos con otros depósitos a plazo fijo en la misma moneda. Si necesitas liquidez, también estudiaríamos una cuenta de ahorro remunerada.
Bankinter puede ser una opción interesante, pero no es la TAE más alta la que debe decidir por ti. Es la rentabilidad que puedes conseguir en tu moneda, conociendo las condiciones y los riesgos que realmente estás asumiendo.